TL;DR: Un abogado puede revisar registros oficiales, contactar a las aseguradoras identificadas y verificar las pólizas relevantes para investigar el seguro del otro conductor. Una tarjeta de seguro faltante o una declaración verbal no confirma que el conductor no tuviera seguro. Si no aplica la cobertura de responsabilidad, el propio seguro de la persona lesionada podría ofrecer otra opción.
Un abogado puede verificar si el otro conductor tenía seguro revisando los reportes de choque, solicitando los registros del Departamento de Vehículos Motorizados de California (California Department of Motor Vehicles, DMV) y contactando a las aseguradoras identificadas. El abogado también puede verificar el seguro del dueño del vehículo y otras pólizas que podrían haber cubierto el accidente. Estos pasos ayudan a determinar si el conductor contaba con una cobertura aplicable en la fecha del choque.
Que te digan que el otro conductor “podría no tener seguro” no confirma que no lo tuviera. Una tarjeta de seguro faltante, un reporte de policía incompleto o una declaración verbal podrían dejar preguntas sin respuesta sobre la cobertura. Un abogado puede verificar los registros disponibles, solicitar aclaraciones por escrito a las aseguradoras y revisar tus propias pólizas de seguro.
Tabla de Contenidos
Me Dijeron que el Otro Conductor Posiblemente No Tiene Seguro, pero No lo He Confirmado. ¿Qué Puede Revisar un Abogado Antes de Decidir que No Hay Opciones?
Un abogado puede investigar el seguro del otro conductor antes de concluir que no hay cobertura. Una declaración de alguien en la escena o en un departamento de policía no implica necesariamente que se haya verificado la póliza del conductor.
Un abogado puede evaluar la información según su fuente y los registros que la respalden. Diferentes situaciones requieren diferentes pasos de seguimiento:
| Situación | Qué Puede Revisar un Abogado |
|---|---|
| Información de Segunda Mano: Alguien dice que el conductor podría no tener seguro. | Identificar la fuente y revisar cualquier registro de respaldo. Sin verificación, el estatus de seguro del conductor sigue siendo desconocido. |
| Tarjeta de Seguro Faltante: El conductor no pudo proporcionar la prueba de un seguro en la escena. | Verificar el reporte del choque y contactar a cualquier aseguradora identificada en los registros. La ausencia de prueba no establece que el conductor no tuviera cobertura. |
| Investigación de Seguro Pendiente: Una aseguradora aún está revisando si la póliza cubre el accidente. | Pedir actualizaciones e identificar los problemas de cobertura en revisión. Estos podrían involucrar las fechas de la póliza, el conductor o el vehículo. |
| Decisión de Cobertura por Escrito: Una aseguradora confirma o niega la cobertura por escrito. | Revisar la decisión y las razones que indica. Una negación podría aplicarse solo a una póliza, a un conductor, a un vehículo o a un accidente en particular. |
Un testigo podría ayudar a confirmar la identidad del conductor o los detalles del vehículo. Sin embargo, el relato de un testigo no establece necesariamente que existiera cobertura de seguro ni que no la hubiera.
Más allá de estas declaraciones, un abogado puede verificar la identidad del conductor, la titularidad del vehículo y la fecha del accidente. Los reportes de colisión, las tarjetas de seguro, los números de reclamación, los correos electrónicos y las cartas de la aseguradora pueden ayudar a identificar los siguientes pasos.
El abogado también puede revisar cualquier póliza aplicable que cubra al dueño del vehículo o al empleador del conductor, según las circunstancias. Si tienes seguro de auto, el abogado puede revisar tu póliza para verificar la cobertura de automovilista sin seguro. Esta investigación no garantiza que exista otra póliza ni que una aseguradora otorgue cobertura.
La meta es separar la información confirmada de las preguntas sin respuesta antes de decidir qué opciones de seguro podrían estar disponibles.
Datos Clave Sobre Verificar el Seguro Después de un Choque
- Una tarjeta de seguro faltante nunca prueba que un conductor no tenía cobertura. El Código de Vehículos de California (California Vehicle Code) § 16025 exige que los conductores intercambien información de identificación y comprobante de responsabilidad financiera tras una colisión.
- Los reportes de la policía podrían contener información de seguro no verificada. El reporte del choque podría documentar la información intercambiada conforme al Código de Vehículos § 16025. No garantiza que una aseguradora haya confirmado la cobertura.
- Los registros del DMV tienen límites. El Formulario SR-19C permite a las partes elegibles solicitar información sobre la responsabilidad financiera disponible. El DMV no mantiene registros completos de seguro para cada vehículo.
- Una negación por escrito identifica la postura de una aseguradora. El Código de Reglamentos de California, Título 10 (California Code of Regulations) § 2695.7, requiere un aviso por escrito cuando las aseguradoras niegan o rechazan reclamaciones de terceros.
- El descubrimiento judicial puede identificar acuerdos de seguro relevantes. El Código de Procedimiento Civil (Code of Civil Procedure) § 2017.210 permite que las partes obtengan cierta información del seguro durante el litigio, incluida la cobertura y la existencia de disputas de cobertura.
Escalera de Verificación de Seguro para un Accidente de Carro en California
Un abogado puede comparar diferentes fuentes de información para determinar qué detalles del seguro aún no están confirmados. La siguiente tabla muestra cómo cada declaración podría afectar la investigación.
| Qué Se Dijo | Quién lo Dijo | Documentación de Respaldo | Incertidumbre Restante | Siguiente Pregunta Apropiada |
|---|---|---|---|---|
| El otro conductor podría no tener seguro. | Alguien del departamento de policía. | Notas de admisión que describen la conversación. | No hay búsqueda de póliza verificada ni respuesta de una aseguradora. | ¿Alguien contactó a una aseguradora para verificar la cobertura? |
| El conductor no pudo proporcionar una tarjeta de seguro. | Conductor u oficial que respondió. | Reporte de la colisión o registros del intercambio de seguro, si están disponibles. | El estatus real del seguro del conductor. | ¿Algún otro registro disponible identifica a una aseguradora? |
| La aseguradora está investigando la cobertura. | Ajustador de seguros. | Número de reclamación, correo electrónico o carta de estado. | La aseguradora aún no ha tomado una decisión final sobre la cobertura. | ¿Qué problemas de cobertura siguen en revisión? |
| La aseguradora confirmó o negó la cobertura. | Compañía de seguros. | Confirmación o negación por escrito. | El alcance y la base de la decisión de cobertura. | ¿Qué póliza, conductor, vehículo y fecha abarca la decisión? |
| No se encontró información sobre el seguro. | California DMV. | Respuesta al Formulario SR-19C del DMV. | La falta de registros no implica necesariamente la falta de seguro. | ¿La respuesta certifica el estatus sin seguro o indica que la información no está disponible? |
Estos ejemplos muestran diferentes etapas de verificación, no hallazgos establecidos en cada accidente. Un abogado puede usar los documentos para identificar qué consultas son apropiadas.
El abogado también podría revisar tu página de declaraciones del seguro y la cobertura aplicable. Esta revisión ayuda a identificar posibles beneficios sin asumir que existe una póliza no revelada.
¿Cómo Puede un Abogado Verificar el Seguro del Otro Conductor en California?
Un abogado puede revisar los registros del accidente, contactar a las aseguradoras y utilizar procedimientos legales para investigar la cobertura del otro conductor. La investigación se enfoca en el seguro vigente en la fecha del accidente, no solo en la cobertura actual del conductor.
- Revisar el Reporte de Policía o de la Colisión: Un abogado puede solicitar el reporte a la Patrulla de Caminos de California (California Highway Patrol, CHP), la policía local u otra agencia investigadora. Podría identificar al conductor, al dueño registrado, a la aseguradora y el número de póliza. Sin embargo, el reporte podría contener información de seguro incompleta o no verificada.
- Contactar a la Compañía de Seguros Identificada: Un abogado puede solicitarle a la aseguradora que confirme la cobertura vigente en la fecha del accidente. La compañía podría confirmar la cobertura, reportar una investigación en curso o negar la cobertura. Si quedan preguntas, el abogado puede solicitar una explicación por escrito sobre la póliza, el conductor o el vehículo involucrado.
- Solicitar Información de Seguro al DMV: Un abogado puede presentar el Formulario SR-19C para solicitar registros disponibles de responsabilidad financiera o una certificación de automovilista sin seguro. El DMV cobra $20 por cada documento solicitado y recomienda un plazo de 30 días para su procesamiento. Sin embargo, la falta de registros del DMV no prueba necesariamente que el conductor no tuviera seguro. El DMV utiliza el formulario SR-1 de reporte de accidentes para establecer registros de responsabilidad financiera. Si no se presentó previamente un SR-1, podrías completarlo y adjuntarlo a tu solicitud SR-19C. Un reporte policial no puede reemplazar el SR-1. El DMV también podría rechazar una solicitud si recibió el SR-1 más de un año después del accidente.
- Usar el Descubrimiento Formal Durante el Litigio: Si se presenta una demanda, un abogado puede solicitar información relevante al seguro conforme al Código de Procedimiento Civil de California § 2017.210. El descubrimiento podría identificar aseguradoras, límites de póliza y disputas de cobertura. Sin embargo, no otorga acceso sin restricciones a los archivos internos de una aseguradora.
Estos pasos podrían confirmar la cobertura o indicar que se necesita más investigación. Un abogado puede explicar los hallazgos sin asumir que existe otra póliza de seguro.
¿Qué Otro Seguro Puede Revisar un Abogado?
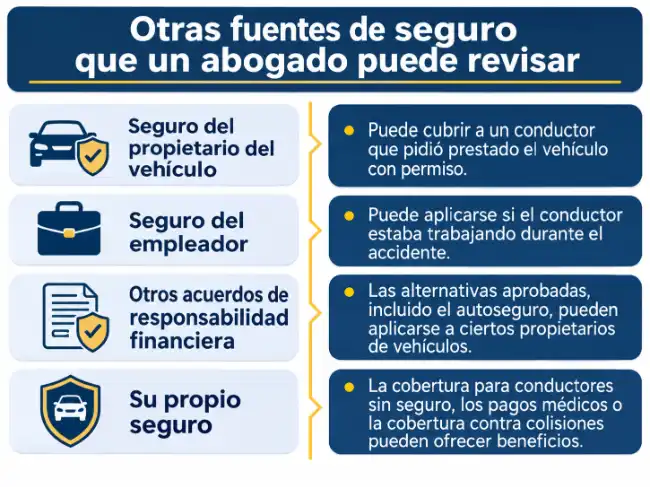
Un abogado puede revisar si otra póliza cubre el choque según quién era el dueño del vehículo, cómo lo usó el conductor y tu cobertura existente.
Otras pólizas de seguro que un abogado puede revisar incluyen:
- Seguro del Dueño del Vehículo: Si el conductor culpable solo pidió prestado el vehículo con permiso, la póliza del dueño podría cubrir tus pérdidas. La cobertura depende de los términos de la póliza y las exclusiones aplicables.
- Seguro del Empleador: Podría aplicarse la cobertura comercial si el conductor estaba realizando labores de trabajo al momento del accidente. El abogado puede revisar el empleo del conductor y el uso del vehículo.
- Otros Acuerdos de Responsabilidad Financiera: Algunos dueños de vehículos cumplen con los requisitos de responsabilidad financiera de California mediante alternativas aprobadas, como el autoaseguro. Estos acuerdos requieren verificación por separado.
- Tu Propio Seguro: La cobertura de automovilista sin seguro, los pagos médicos o la cobertura de choque podrían ofrecer beneficios, dependiendo de tu póliza.
La página de declaraciones de tu póliza detalla las coberturas y los límites que contrataste. Un abogado puede revisar tu cobertura de automovilista sin seguro mientras investiga el seguro del otro conductor.
Un abogado de accidentes de carro también puede revisar las circunstancias del choque e identificar a las partes potencialmente responsables. Contar con una póliza de seguro no establece automáticamente la culpa ni garantiza el pago.
¿Qué Significa una Negación de Seguro por Escrito?
Una negación de seguro por escrito no siempre significa que el conductor no tenía cobertura. La razón de la negación determina lo que establece la declaración.
Una aseguradora podría rechazar una reclamación porque disputa la responsabilidad del conductor en el choque. Este escenario es diferente al de la negativa de cobertura porque la póliza estaba inactiva o no cubría al conductor.
Un abogado puede revisar la negación para identificar la postura de la compañía y la póliza involucrada. Si la carta solo aborda una póliza, no establece automáticamente que no exista otra cobertura.
El abogado podría necesitar aclarar la negación antes de tratar al conductor como no asegurado. Una decisión por escrito aporta evidencia útil, pero su alcance debe estar alineado con los hechos del accidente.
Arash Law puede revisar los registros disponibles del accidente y las comunicaciones con el seguro durante una evaluación gratuita del caso. Llama al (888) 488-1391 para hablar sobre la información que tienes y cualquier pregunta que aún tengas.
¿Qué Pasa Si el Otro Conductor Realmente No Tiene Seguro?
Si la investigación confirma que ningún seguro de responsabilidad aplicable cubre el accidente, aún podrías tener opciones. El siguiente paso depende de tu póliza de seguro, de la responsabilidad del conductor y de cualquier otra evidencia disponible.
Tu propia cobertura de automovilista sin seguro podría ayudar a pagar por lesiones causadas por un conductor sin seguro. Los pagos médicos o la cobertura de colisión también podrían ofrecer beneficios por separado en tu póliza.
También puedes demandar personalmente al conductor culpable. Sin embargo, ganar un fallo no garantiza el pago. Un abogado puede evaluar si el conductor tiene ingresos o bienes disponibles para cobrar y explicar los costos prácticos de proceder.
Pasos a Seguir Si Te Dijeron que el Conductor Podría Estar Sin Seguro
No necesitas confirmar el seguro del otro conductor antes de buscar atención médica o ayuda legal. Sin embargo, conservar la información que tienes puede ayudar a un abogado a investigar la cobertura.
Considera estos pasos mientras el estatus de seguro del conductor siga siendo incierto:
- Registra lo que te dijeron. Anota quién dijo que el conductor podría estar sin seguro y cuándo ocurrió la conversación. Incluye la declaración exacta de la persona si la recuerdas.
- Guarda la información del accidente. Conserva el número del reporte de la colisión, la información del conductor, los detalles de la placa, las fotografías y los registros de seguro disponibles. Guarda cualquier información de contacto de los testigos que ya recibiste.
- Notifica a tu compañía de seguros. Reporta el accidente de inmediato, incluso si crees que el otro conductor lo causó. Explica que el estatus de seguro del conductor sigue sin confirmarse. Pregunta sobre tu cobertura de automovilista sin seguro y otros beneficios aplicables.
- Guarda las comunicaciones de seguro. Conserva correos electrónicos, números de reclamación, cartas e información de contacto del ajustador. Si una aseguradora niega la cobertura, pide su decisión por escrito.
- Organiza una revisión legal. Comparte los registros disponibles con un abogado de accidentes de auto. El abogado puede identificar la información faltante, contactar a las partes pertinentes y explicarte tus opciones.
Puedes tomar estos pasos sin esperar a que el departamento de policía confirme la cobertura. Los requisitos de aviso de tu póliza y los plazos legales de California podrían seguir aplicándose durante la investigación.
Errores que Debes Evitar Cuando el Seguro del Otro Conductor No Está Confirmado
Evita tratar la información de seguro incierta como una respuesta definitiva o retrasar acciones mientras alguien revisa la cobertura. Estos errores pueden hacer más difícil evaluar tus opciones:
- Asumir que el Conductor Está sin Seguro: Una tarjeta de seguro faltante o una declaración verbal no establece que no exista una póliza. Podrían ser necesarios registros de respaldo antes de llegar a esa conclusión.
- Confundir una Reclamación Negada con No Tener Seguro: Una aseguradora podría rechazar tu reclamación porque disputa la responsabilidad del choque. Eso no significa necesariamente que el conductor no tuviera cobertura.
- Esperar Demasiado para Notificar a Tu Aseguradora: Tu póliza podría requerir que notifiques rápidamente un accidente. Retrasar el aviso mientras esperas la información del seguro del otro conductor podría generar problemas de cobertura.
- Aceptar un Pago sin Revisar los Términos: Firmar una liberación de acuerdo demasiado pronto es una de las cosas que no deberías hacer después de un accidente. Revisa cualquier acuerdo o liberación propuesta antes de firmar. Un abogado puede guiarte durante esta etapa.
- Dejar el Tratamiento Médico Porque la Cobertura Es Incierta: Las preguntas de seguro no determinan tus necesidades médicas. Sigue el consejo de tu proveedor tratante y guarda registros de tu atención.
No deberías esperar a la verificación del seguro antes de atender necesidades médicas urgentes o reportar el accidente. Un abogado puede revisar la información disponible antes de que tomes decisiones que afecten tu reclamación.
¿Cuánto Tiempo Puedes Esperar para Confirmar el Seguro del Otro Conductor?
California no tiene una única fecha límite para confirmar el seguro de otro conductor. Sin embargo, los plazos legales y los de la póliza podrían vencerse mientras investigas.
Conforme al Código de Procedimiento Civil § 335.1, la mayoría de las demandas por lesiones personales deben presentarse dentro de dos años. Ciertas excepciones podrían cambiar ese periodo.
Las reclamaciones de automovilistas sin seguro tienen requisitos separados en el Código de Seguros de California (California Insurance Code) § 11580.2. En general, debes tomar una de tres acciones dentro de dos años del accidente para preservar la reclamación.
- Presentar una demanda que califique contra el conductor sin seguro.
- Llegar a un acuerdo con la aseguradora sobre la cantidad debida.
- Iniciar formalmente el arbitraje notificando a la aseguradora por correo certificado, con acuse de recibo solicitado.
Simplemente reportar el accidente a tu aseguradora podría no preservar tu reclamación de automovilista sin seguro.
California también requiere que los conductores presenten el Formulario SR-1 del DMV dentro de los 10 días posteriores a accidentes que califiquen. Esto generalmente significa un choque que cause lesión, muerte o más de $1,000 en daños materiales.
Un abogado puede revisar estos plazos durante la investigación de cobertura. Esperar la respuesta de una aseguradora no extiende automáticamente tu plazo para actuar.
Preguntas Frecuentes Sobre Verificar el Seguro Tras un Accidente de Carro en California
¿Puede un Abogado Verificar el Seguro sin Presentar una Demanda?
Sí. Un abogado puede revisar los reportes de colisión, contactar a las aseguradoras identificadas y solicitar la información disponible del DMV sin presentar una demanda. Sin embargo, ciertos documentos podrían requerir procedimientos legales formales o la autorización correspondiente.
¿Puede la Policía Confirmar Si el Otro Conductor Tenía Seguro?
La policía podría registrar la información que un conductor proporciona, pero eso no garantiza que la cobertura haya sido verificada. Un reporte de colisión podría identificar a una aseguradora o documentar que el conductor no presentó prueba de seguro.
¿Puede el Otro Conductor Tener Seguro sin Estar Nombrado en la Póliza del Dueño del Vehículo?
Sí. Algunas pólizas de auto cubren a personas que conducen el vehículo asegurado con el permiso del dueño. Sin embargo, los términos de la póliza, las exclusiones y las circunstancias del accidente determinan si la cobertura aplica.
¿Una Aseguradora Tiene que Compartir Su Póliza Completa Conmigo?
No necesariamente. Una aseguradora podría proporcionar información sobre su postura respecto de la cobertura sin entregar todos los documentos de la póliza antes del litigio. El descubrimiento formal podría dar acceso a acuerdos de seguro relevantes una vez que se inicie una demanda.
¿Puede un Abogado Revisar Cada Compañía de Seguros para una Póliza No Revelada?
Un abogado no puede garantizar la búsqueda de cada aseguradora ni el acceso a cada registro privado de seguros. La investigación depende de la evidencia disponible, de las solicitudes legales y de los procedimientos de descubrimiento aplicables.
La ausencia de una póliza confirmada no implica necesariamente que no haya seguro.
Solicita a Arash Law que Revise la Información del Seguro del Otro Conductor
Si alguien te dijo que el otro conductor podría no tener seguro, los registros disponibles podrían ayudar a aclarar la situación. No necesitas tener todas las respuestas antes de solicitar una revisión legal.
Arash Law ofrece una evaluación gratuita del caso para hablar sobre el accidente, las comunicaciones con el seguro existentes y los posibles siguientes pasos. Nuestro equipo puede evaluar los hechos conocidos sin asumir que existe otra fuente de cobertura.
Llama al (888) 488-1391 para hablar de tu situación. Una consulta no garantiza la aceptación del caso, la disponibilidad del seguro ni la compensación.
Fuentes
- California DMV, Solicitud de Información de Responsabilidad Financiera (Form SR-19C). Registros de seguro y solicitudes de certificación de automovilista sin seguro.
https://www.dmv.ca.gov/portal/file/financial-responsibility-information-request-sr-19c-pdf/- California DMV, Reporte de Accidentes. Requisitos para reportar accidentes que califiquen mediante el formulario SR-1.
https://www.dmv.ca.gov/portal/dmv-virtual-office/accident-reporting/- Departamento de Seguros de California (California Department of Insurance), Reglamentos de Prácticas Justas de Acuerdos de Reclamaciones. Requisitos para investigaciones de aseguradoras y decisiones de reclamación por escrito.
https://www.insurance.ca.gov/01-consumers/130-laws-regs-hearings/05-CCR/fair-claims-regs.cfm- Departamento de Seguros de California, Guía de Seguro de Auto. Seguro de responsabilidad, cobertura de automovilista sin seguro y otros beneficios de la póliza.
https://www.insurance.ca.gov/01-consumers/105-type/95-guides/01-auto/auto101.cfm- Código de Procedimiento Civil de California (California Code of Civil Procedure) § 2017.210. Descubrimiento de acuerdos de seguro durante el litigio.
https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=CCP§ionNum=2017.210.- Código de Seguros de California (California Insurance Code) § 11580.2. Cobertura de automovilista sin seguro y requisitos estatutarios de reclamación.
https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=INS§ionNum=11580.2.- Código de Procedimiento Civil de California § 335.1. Fecha límite general de dos años para demandas por lesiones personales.
https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=CCP§ionNum=335.1.- Código de Vehículos de California § 16025. Información que los conductores deben intercambiar después de ciertos choques.
https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=VEH§ionNum=16025.- California DMV, Solicitud de Información de Responsabilidad Financiera (Formulario SR-19C). Aviso y sección solo para uso del DMV en la página 1.
https://www.dmv.ca.gov/portal/file/financial-responsibility-information-request-sr-19c-pdf/- California DMV, Reporte de Accidentes. Requisito separado de presentación dentro de 10 días para accidentes que califiquen usando el formulario SR-1.
https://www.dmv.ca.gov/portal/dmv-virtual-office/accident-reporting/Descargo de Responsabilidad
La información en esta página es para fines educativos generales y no constituye asesoría legal. No se forma ninguna relación abogado-cliente por leer o confiar en este contenido. Si te lesionaste, consulta con un abogado de lesiones personales con licencia en California sobre tu situación específica. Arash Law: (888) 488-1391.