TL;DR: El abogado correcto depende del problema: un abogado de lesiones personales te puede ayudar a disputar la culpa o el valor de tus lesiones, mientras que un abogado de cobertura puede atender desacuerdos sobre la póliza. Podrías necesitar a los dos. Una negativa, por sí sola, no prueba mala fe. Revisa la póliza aplicable, la explicación de la negativa y los registros médicos de tus lesiones. Pregúntales a los abogados qué servicios y procedimientos están incluidos, cómo funcionan los honorarios y quién se encarga de los plazos.
Podrías necesitar un abogado de lesiones personales, un abogado de cobertura de seguros, o ambos, dependiendo de la póliza involucrada y de por qué la aseguradora dice que no hay cobertura. Un abogado de lesiones puede atender disputas sobre la culpa y la compensación, mientras que un abogado de cobertura puede responder preguntas sobre la póliza.
Antes de elegir un abogado, revisa la explicación escrita de la aseguradora, la cobertura aplicable y los hechos de tu reclamación por lesiones. Una negativa de cobertura por sí sola no prueba que la aseguradora actuó de manera ilegal o de mala fe.
Datos Clave Sobre las Negativas de Seguros en California
- Las Negativas de Reclamaciones Deben Ser por Escrito: Según el 10 CCR § 2695.7(b)(1), las aseguradoras deben emitir las negativas de reclamaciones por escrito. Las negativas de primera parte deben incluir los fundamentos de hecho y legales de la negativa, y las negativas basadas en disposiciones de la póliza deben identificar dichas disposiciones y explicar cómo se aplican.
- Las Aseguradoras Deben Investigar de Manera Justa: Según el 10 CCR § 2695.7(d), las aseguradoras deben llevar a cabo investigaciones diligentes, exhaustivas, justas y objetivas, sin solicitar repetidamente información no relacionada con la resolución de la reclamación.
- El Reconocimiento de la Reclamación Generalmente Tiene un Límite de 15 Días: Según el 10 CCR § 2695.5(e), las aseguradoras generalmente deben reconocer una reclamación dentro de los 15 días calendario después de recibir el aviso, sujeto a excepciones reglamentarias.
- Las Decisiones Sobre Reclamaciones Generalmente Tienen un Límite de 40 Días: Según el 10 CCR § 2695.7(b)–(c), las aseguradoras generalmente deben aceptar o negar las reclamaciones dentro de los 40 días calendario posteriores a recibir la prueba de la reclamación, o explicar por qué se necesita más tiempo.
- Las Demandas por Lesiones Generalmente Tienen un Plazo de Dos Años: Según el CCP § 335.1, la mayoría de las demandas por lesiones personales deben presentarse dentro de los dos años siguientes a la lesión. Podrían aplicar excepciones y plazos distintos.
- Podrían Aplicar Otros Plazos de Presentación: California generalmente permite un plazo de tres años para las demandas por daños materiales (CCP § 338) y de seis meses para presentar reclamaciones por lesiones o daños materiales contra entidades gubernamentales (Código de Gobierno § 911.2). No cumplir con estos plazos podría impedir una reclamación, mientras que los retrasos pueden debilitar la evidencia.
Tabla de Contenidos
Una Aseguradora Dice que No Hay Cobertura Después del Choque. ¿Cómo Sé Si Necesito Ayuda con Mi Reclamación por Lesiones, con la Póliza o con Ambas?
Podrías necesitar ayuda con tu reclamación por lesiones, con tu póliza de seguro o con ambas. La ayuda correcta depende de qué aseguradora negó la cobertura y de la razón que dio. Revisar la carta de negativa junto con tus registros médicos puede ayudar a identificar qué problemas requieren atención.
Cuándo Necesitas Ayuda Legal con Tu Reclamación por Lesiones
Un abogado de lesiones personales puede ayudarte cuando una aseguradora disputa quién causó el accidente o cuánto valen tus lesiones. Estas disputas pueden involucrar registros médicos, declaraciones de testigos, informes del choque y opiniones de expertos.
Tu abogado puede reunir evidencia, evaluar la responsabilidad y documentar tus pérdidas. Si una aseguradora también niega la cobertura, el abogado puede evaluar cómo ello afecta la reclamación por lesiones y si debería intervenir un especialista en cobertura, como un ajustador de reclamaciones especializado, un analista de gestión de riesgos o un profesional de suscripción.
Cuándo Necesitas Ayuda Legal con la Póliza de Seguro
Un abogado de seguros puede ayudar a evaluar la afirmación de una aseguradora de que la póliza no cubre la reclamación. La disputa puede referirse a una exclusión, a una interrupción de la cobertura o a si un conductor o vehículo en particular estaba asegurado.
El abogado puede revisar la póliza, la carta de negativa y los detalles del accidente para evaluar la posición de la aseguradora. Si la reclamación involucra a tu propia aseguradora, el abogado también puede evaluar la posible mala fe. Una negativa, por sí sola, no constituye una conducta indebida.
Cuándo Necesitas Ayuda Legal con Ambas Cosas
Podrías necesitar ambos tipos de ayuda legal cuando surjan preguntas sobre la cobertura, así como disputas sobre la culpa o el valor de las lesiones. Por ejemplo, una aseguradora podría disputar la cobertura de un conductor mientras también cuestiona la responsabilidad de ese conductor en el choque.
Algunos abogados manejan ambas áreas; otros trabajan con abogados por separado. Cuando la situación involucre referencias o abogados coordinados, pregunta quién se encargará de cada problema y de proteger los plazos aplicables. Una consulta con un abogado de accidentes de auto puede ayudar a determinar si tu situación requiere asesoría adicional sobre la cobertura.
Por ejemplo, una aseguradora podría negarse a pagar porque afirma que un conductor, un vehículo o un accidente no están cubiertos. Sin revisar la póliza real, la carta de la aseguradora y los hechos que motivaron la negativa, nadie puede determinar si esa posición es correcta. La negativa no debería tratarse como mala fe comprobada, una negativa ilegal, ni necesariamente como una decisión bajo tu propia póliza.
Reclamaciones de Primera Parte vs. Tercera Parte: ¿Quién Niega la Cobertura?
Una negativa de primera parte implica cobertura bajo tu propia póliza. Una negativa de tercera parte involucra a la aseguradora de responsabilidad de la persona a quien le atribuyes haber causado el accidente. Esta distinción afecta tus opciones legales y las obligaciones de la aseguradora hacia ti.
| Punto de Comparación | Reclamación de Primera Parte | Reclamación de Terceros |
|---|---|---|
| ¿De Quién es la Cobertura Involucrada? | Cobertura disponible para ti bajo tu propia póliza, como seguro de automovilista sin seguro/con seguro insuficiente, colisión o pagos médicos. | El seguro de responsabilidad de otra persona. |
| ¿Qué Obligación Te Debe la Aseguradora? | Tu aseguradora tiene una obligación contractual de buena fe y de trato justo. | La aseguradora de la otra parte no te debe la misma obligación contractual que le debe a su asegurado. |
| ¿Puedes Presentar una Reclamación por Mala Fe? | Podrías tener una reclamación si tu aseguradora retiene de manera irrazonable los beneficios que te corresponden según la póliza. Sin embargo, una negativa por sí sola no establece mala fe. | Los reclamantes de terceros generalmente no pueden demandar a la aseguradora de la otra parte por mala fe. |
| ¿Pueden los Daños Superar los Beneficios de la Póliza? | Una reclamación exitosa por mala fe podría dar lugar a una compensación por daños adicionales, según los hechos. | La negativa, por sí sola, no te da derecho a una compensación por daños por mala fe contra la aseguradora de la otra parte. |
Incluso cuando la misma compañía de seguros gestiona ambas reclamaciones, tus derechos legales dependen de qué póliza y qué cobertura están involucradas.
Tanto los reclamantes de primera parte como los de tercera parte pueden reportar preocupaciones sobre el manejo de las reclamaciones al Departamento de Seguros de California (California Department of Insurance, CDI). El Código de Seguros de California (California Insurance Code) § 790.03 identifica prácticas injustas de reclamaciones que el CDI puede hacer cumplir. Sin embargo, el estatuto en sí no crea un derecho privado a demandar, como se estableció en Moradi-Shalal v. Fireman’s Fund Ins. Cos., 46 Cal. 3d 287 (1988).
Cómo Saber Si la Disputa Es Sobre Cobertura, Culpa o el Valor de la Reclamación
Una aseguradora puede disputar la cobertura, la responsabilidad o el valor de tus lesiones. Estas son preguntas distintas, y cada una puede requerir un trabajo legal diferente.
- Disputas de Cobertura: La aseguradora sostiene que la póliza no cubre la reclamación. Podría citar un conductor, un vehículo o un accidente excluido, o una interrupción de la póliza. Un abogado puede revisar el lenguaje de la póliza, las exclusiones y los detalles del accidente para evaluar si la razón alegada por la aseguradora respalda su negativa.
- Disputas de Responsabilidad: La aseguradora disputa la responsabilidad de su asegurado o alega que tú contribuiste al accidente. Bajo la regla de culpa comparativa pura de California, la culpa compartida generalmente reduce la compensación en lugar de impedirla. Un abogado puede revisar la evidencia y evaluar la posición de la aseguradora respecto de la culpa y la causalidad.
- Disputas de Valuación: La aseguradora disputa la cantidad de compensación que justifican tus lesiones y pérdidas. Podría cuestionar el tratamiento, los gastos médicos, los ingresos perdidos o las necesidades de atención futura. Un abogado puede revisar registros médicos, facturas, documentos laborales y opiniones de expertos para respaldar los daños que buscas recuperar.
La carta de negativa puede identificar un problema o varias disputas que se superponen.
Por ejemplo, una carta que afirma que el conductor fue excluido de la póliza plantea una cuestión de cobertura. Una carta que afirma que el conductor asegurado no fue responsable plantea una cuestión de responsabilidad. Una oferta de acuerdo baja, basada en gastos médicos en disputa, pone en duda el valor de la reclamación. Estas posiciones no deben tratarse como intercambiables.
Reserva de Derechos vs. Negativa Total: Entiende la Diferencia
Antes de asumir que una compañía de seguros se ha retirado por completo de la reclamación, verifica si el documento es una negativa definitiva o una carta de reserva de derechos (reservation of rights, ROR).
En California, una aseguradora puede enviar una carta de reserva de derechos mientras investiga la cobertura y continúa defendiendo a su asegurado. La carta puede identificar preguntas sobre exclusiones, aviso o la cobertura del conductor.
Una reserva de derechos no es lo mismo que una negativa final. Incluso cuando se niega la cobertura, la carta puede referirse únicamente a ciertos beneficios, obligaciones o reclamaciones. Pídele a un abogado que identifique qué rechazó realmente la aseguradora y si alguna parte de la reclamación por lesiones sigue abierta.
¿Qué Opciones Quedan si la Aseguradora del Conductor Culpable Niega la Cobertura?
La negativa de cobertura de la aseguradora del otro conductor no termina automáticamente tu reclamación por lesiones contra la parte responsable. Un abogado de accidentes de auto puede investigar si es posible demandar directamente al conductor responsable o identificar una cobertura secundaria. Sin embargo, si el conductor tiene activos personales limitados, cobrar una sentencia puede resultar difícil.
También podrías contar con protección bajo tu propia póliza. Si el conductor culpable no tiene seguro o la negativa deja al conductor sin cobertura, tu propia cobertura de automovilista sin seguro (UM) podría aplicar. La cobertura de automovilista con seguro insuficiente (UIM) también podría aplicar cuando los límites de la póliza del conductor son demasiado bajos para cubrir tus pérdidas.
La cobertura de pagos médicos (Medical Payments, MedPay), si la tienes, puede ayudar con las facturas médicas independientemente de quién tuvo la culpa. Estas son reclamaciones de primera parte, por lo que tu aseguradora tiene la obligación de procesar la reclamación de buena fe.
Si estos beneficios están disponibles, depende de tu póliza, de la cobertura del otro conductor y de las circunstancias del accidente. La negativa de la otra aseguradora no establece automáticamente la elegibilidad para los beneficios de UM o de UIM.
Tu propia póliza también tiene sus propios requisitos de aviso y plazos, que pueden ser distintos de los del plazo para demandar al conductor culpable. Según el Código de Seguros de California § 11580.2(i), generalmente debes preservar una reclamación de UM dentro de los dos años del accidente mediante:
- Presentar una demanda por lesiones corporales contra el conductor sin seguro.
- Llegar a un acuerdo sobre la cantidad adeudada.
- Iniciar formalmente el arbitraje mediante un aviso escrito enviado por correo certificado (con acuse de recibo).
Estas son formas alternativas de preservar una reclamación de UM que califique, no pasos que deben completarse todos. Podrían aplicar otras reglas de tiempo y excepciones.
Notifica a tu propia aseguradora de inmediato y pídele a un abogado que revise tu póliza.
¿Por qué Fue Negada Tu Reclamación: Cobertura, Responsabilidad o Valuación?
Una aseguradora puede negar tu reclamación al disputar la cobertura de la póliza, la responsabilidad por el accidente o la valoración de tus lesiones. Cada tipo de disputa requiere evidencia distinta y asistencia legal específica. Saber cuál aplica te indica qué necesitará probar tu caso.
- Disputas de Cobertura: La aseguradora sostiene que la póliza no cubre la reclamación. Podría citar un conductor, un vehículo o un accidente excluido, o una interrupción de la póliza. Un abogado puede revisar el lenguaje de la póliza, las exclusiones y los detalles del accidente para evaluar si la razón declarada por la aseguradora respalda su negativa.
- Disputas de Responsabilidad: La aseguradora disputa la responsabilidad de su asegurado o alega que tú contribuiste al accidente. Bajo la regla de culpa comparativa pura de California, la culpa compartida generalmente reduce la compensación en lugar de impedirla. Un abogado puede revisar la evidencia y evaluar la posición de la aseguradora respecto de la culpa y la causalidad.
- Disputas de Valuación: La aseguradora disputa la cantidad de compensación que justifican tus lesiones y pérdidas. Podría cuestionar el tratamiento, los gastos médicos, los ingresos perdidos o las necesidades de atención futura. Un abogado puede revisar registros médicos, facturas, documentos de empleo y opiniones de expertos para respaldar los daños que buscas recuperar.
La carta de negativa puede identificar un problema o varias disputas que se superponen. Revisar las razones declaradas puede ayudarte a determinar qué documentos y asistencia legal necesitas.
¿Necesitas ayuda para entender la negativa de cobertura por escrito? Llama a Arash Law al (888) 488-1391 para una evaluación gratuita de tu caso. Comparte por escrito la explicación de la aseguradora y los hechos relacionados con tu lesión. Preguntar si el despacho puede gestionar la reclamación por lesiones, revisar la cobertura o hablar sobre la posibilidad de un abogado independiente. Una revisión no garantiza que la cobertura se restaure ni que se dé seguimiento a un litigio de cobertura.
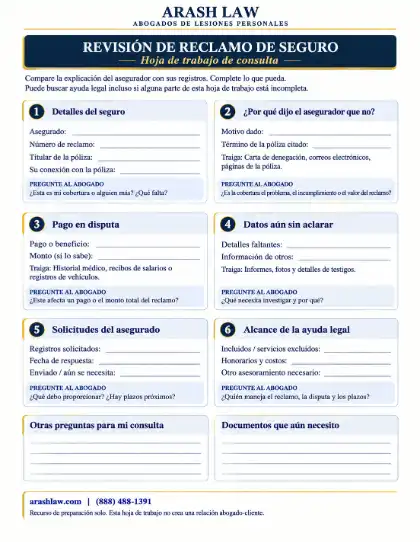
Hoja de Trabajo Para la Consulta de Revisión de Reclamación de Seguro
Compara la explicación escrita de la aseguradora con los documentos de la póliza disponibles y los registros médicos de tus lesiones. Usa este mapa para registrar lo que sabes, identificar la información que falta y anotar preguntas sobre los servicios legales que podrías necesitar.
Puedes buscar ayuda antes de completar cada fila.
Mantén la carta de negativa y cualquier documento de respaldo juntos. Anota la información que no sabes en lugar de adivinar.
Preguntas Frecuentes Sobre Reclamaciones por Lesiones Negadas en California
¿Qué Debo Buscar en Mi Carta de Negativa?
Busca la razón declarada por la aseguradora, cualquier disposición de la póliza que cite y si negó toda o parte de tu reclamación. Anota cualquier documento solicitado, las fechas de respuesta o los procedimientos de revisión.
Lleva la carta completa y la correspondencia relacionada a un abogado. El abogado puede comparar la explicación con los documentos de la póliza disponibles y la evidencia de las lesiones para identificar la disputa y hablar sobre los próximos pasos apropiados.
¿Puedo Demandar a la Compañía de Seguros del Conductor Culpable por Mala Fe?
Generalmente, no. La aseguradora del otro conductor le debe su obligación contractual de buena fe a su asegurado, no a ti como reclamante de tercera parte. Puedes presentar una demanda por lesiones contra el conductor responsable o presentar una queja ante el Departamento de Seguros de California por la gestión de la reclamación. Las excepciones limitadas, como una cesión válida de los derechos del asegurado, requieren una revisión legal por separado.
¿Qué Pasa Si la Aseguradora Me Culpa del Accidente Bajo la Ley de California?
Aún podrías recuperar una compensación aunque hayas contribuido parcialmente al accidente. La regla de culpa comparativa pura de California reduce tu compensación en proporción a tu porcentaje de responsabilidad. Por ejemplo, si tuviste un 20% de culpa, tus daños recuperables se reducirían en un 20%.
Sin embargo, la alegación de la aseguradora no establece tu parte de la culpa. Un abogado puede revisar la evidencia y cuestionar una evaluación infundada.
¿Los Abogados Solo Cobran Si Ganan un Caso de Reclamación Negada?
Los abogados de Arash Law manejan casos de lesiones personales bajo honorarios de contingencia, lo que significa que solo cobran si ganan tu caso o logran un acuerdo. Los abogados de cobertura de seguros pueden ofrecer acuerdos de honorarios distintos.
Antes de contratar a un abogado, pregunta cómo funcionan los honorarios del abogado y los costos del caso, si los servicios relacionados con la cobertura están incluidos y si un abogado por separado cobraría honorarios adicionales. Revisa estos términos en el acuerdo escrito.
El Código de Negocios y Profesiones de California (California Business and Professions Code) § 6147 generalmente requiere que los acuerdos de honorarios de contingencia que califiquen sean por escrito y establezcan el porcentaje de honorarios aplicable.
¿Puede el Departamento de Seguros de California Revertir una Negativa de Terceros?
No. El CDI no puede ordenarle a la aseguradora de otra persona que pague tu reclamación por lesiones. Sin embargo, puede revisar las quejas e investigar posibles violaciones de las leyes de seguros y de las regulaciones de manejo de reclamaciones de California. La aseguradora podría reconsiderar su negativa tras esa revisión, pero una queja no garantiza el pago ni decide una reclamación civil por mala fe. Un abogado puede evaluar por separado si la negociación o el litigio son apropiados.
¿Tengo que Apelar Directamente ante la Compañía de Seguros Antes de Contratar a un Abogado?
No. Puedes consultar o contratar a un abogado antes de pedirle a la aseguradora que reconsidere su negativa. Lleva la explicación escrita, los documentos de la póliza disponibles y la correspondencia de la reclamación. Un abogado puede revisar el razonamiento de la aseguradora, identificar la información que falta y explicarte tus opciones. Pregunta si la representación propuesta incluye solicitar una reconsideración, gestionar la reclamación por lesiones o atender la disputa de la póliza.
Solicitar una reconsideración generalmente no pausa el plazo para presentar una demanda por lesiones, que suele ser de dos años a partir de la lesión, según el CCP § 335.1, sujeto a excepciones. Pídele a un abogado que confirme tu plazo de presentación antes de depender del proceso de revisión de la aseguradora.
Solicita una Revisión de Tu Carta de Negativa y los Hechos de Tu Lesión con Arash Law
Una revisión de la explicación escrita de la aseguradora y de tus registros médicos puede ayudar a aclarar la disputa y a determinar la asistencia legal que podrías necesitar.
Usa la Hoja de Trabajo Para la Consulta que está arriba para organizar lo que tienes. Los documentos que faltan no te impiden solicitar una consulta inicial.
Llama al (888) 488-1391 o contacta a Arash Law en línea para una evaluación gratuita de tu caso.
Pide una revisión de la explicación escrita de la aseguradora y de los hechos relacionados con tu lesión. El despacho puede hablar sobre los servicios legales que podría ofrecer y sobre si sería apropiado contar con un abogado de cobertura por separado. Una consulta no garantiza la reversión de la negativa, ni un litigio de cobertura, ni una recuperación por mala fe.
Fuentes
- Código de Regulaciones de California (California Code of Regulations), Título 10, §§ 2695.5 y 2695.7: Regulaciones de Prácticas Justas de Liquidación de Reclamaciones (Fair Claims Settlement Practices Regulations). Departamento de Seguros de California (California Department of Insurance). https://www.insurance.ca.gov/01-consumers/130-laws-regs-hearings/05-CCR/fair-claims-regs.cfm
- Código de Seguros de California § 11580.2: Cobertura de Automovilista sin Seguro y con Seguro Insuficiente (Uninsured and Underinsured Motorist Coverage). Legislatura de California (California Legislature). https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=INS§ionNum=11580.2
- Código de Procedimiento Civil de California (California Code of Civil Procedure) § 335.1: el estatuto de limitaciones, también conocido como plazo de prescripción, de Dos Años para Lesiones Personales. Legislatura de California. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=CCP§ionNum=335.1
- Moradi-Shalal v. Fireman’s Fund Ins. Cos., 46 Cal. 3d 287, 304 (1988) (sin derecho privado de acción bajo Ins. Code § 790.03), aplicado en Chalal v. United Financial Casualty Co., No. 2:25-cv-00037-TLN-SCR, slip op. at 8 (E.D. Cal. Sept. 30, 2025). https://www.govinfo.gov/content/pkg/USCOURTS-caed-225-cv-00037/pdf/USCOURTS-caed-225-cv-00037-0.pdf
- Victor E. Schwartz. “Li v. Yellow Cab Company: A Survey of California Practice under Comparative Negligence.” Pacific Law Journal, vol. 7, no. 2 (1976). https://scholarlycommons.pacific.edu/cgi/viewcontent.cgi?article=2458&context=mlr
Descargo de Responsabilidad
La información en esta página es para fines educativos generales y no constituye asesoría legal. No se forma ninguna relación abogado-cliente por leer o depender de este contenido. Si resultaste lesionado, consulta a un abogado de lesiones personales con licencia en California para tu situación específica. Arash Law: (888) 488-1391.