TL;DR: Sí, todavía puedes obtener una evaluación de lesiones. Aunque una nueva póliza de seguro no puede cubrir retroactivamente un choque anterior, todavía podrías tener una reclamación por lesiones personales contra un conductor responsable u otra parte responsable. Un abogado puede examinar la culpa, los expedientes médicos y los posibles límites sobre los daños recuperables.
Todavía puedes pedir una evaluación de tus lesiones, incluso si compraste seguro de auto después del accidente. Un doctor puede evaluar tus lesiones, mientras que un abogado de lesiones personales puede revisar tus documentos de seguro, investigar quién causó el choque y evaluar tus opciones legales. Nomás ten en cuenta que tu nueva póliza no cubre retroactivamente el accidente.
Tu tarjeta de seguro actual no establece si estabas cubierto cuando ocurrió el accidente. Un abogado tiene que revisar por separado la fecha de solicitud, la hora real de inicio de la cobertura y cualquier seguro aplicable anterior. Incluso si no tenías cobertura que calificara en ese momento, todavía podrías buscar ciertos daños de una parte responsable.
Sin embargo, si no tenías seguro en el momento del accidente, la ley de California podría limitar los tipos de compensación que puedes recuperar. Una evaluación legal puede ayudarte a entender estas limitaciones y explorar tus opciones para buscar compensación a pesar de ellas.
Tabla de Contenidos
Compré una Póliza Después del Accidente. ¿Qué Debe Revisar un Abogado Antes de Decir Si Puedo Reclamar Mis Lesiones?
Un abogado debería revisar tus registros de seguro, la línea de tiempo del accidente y la evidencia de tus lesiones antes de evaluar una posible reclamación por lesiones. La revisión generalmente se enfoca en tres áreas:
- Cobertura de Seguro: El abogado compara la hora del accidente con tu solicitud, registros de pago y la fecha de vigencia de la póliza. También revisan si otra póliza te cubría a ti o al vehículo.
- Responsabilidad por el Accidente: Reportes de la policía, declaraciones de testigos, fotografías y otra evidencia pueden ayudar a establecer si otro conductor o parte causó el accidente.
- Compensación Potencial: Expedientes médicos, cuentas de tratamiento, prueba de salarios perdidos y documentación de otras pérdidas ayudan al abogado a evaluar los daños potenciales. Tu estatus de seguro podría afectar ciertos daños, pero no determina automáticamente el resultado.
Datos Clave Sobre el Seguro Después del Accidente y las Reclamaciones por Lesiones en California
- Todavía puedes pedir una evaluación de lesiones. Comprar seguro después de un accidente no te impide buscar atención médica o consultar a un abogado sobre una posible reclamación por lesiones.
- El seguro nuevo no cubre un choque anterior. Un abogado tiene que comparar la fecha y hora del accidente con la fecha y hora de vigencia de la póliza.
- Tu tarjeta de seguro actual no es suficiente. Registros de solicitud, confirmaciones de pago y otras pólizas aplicables pueden ayudar a establecer si existía cobertura en el momento del choque.
- Todavía podrías buscar compensación. Si otra parte causó el accidente, podrías tener una reclamación por lesiones. Sin embargo, el Código Civil de California (California Civil Code) § 3333.4 (Proposición 213) podría limitar los daños por dolor y sufrimiento para ciertos conductores sin seguro.
- Los plazos para presentar todavía aplican. Puedes pedir una evaluación de tus lesiones después de comprar seguro, pero todavía necesitas considerar los plazos para buscar compensación. La ley estatal generalmente permite dos años para presentar una demanda por lesiones personales y seis meses para presentar reclamaciones contra el gobierno.
¿Qué Debería Verificar un Abogado Si Compré Seguro Después de un Accidente?
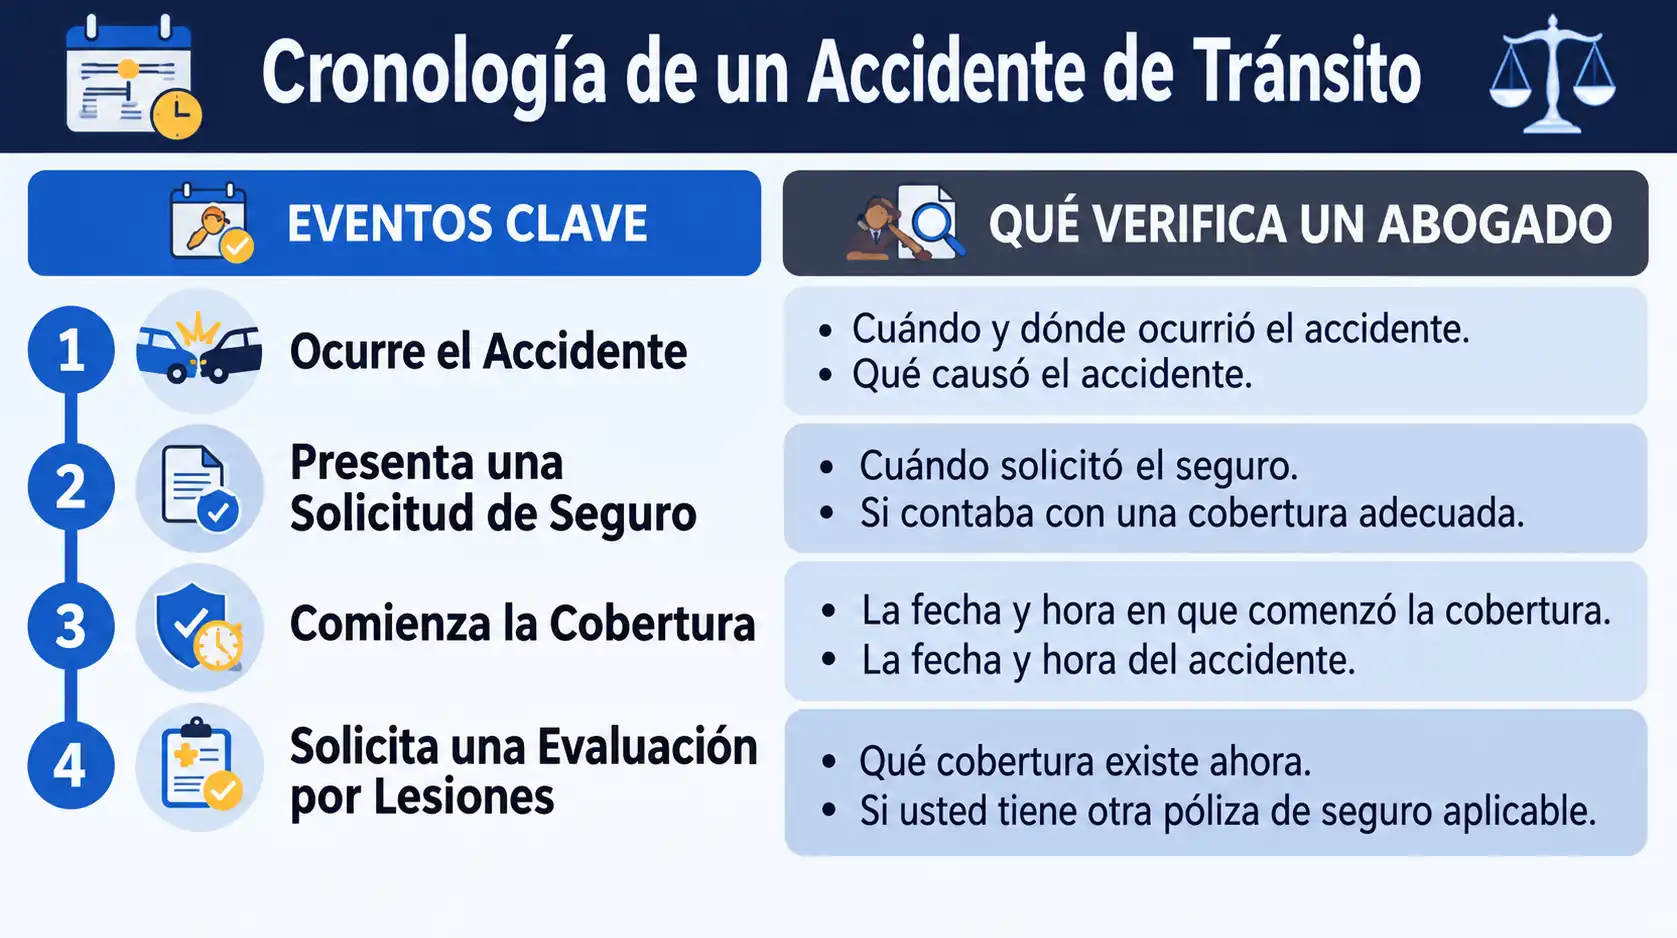
Un abogado debería verificar si tenías seguro aplicable en el momento del accidente y evaluar tus opciones para buscar una reclamación por lesiones. La línea de tiempo de abajo describe los pasos clave en esa revisión.
Una revisión legal de esta línea de tiempo puede ayudar al abogado a contestar estas dos preguntas clave.
Pregunta 1: ¿Estaba el Seguro Vigente Cuando Ocurrió el Accidente?
Un abogado tiene que determinar si existía cobertura que calificara en el momento de la colisión. Una póliza comprada después no puede asegurar retroactivamente una pérdida que ocurrió antes de que empezara la cobertura. Sin embargo, otra póliza aplicable podría haber cubierto al conductor o al vehículo. Para determinar si este es el caso, el abogado debería revisar los registros reales del seguro, como:
- Una copia de tu solicitud de seguro.
- El recibo de pago de la solicitud.
- Correos electrónicos u otras comunicaciones con una aseguradora o agente que confirmen la solicitud.
- La página de declaraciones de tu nueva póliza.
- Prueba temporal de cobertura de seguro (como un binder de seguro).
- Endosos de la póliza.
Pregunta 2: ¿Puedo Contratar a un Abogado y Buscar una Reclamación por Lesiones?
Sí. Si compraste seguro después del accidente, todavía puedes consultar a un abogado de lesiones personales para evaluar tus opciones legales. Contratar a un abogado no depende de que tu nueva póliza cubra el choque anterior. Si tienes una reclamación viable, depende de la responsabilidad, las fuentes disponibles de recuperación, las lesiones documentadas, las restricciones legales aplicables y los plazos para presentar.
Si otro conductor causó el choque, todavía podrías buscar una reclamación por lesiones contra ese conductor, incluso si compraste seguro después. Un abogado normalmente revisará la siguiente evidencia para evaluar quién podría ser responsable:
- El reporte de la policía.
- Fotos de la escena del accidente.
- Declaraciones de testigos.
Antes de contratar a un abogado para que maneje tu reclamación por lesiones, considera hacerles las siguientes preguntas:
- No tenía seguro cuando ocurrió el accidente. ¿Todavía puedes ayudarme a buscar una reclamación contra la aseguradora del conductor culpable?
- ¿Cómo afectaría mi falta de seguro en el momento del choque tu enfoque para manejar mi caso?
- No tengo prueba de cuándo empezó mi cobertura. ¿Puedes ayudarme a obtener los registros de seguro necesarios?
Las respuestas del abogado pueden ayudarte a entender qué implicaría la representación, cómo abordarían tu situación de seguro y qué pasos tomarían si decides contratarlos.
¿Por qué Mi Tarjeta de Seguro Actual No Establece Cobertura Para un Accidente Anterior?
Tu tarjeta de seguro actual no puede establecer cobertura para un accidente anterior porque solo muestra tu información de seguro presente. No establece si tu póliza estaba activa en el momento del choque.
El Código de Seguros de California (California Insurance Code) § 460 aborda cuándo empieza la cobertura del seguro. Una póliza podría listar una hora exacta de inicio, y un binder de seguro podría proporcionar cobertura temporal antes de que la aseguradora emita la póliza final.
Esta distinción importa porque presentar una solicitud o hacer un pago no necesariamente significa que la cobertura empezó de inmediato. Un abogado debería revisar los registros de la aseguradora para verificar la hora real de inicio de la cobertura en lugar de depender solo de la fecha que aparece en tu tarjeta de seguro actual.
Un abogado de accidentes de carro puede comparar los documentos y los términos de la póliza para determinar si la cobertura estaba activa en el momento del accidente.
Cómo los Abogados Evalúan la Responsabilidad en Reclamaciones por Lesiones Contra Terceros
Los abogados evalúan la responsabilidad revisando reportes del accidente, declaraciones de testigos, fotografías y otra evidencia disponible para determinar quién causó el choque. Luego evalúan si las acciones de otra parte contribuyeron a tus lesiones.
Tu estatus de seguro en el momento del accidente no determina automáticamente quién tuvo la culpa. Si otro conductor causó el choque, todavía podrías buscar una reclamación por lesiones contra la aseguradora de ese conductor en lugar de buscar beneficios de la póliza que compraste después del choque. Un abogado puede investigar si la negligencia del otro conductor respalda tu reclamación.
Bajo el Código Civil de California § 1714, todos tienen que usar cuidado razonable para evitar dañar a otros. Si un conductor no ejerce ese cuidado y causa un accidente, podrían ser responsables por las lesiones y pérdidas resultantes.
Cuando más de un conductor contribuye al choque, un abogado también tiene que considerar cómo comparten la responsabilidad. California sigue la regla de culpa comparativa pura establecida en Li v. Yellow Cab Co., 13 Cal.3d 804 (1975). Esto significa que todavía podrías recuperar compensación incluso si tuviste parte de la responsabilidad del choque.
Por ejemplo, si tuviste 30% de la culpa, generalmente recuperarías 30% menos en daños. Un abogado puede revisar la evidencia para determinar la responsabilidad en un accidente de carro en California y evaluar la parte de responsabilidad de cada conductor.
Podrías tener más opciones de las que piensas. Arash Law ofrece una evaluación de caso gratis para víctimas de accidentes en California, incluyendo a quienes no tenían seguro en el momento del choque. Llama al (888) 488-1391 para hablar con un abogado de reclamaciones por accidentes de tráfico en California sin costo.
¿Cómo Podría Afectar la Proposición 213 Mi Reclamación por Lesiones?
El Código Civil de California § 3333.4, conocido como la Proposición 213, podría impedir que ciertos conductores sin seguro recuperen compensación por pérdidas específicas.
Generalmente, puedes buscar dos tipos principales de compensación a través de una reclamación por lesiones personales:
- Daños Económicos (Financieros): Ejemplos incluyen cuentas médicas y salarios perdidos.
- Daños No Económicos (Personales): Ejemplos incluyen dolor y sufrimiento y angustia emocional.
La Proposición 213 puede impedir la recuperación de daños no económicos si eras dueño de un vehículo sin seguro involucrado en el accidente o manejabas sin establecer la responsabilidad financiera requerida. Comprar seguro después de un accidente no evita automáticamente que aplique.
Un abogado primero tiene que determinar si el conductor cumplía con los requisitos de responsabilidad financiera de California en el momento de la colisión. Esta revisión podría incluir seguro que cubra un vehículo prestado, pólizas aplicables y otras formas que califiquen de responsabilidad financiera.
Si la Proposición 213 aplica, todavía podrías buscar daños económicos de una parte responsable. En ciertos casos, también podrías conservar tu derecho a recuperar daños no económicos. Por ejemplo, podría aplicar una excepción si una corte condenó al conductor culpable por manejar bajo la influencia.
Una revisión legal puede ayudar a identificar qué daños podrían ser recuperables en una reclamación por accidente de carro en California y si la Proposición 213 limita tu compensación.
¿Debería Esperar para Pedir una Evaluación de Lesiones Después de Comprar Seguro?
No. Puedes pedir una evaluación de lesiones sin esperar a que tu nueva póliza de seguro entre en vigor. Buscar atención médica y hablar de tus opciones legales pronto también puede ayudarte a documentar tus lesiones y preservar evidencia antes de que ya no esté disponible.
California también establece plazos para buscar reclamaciones por lesiones:
- Demandas por Lesiones Personales: Bajo el CCP § 335.1, generalmente tienes dos años desde la fecha de la lesión para presentar una demanda.
- Reclamaciones Contra el Gobierno: Bajo el Código de Gobierno (Government Code) § 911.2, generalmente tienes que presentar una reclamación por lesiones personales contra una entidad pública dentro de seis meses.
Estos plazos podrían variar dependiendo de las circunstancias. Un abogado puede ayudarte a identificar qué plazos aplican mientras reúnes expedientes médicos, reportes del accidente, fotografías y otra evidencia relevante.
Preguntas Frecuentes Sobre Comprar Seguro Después de un Accidente en California
¿Es Fraude de Seguro Pedir una Evaluación de Lesiones Después de Comprar Seguro?
No. Pedir una evaluación de lesiones después de comprar seguro no, por sí solo, constituye fraude de seguro.
Puedes consultar a un abogado sobre un accidente anterior, incluso si tu nueva póliza no lo cubre. Sin embargo, proporcionar información falsa a sabiendas o tergiversar la hora del accidente para obtener beneficios de seguro podría constituir fraude bajo el Código Penal de California (California Penal Code) § 550.
¿Presento una Reclamación con Mi Seguro Nuevo Si Alguien Me Pegó?
No. Una póliza nueva solo cubre eventos que ocurren después de que empieza la cobertura. Si alguien más causó el choque, tu reclamación debería ir por el seguro de responsabilidad del conductor culpable, no por tu propia póliza nueva.
¿Puedo Usar Mi Seguro Médico para Pagar Mis Lesiones de un Accidente de Carro?
Sí. Si tienes seguro médico aplicable, podría cubrir evaluaciones médicas y tratamiento después de un accidente de carro, sujeto a los términos de tu plan. Tu aseguradora de salud podría después buscar reembolso de un acuerdo por lesiones personales. Un abogado puede revisar cualquier obligación de reembolso al evaluar tu reclamación.
¿Todavía Necesito Reportar el Choque al DMV Si No Tenía Seguro de Auto?
Sí. Tienes que presentar un reporte SR-1 con el DMV dentro de 10 días si el choque causó una lesión, una muerte o más de $1,000 en daños a la propiedad. Esa obligación de presentar aplica sin importar tu estatus de seguro en el momento del choque.
Si no tenías seguro cuando ocurrió el accidente, el DMV podría suspender tus privilegios de manejar por al menos un año. Comprar seguro después no evita esta consecuencia. La reinstalación generalmente requiere mantener prueba de responsabilidad financiera con el DMV por tres años.
¿Qué Pasa Si el Conductor Culpable Tampoco Tiene Seguro?
Si el conductor culpable no tiene seguro, todavía podrías buscar compensación, pero cobrarla puede ser más difícil. Un abogado puede revisar si la cobertura de automovilista sin seguro u otra póliza de seguro aplica. También podrías poder demandar directamente al conductor responsable, aunque recuperar dinero depende de sus bienes disponibles y otras circunstancias.
¿Aplica la Proposición 213 Si Yo Estaba Manejando el Carro Asegurado de Otra Persona?
No necesariamente. Si estabas manejando el vehículo asegurado de otra persona con permiso, la póliza del dueño podría proporcionar cobertura que califique. Sin embargo, exclusiones de la póliza y otras circunstancias podrían afectar si la Proposición 213 aplica. Un abogado debería revisar los documentos de seguro y tu estatus de responsabilidad financiera en el momento del accidente antes de determinar si tus daños están limitados.
¿Cómo Pago Ayuda Legal Si No Tengo Dinero para Pagarle a un Abogado por Adelantado?
Busca abogados de lesiones personales en California que manejen casos con honorarios de contingencia. Esto generalmente significa que no pagas honorarios de abogado a menos que se recupere compensación, así que no tienes que pagarles por adelantado. Bajo el Código de Negocios y Profesiones de California (California Business and Professions Code) § 6147, los acuerdos de honorarios de contingencia tienen que ser por escrito y explicar los honorarios del abogado y cómo se manejarán los costos del caso.
Habla con Arash Law Sobre Tu Reclamación por Lesiones en California
Si compraste seguro de auto después de una colisión, Arash Law puede revisar la línea de tiempo de tu accidente, solicitud de seguro, fecha de vigencia de la póliza, evidencia de responsabilidad y expedientes médicos. Nuestros abogados pueden evaluar si otra póliza aplicable o una reclamación contra una parte responsable podría proporcionar un posible camino hacia la compensación.
Llama al (888) 488-1391 para programar una evaluación de caso gratis. Nuestro equipo puede platicar sobre los documentos que deberías traer y las opciones legales que podrían aplicar a tus circunstancias.
Fuentes
- Información Legislativa de California (California Legislative Information). Código de Procedimiento Civil de California (California Code of Civil Procedure) § 335.1: El estatuto de limitaciones, también conocido como plazo de prescripción, de dos años para la mayoría de las demandas por lesiones personales. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=335.1.&lawCode=CCP
- Información Legislativa de California. Código Civil de California § 1714: Deber de cuidado razonable y responsabilidad por lesiones causadas por negligencia. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=1714.&lawCode=CIV
- Información Legislativa de California. Código Civil de California § 3333.4: Proposición 213, restricciones sobre daños no económicos para ciertos automovilistas sin seguro y excepciones estatutarias. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=3333.4.&lawCode=CIV
- Información Legislativa de California. Código de Seguros de California § 460: Horas de vigencia de pólizas de seguro e inicio de cobertura. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=460.&lawCode=INS
- Información Legislativa de California. Código de Seguros de California § 382.5: Binders de seguro y prueba temporal de cobertura. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=382.5.&lawCode=INS
- Información Legislativa de California. Código Penal de California § 550: Reclamaciones fraudulentas de seguro y declaraciones falsas a sabiendas para obtener beneficios de seguro. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=550.&lawCode=PEN
- Información Legislativa de California. Código de Vehículos de California (California Vehicle Code) § 16000: Requisitos de reporte de accidentes y el plazo de reporte de 10 días. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=16000.&lawCode=VEH
- Información Legislativa de California. Código de Vehículos de California §§ 16021 y 16054: Formas aceptables de responsabilidad financiera y cobertura de seguro que califique en el momento de un accidente.
https://leginfo.legislature.ca.gov/faces/codesdisplaySection.xhtml?sectionNum=16021.&lawCode=VEH
https://leginfo.legislature.ca.gov/faces/codesdisplaySection.xhtml?sectionNum=16054.&lawCode=VEH- Información Legislativa de California. Código de Vehículos de California § 16070: Suspensión de licencia de manejar por no establecer responsabilidad financiera en el momento de un accidente reportable.
https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=16070.&lawCode=VEH- Información Legislativa de California. Código de Gobierno de California (California Government Code) § 911.2: Plazo general de seis meses para presentar reclamaciones por lesiones personales contra entidades públicas. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=911.2.&lawCode=GOV
- Información Legislativa de California. Código de Negocios y Profesiones de California (California Business and Professions Code) § 6147: Requisitos para acuerdos de honorarios de contingencia de abogados. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=6147.&lawCode=BPC
- Departamento de Vehículos de Motor de California (California Department of Motor Vehicles). Reporte de Accidente de Tráfico Ocurrido en California (SR-1): Requisito de reporte de 10 días para accidentes que involucren lesiones, muertes o daños a la propiedad que excedan $1,000. https://www.dmv.ca.gov/portal/dmv-virtual-office/accident-reporting/
- Departamento de Vehículos de Motor de California. Responsabilidad Financiera (Seguro): Cobertura que califique en el momento de un accidente, posible suspensión de licencia y derechos de audiencia. https://www.dmv.ca.gov/portal/driver-education-and-safety/dmv-safety-guidelines-actions/financial-responsibility-insurance/
- Cortes de California (California Courts). Pídele a una Agencia del Gobierno Que Te Pague: Requisitos de reclamación administrativa, plazos de reclamaciones contra el gobierno y procedimientos antes de presentar una demanda. https://selfhelp.courts.ca.gov/civil-lawsuit/government-claim
- Li v. Yellow Cab Co., 13 Cal.3d 804 (1975). Decisión de la Corte Suprema de California que establece la culpa comparativa pura en reclamaciones por negligencia.
https://scholarlycommons.pacific.edu/cgi/viewcontent.cgi?article=2458&context=mlrDescargo de Responsabilidad
Resultados pasados no garantizan resultados futuros. Cada caso es diferente. La información en esta página es para fines educativos generales y no constituye asesoría legal. Leer o depender de este contenido no crea una relación abogado-cliente. Si te lesionaste, consulta a un abogado de lesiones personales con licencia en California sobre tu situación específica. Arash Law. (888) 488-1391.