TL;DR: Cuando un conductor sin seguro en California lesiona a varios miembros de la familia, la reclamación UM de cada persona se evalúa por separado, pero los límites compartidos de la póliza podrían limitar la compensación total. Las familias deberían confirmar quién califica para la cobertura, revisar los límites por persona y por accidente, documentar las pérdidas de cada persona y verificar si hay cobertura adicional antes de aceptar acuerdos.
Cuando un conductor sin seguro lesiona a varios miembros de la familia, la cobertura de automovilista sin seguro (Uninsured Motorist, UM) de California disponible para las partes lesionadas depende de quién califica bajo la póliza y cuánta cobertura ofrece la póliza. Las lesiones y pérdidas de cada persona se evalúan individualmente, pero los límites de la póliza por persona y por accidente podrían limitar cuánto puede recuperar cada familiar.
La ley de California no exige que las aseguradoras dividan por igual la cobertura UM compartida entre los familiares lesionados. La compensación depende de la elegibilidad de cada persona, de las pérdidas documentadas y de los límites de la póliza aplicables. Las familias deberían confirmar quién califica para la cobertura, revisar las pólizas de seguro disponibles y entender cómo el acuerdo de una persona podría afectar los fondos que quedan para los demás.
Tabla de Contenidos
Varias Personas de Nuestra Familia Resultaron Heridas y el Otro Conductor Podría No Tener Seguro. ¿Qué Deberíamos Checar Sobre Quién Está Cubierto y Sobre Cualquier Límite Compartido de la Póliza?
Tu familia debería confirmar si el otro conductor no tiene seguro, identificar qué familiares lesionados califican para la cobertura UM y verificar los límites de la póliza por persona y por accidente. El límite por persona limita la cobertura para una persona lesionada, mientras que el límite por accidente limita el total disponible para todas las reclamaciones de lesiones corporales derivadas de la misma colisión.
Cada familiar lesionado debería guardar por separado los gastos médicos, los registros de tratamiento y la documentación de las pérdidas financieras. Tu familia también debería revisar otras pólizas de seguro que potencialmente apliquen y evaluar si las reclamaciones encontradas requieren representación legal por separado. Los límites UM compartidos no se dividen automáticamente por igual y ningún familiar tiene garantizada una parte específica.
Datos Clave Sobre Reclamaciones UM con Varios Reclamantes en California
- Cada persona lesionada necesita una revisión individual de su reclamación. Los familiares podrían compartir la cobertura, pero sus lesiones, pérdidas y elegibilidad deben evaluarse por separado.
- Podrían aplicar dos límites de póliza. El límite por persona restringe el pago por las lesiones corporales de una persona, mientras que el límite por accidente restringe el pago por todas las reclamaciones de lesiones corporales cubiertas derivadas del mismo accidente.
- Los límites mínimos de responsabilidad de auto en California aumentaron en 2025. El Senate Bill (SB) 1107 aumentó los mínimos estándar a $30,000 por persona, $60,000 por accidente y $15,000 por daños materiales, efectivo el 1 de enero de 2025. Los límites UM reales dependen de la póliza y la ley aplicable.
- Las pólizas adicionales no garantizan beneficios adicionales. California, por lo general, restringe el stacking, es decir, la combinación de los límites UM de varios vehículos o pólizas.
- Podrían aplicar diferentes plazos. Las reclamaciones UM tienen requisitos específicos de arbitraje, mientras que las reclamaciones de choque y fuga (hit-and-run) podrían implicar plazos adicionales para su reporte.
- Las reclamaciones encontradas podrían requerir una revisión legal. Los acuerdos que involucran a un familiar pueden afectar los fondos disponibles para otros cuando aplica un límite compartido por accidente.
¿Quién Califica para Cobertura Bajo una Póliza Compartida de Automovilista Sin Seguro?
La cobertura UM podría proteger al asegurado nombrado, a familiares que califiquen y a ciertos ocupantes de un vehículo asegurado. La elegibilidad depende de las definiciones de la póliza, de la relación de la persona con el titular de la póliza y de las circunstancias del accidente (CIC § 11580.2(b)).
Las personas potencialmente cubiertas incluyen:
- Asegurado Nombrado: La persona listada como asegurada en la página de declaraciones de la póliza.
- Cónyuge y Familiares Residentes: Ciertos cónyuges y familiares que residen en el mismo hogar podrían calificar mientras viajan en un vehículo o bajo otras circunstancias cubiertas.
- Otros Ocupantes: Los pasajeros no relacionados podrían calificar mientras ocupen un vehículo asegurado, sujeto a las disposiciones de la póliza y a la ley aplicable.
La cobertura de automovilista sin seguro también puede cubrir accidentes de peatones que involucren a familiares asegurados elegibles. Por ejemplo, un familiar residente atropellado al cruzar la calle podría calificar para los beneficios de UM si el conductor no tiene seguro y la póliza ofrece cobertura. La elegibilidad depende de los términos de la póliza y de las circunstancias del accidente.
Vivir en el mismo hogar no resuelve automáticamente todas las preguntas sobre la cobertura. La residencia de un familiar, la propiedad del vehículo y otros acuerdos de seguro podrían afectar la elegibilidad. Los abogados de accidentes de automovilistas sin seguro pueden comparar las circunstancias de cada persona con las disposiciones pertinentes de la póliza.
¿Cómo Puede Tu Familia Confirmar Su Cobertura de UM Real?
Tu familia puede checar su cobertura de automovilista sin seguro (uninsured motorist, UM) revisando la página de declaraciones del seguro de auto, los endosos de la póliza y cualquier acuerdo de cobertura firmado. Estos documentos ayudan a identificar la cobertura disponible, sus límites y cualquier restricción que podría aplicar a tu reclamación.
Empieza checando:
- Tipo de Cobertura: Confirma si tu póliza incluye cobertura UM o de automovilista con seguro insuficiente (underinsured motorist, UIM).
- Límites de Cobertura: Busca los límites de lesiones corporales, desglosados por persona y por accidente.
- Acuerdos de Cobertura: Revisa cualquier rechazo por escrito de la cobertura de UM o de un acuerdo que seleccione límites más bajos.
- Personas y Vehículos Cubiertos: Checa las definiciones de la póliza y los endosos para determinar qué familiares y vehículos podrían calificar.
- Seguro del Otro Conductor: Pídele a tu aseguradora que verifique si el conductor responsable cuenta con cobertura de responsabilidad aplicable.
Tu página de declaraciones podría no responder a todas las preguntas de cobertura. Un abogado puede revisar la póliza completa y determinar cómo se aplican sus términos a cada familiar lesionado (Código de Seguros de California § 11580.2).
¿Cómo Puede Tu Familia Organizar la Cobertura de Cada Persona?
Una matriz de reclamante y póliza puede ayudar a tu familia a identificar quién podría calificar para la cobertura y qué pólizas de seguro necesitan revisión. Cada persona lesionada debería tener una entrada separada, aunque todos hayan estado involucrados en el mismo accidente.
| Persona Lesionada | Cobertura Posible | Registros que Guardar | Preguntas de Cobertura |
|---|---|---|---|
| Padre/madre conduciendo | Asegurado nombrado u otro asegurado que califique. | Gastos médicos, tratamiento, salarios perdidos. | ¿La póliza cubre al conductor? |
| Cónyuge de pasajero | Cónyuge o asegurado que califique. | Gastos de tratamiento, pérdidas de ingresos. | ¿Qué póliza y límites aplican? |
| Hijo/a de pasajero | Familiar residente u ocupante cubierto. | Registros médicos, costos de cuidado continuo. | ¿Se necesita la aprobación de la corte para el acuerdo? |
| Otro familiar | Cobertura de familiar residente u ocupante. | Gastos médicos, tratamiento, gastos. | ¿La persona califica bajo la póliza? |
Esta matriz no determina cuánta compensación recibirá cada persona. La cobertura real depende de los términos de la póliza y de las circunstancias de cada persona. Cuando varias personas comparten un límite por accidente, un abogado puede revisar cómo sus reclamaciones podrían afectar los fondos disponibles.
¿Cómo Afectan los Límites Compartidos de la Póliza UM a Varios Familiares Lesionados?
Los límites compartidos de la póliza UM pueden limitar la compensación total disponible cuando varias personas resultan lesionadas en un mismo accidente. La reclamación de lesión corporal de cada persona está sujeta al límite por persona aplicable, mientras que todas las reclamaciones cubiertas juntas siguen sujetas al límite por accidente.
La importancia de la cobertura de automovilista sin seguro se vuelve especialmente clara cuando varios miembros de la familia resultan lesionados en el mismo choque. Aunque esta cobertura podría ayudar a pagar gastos médicos, ingresos perdidos y otros daños, la cantidad disponible para cada persona depende de los límites de la póliza y de sus pérdidas individuales.
¿Cómo Afectan los Límites por Persona y por Accidente a las Reclamaciones Familiares?
Una póliza UM hipotética con $30,000 por persona y $60,000 por accidente tiene dos límites separados:
- $30,000 por Persona: La cobertura máxima de lesiones corporales disponible para la reclamación de una persona, sujeta a los términos de la póliza y a la ley aplicable.
- $60,000 Por Accidente: La cobertura máxima combinada de lesión corporal disponible para todas las reclamaciones cubiertas que surjan de un accidente.
Tres familiares lesionados no necesariamente pueden cobrar $30,000 cada uno bajo esta póliza hipotética. Aunque cada persona tiene un tope individual de $30,000, por lo general la aseguradora no puede pagar más de $60,000 en total bajo el límite por accidente aplicable.
Por ejemplo, un reclamante podría tener $50,000 en daños documentados, mientras que dos familiares tienen reclamaciones adicionales por lesiones. Los daños de la primera persona no aumentan el tope de $30,000 por persona. Las reclamaciones combinadas también están sujetas al límite de $60,000 por accidente.
Estas cifras ilustran cómo podría operar una póliza. No establecen límites de cobertura para ninguna familia en particular. La Guía de Seguro de Auto del Departamento de Seguros de California (California Department of Insurance) explica cómo funciona la cobertura de seguro de auto y los límites de la póliza, incluida la protección para automovilistas sin seguro.
¿Cómo Se Divide el Límite Compartido Entre Familiares Lesionados?
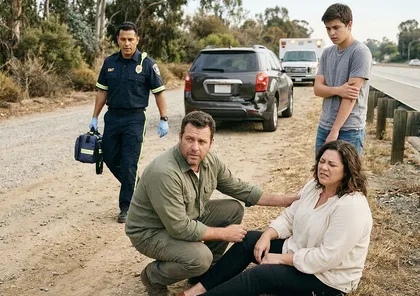
La ley de California no establece una regla universal que requiera pagos iguales o proporcionales a cada reclamante. El manejo de las reclamaciones encontradas depende de sus méritos legales, de los daños, de la cobertura disponible, de los acuerdos y de la ley aplicable.
Una aseguradora podría enfrentar demandas por competencia cuando las pérdidas documentadas excedan el límite disponible por accidente. Resolver una reclamación podría reducir los fondos de seguro disponibles para otros.
En algunas disputas, una aseguradora podría solicitar la intervención de la corte mediante una interpelación (interpleader). Este procedimiento legal permite que una corte atienda reclamaciones encontradas que involucran un fondo limitado.
No se requiere una interpelación en cada accidente con varios reclamantes. Las familias no deberían asumir que la aseguradora dividirá automáticamente la cobertura o que cada persona tiene garantizado un porcentaje específico.
Antes de aceptar un acuerdo individual, la familia debería revisar cómo podría afectar otras reclamaciones no resueltas.
La Importancia de Mantener Registros Separados de Tratamiento y Pérdidas
Cada familiar lesionado debería mantener registros separados de su tratamiento médico, de las pérdidas financieras y de los gastos relacionados con el accidente. Incluso cuando varias personas sufren lesiones en la misma colisión, las lesiones de una persona no establecen los daños de otra persona.
Cada reclamante debería organizar los siguientes documentos:
- Gastos Médicos: Cargos del hospital, tratamiento de emergencia, visitas con especialistas, gastos de rehabilitación y otros costos de tratamiento.
- Registros de Tratamiento: Diagnósticos, notas del doctor, instrucciones de alta, registros de terapia y recomendaciones de seguimiento.
- Registros de Ingresos Perdidos: Talones de pago, declaraciones del empleador, registros de tiempo libre y documentos relevantes que demuestren la pérdida de ingresos por trabajo por cuenta propia.
- Gastos de Bolsillo: Recibos de medicamentos, transporte a citas, cuidado en casa y otros costos relacionados con el accidente.
- Síntomas Continuos: Notas que describan dolor, limitaciones físicas, actividades perdidas y cambios en las rutinas diarias.
Los archivos separados facilitan mostrar cómo la colisión afectó a cada reclamante. También ayudan a la aseguradora y al abogado de accidentes a identificar qué documentos corresponden a cada persona.
Por ejemplo, un padre o una madre podría perder varias semanas de trabajo debido a una lesión. Un hijo o hija lesionado en el mismo choque podría necesitar tratamiento continuo, pero no tiene salarios perdidos. Sus reclamaciones requieren evidencia de respaldo diferente.
Las familias también deberían conservar copias de los documentos enviados a la aseguradora. Registrar las fechas de envío y las solicitudes de seguimiento puede ayudar a prevenir la falta de información o la confusión.
Encontrar Pólizas de Seguro Adicionales Para Cubrir a la Familia
Otras pólizas de seguro podrían ofrecer opciones de cobertura cuando la póliza principal de automovilista sin seguro (uninsured motorist, UM) ofrece beneficios limitados. Sin embargo, la ley de California restringe cómo se puede combinar la cobertura UM, por lo que las pólizas adicionales no aumentan automáticamente la compensación disponible para la familia.
Un abogado podría revisar las siguientes fuentes potenciales de cobertura:
- Otras Pólizas de Auto del Hogar: Un cónyuge o familiar podría tener una póliza de seguro de auto separada con cobertura UM/UIM. Esa póliza podría ser relevante para la elegibilidad de un familiar lesionado, pero la cobertura depende de los términos de la póliza y las exclusiones aplicables. California, por lo general, prohíbe combinar los límites UM de varias pólizas, lo que podría restringir la cobertura cuando la persona lesionada ocupa otro vehículo con su propio seguro UM (CIC § 11580.2(c)(2), (d), (q)).
- Pólizas Personales Umbrella: Una póliza umbrella podría ofrecer protección adicional de responsabilidad, pero California no requiere que las pólizas de exceso o umbrella incluyan cobertura UM. Si una póliza umbrella ofrece beneficios UM depende de sus términos específicos (CIC § 11580.2(a)(1)).
- Seguro Comercial o del Empleador: Si el conductor responsable estaba trabajando al momento de la colisión, el empleador o negocio podría compartir responsabilidad legal. Su seguro de responsabilidad comercial podría ofrecer compensación, dependiendo de las circunstancias y los términos de la póliza. Sin embargo, la cobertura de responsabilidad comercial aplicable podría afectar si el accidente califica para beneficios de UM o UIM.
- Antes de Llegar a un Acuerdo en Otras Reclamaciones: Si otro conductor, empleador o negocio podría ser legalmente responsable del choque, los familiares deberían revisar posibles acuerdos con su aseguradora UM antes de firmar una liberación. Bajo el Código de Seguros de California (California Insurance Code, CIC) § 11580.2(c)(3), llegar a un acuerdo con otra parte potencialmente responsable sin el consentimiento por escrito de la aseguradora UM podría afectar la cobertura UM.
California, por lo general, prohíbe el stacking de límites UM de varios vehículos o pólizas de seguro. El stacking consiste en combinar límites para aumentar la cobertura disponible ante un accidente. Sin embargo, cuando más de una póliza podría aplicarse, se deben revisar las pólizas y las reglas de California que rigen la cobertura aplicable. Asegurar tres vehículos del hogar no proporciona automáticamente tres límites UM separados por accidente para una sola colisión (CIC § 11580.2(c)(2), (d), (q)).
Por qué Varios Familiares Lesionados Podrían Necesitar Representación Legal Individual
Cuando varios familiares resultan heridos, la elegibilidad y las pérdidas de cada persona deben evaluarse por separado, incluso si comparten la misma póliza de automovilista sin seguro (uninsured motorist, UM). La representación legal por separado podría ser necesaria si sus reclamaciones crean intereses financieros o legales en competencia. Entender qué revisar en una reclamación de un automovilista sin seguro con varios familiares puede ayudar a las familias a identificar posibles conflictos antes de aceptar acuerdos.
Podrían necesitarse abogados separados por las siguientes razones:
- Reclamaciones Encontradas por Cobertura Limitada: Cuando las pérdidas combinadas de los familiares exceden el límite de la póliza por accidente, llegar a un acuerdo en la reclamación de una persona podría reducir los fondos disponibles para otros. Podrían ser necesarios abogados separados si los familiares no están de acuerdo sobre los montos del acuerdo o si un abogado no puede representar de manera justa sus intereses.
- Posible Culpa de un Familiar: Si un padre o una madre estaba conduciendo cuando un hijo o una hija resultó lesionado, las acciones del padre o de la madre podrían necesitar ser investigadas. Si el padre o la madre pudo haber contribuido al choque, la reclamación del hijo o la hija podría entrar en conflicto con los intereses del padre o la madre. Podría ser necesaria una representación separada para proteger los derechos legales de cada persona.
- Proteger el Acuerdo de un Niño Lesionado: California, por lo general, requiere la aprobación de la corte para acuerdos que involucren una reclamación por lesiones de un menor en disputa. La corte también determina cómo deben protegerse los fondos del acuerdo del niño, lo cual podría incluir una cuenta bloqueada, un fideicomiso u otro acuerdo aprobado. Podría ser necesario un abogado independiente si los intereses del niño entran en conflicto con los de un padre, madre u otro familiar lesionado (Código de Sucesiones de California §§ 3500, 3600–3613). El Código de Seguros de California § 11580.3 también establece reglas específicas para los laudos de arbitraje UM que involucran a menores, tratándolos como compromisos sujetos a los procedimientos aplicables del Código Sucesorio (Probate Code).
No todos los familiares necesitan un abogado por separado. California permite la representación conjunta en ciertas situaciones, pero los abogados deben revisar posibles conflictos de interés y obtener el consentimiento informado por escrito cuando sea necesario. Algunos conflictos no pueden resolverse mediante consentimiento y podrían requerir un abogado por separado (Normas de Conducta Profesional de California, Norma 1.7, California Rules of Professional Conduct, Rule 1.7).
Antes de firmar una liberación de acuerdo, que por lo general pone fin al derecho a buscar compensación adicional por las reclamaciones que se liberan, cada familiar debería entender cómo el acuerdo afecta su propia reclamación y la cobertura compartida restante.
Arash Law puede ayudar a tu familia a entender si la representación legal por separado es necesaria y cómo los límites compartidos de la póliza UM podrían afectar la reclamación de cada persona. Nuestros abogados pueden revisar posibles conflictos de interés, evaluar las pérdidas individuales y explicarte tus opciones legales antes de que aceptes un acuerdo. Llama al (888) 488-1391 para una evaluación gratuita de tu caso. Estamos disponibles 24/7.
¿Cuál Es el Plazo para Presentar una Reclamación de Automovilista Sin Seguro en California?
Deberías reportar a tu aseguradora una reclamación de un automovilista sin seguro (uninsured motorist, UM) lo antes posible. California, por lo general, requiere que tomes una acción legal específica dentro de los dos años posteriores al accidente para preservar tu derecho a los beneficios de UM. Simplemente presentar una reclamación de seguro o negociar con un ajustador podría no cumplir con este requisito (CIC § 11580.2(i)).
Para preservar tu derecho a beneficios UM, la ley de California por lo general requiere una de las siguientes acciones dentro de dos años:
- Presentar una demanda por lesiones corporales contra el conductor sin seguro en una corte con jurisdicción.
- Concluir un acuerdo con tu aseguradora sobre el monto adeudado de la póliza UM.
- Iniciar formalmente el arbitraje enviando un aviso por escrito a tu aseguradora por correo certificado, con acuse de recibo solicitado.
Estos son pasos legales distintos del reporte inicial de una reclamación de seguro (CIC § 11580.2(i)).
El arbitraje UM les permite a ti y a tu aseguradora resolver disputas sobre responsabilidad o daños sin recurrir a un juicio tradicional en la corte. California, por lo general, requiere que el arbitraje se complete dentro de cinco años desde su inicio, sujeto a excepciones y extensiones estatutarias, incluidas las reglas que involucran reclamaciones de compensación al trabajador (CIC § 11580.2(f) (i)).
Otros requisitos también podrían afectar tu reclamación:
- Aviso de la Póliza de Seguro: Tu póliza podría requerir un aviso oportuno del accidente o de la reclamación.
- Reclamaciones Que Involucran a Menores: La edad de un niño no por lo general extiende el plazo de dos años para preservar beneficios UM bajo CIC § 11580.2(i). Los padres o tutores deberían asegurarse de que la reclamación UM de cada niño lesionado se presente dentro del plazo aplicable. Podrían aplicarse otras excepciones estatutarias.
- Reclamaciones Contra Entidades Gubernamentales: Si una entidad gubernamental también podría ser responsable del accidente, por lo general se debe presentar una reclamación gubernamental por escrito por separado dentro de los seis meses, sujeta a las excepciones aplicables (Código de Gobierno de California (California Government Code, CGC) § 911.2).
Cada familiar lesionado debería tener revisados por separado sus requisitos de reclamación de seguro y plazos legales. Reportar la reclamación de un familiar no preserva automáticamente los derechos de los demás.
Preguntas Frecuentes Sobre Reclamaciones de Automovilista Sin Seguro en California Cuando Varios Familiares Resultan Lesionados
¿La Cobertura de Automovilista Sin Seguro Cubre un Hit-And-Run en California?
Sí. La cobertura UM podría aplicar cuando un conductor no identificado causa un accidente y se va de la escena. California, por lo general, requiere contacto físico con la persona asegurada o con el vehículo ocupado, un reporte a la agencia de policía correspondiente dentro de 24 horas y una declaración jurada a la aseguradora dentro de los 30 días siguientes a ese reporte. La declaración debe incluir hechos que respalden la reclamación contra el conductor no identificado (CIC § 11580.2(b)(1)–(2)).
¿Tengo que Darle a Mi Propia Compañía de Seguros una Declaración Grabada?
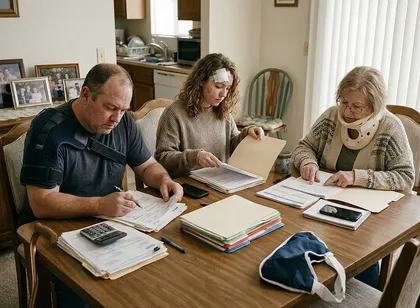 No siempre. Tu póliza de seguro podría requerir que cooperes con la investigación, pero si tienes que dar una declaración grabada, depende de tu póliza y de la ley aplicable. Puedes pedirle a tu aseguradora que explique la solicitud y a un abogado que revise tus obligaciones antes de responder.
¿Puede Mi Aseguradora Negar Mi Reclamación UM Porque Tengo Parte de la Culpa?
Tener parte de la culpa no te impide automáticamente recuperar los beneficios de UM. En California, por lo general, se reducen tus daños recuperables según tu porcentaje de culpa. Por ejemplo, si eres 30% responsable de un choque, por lo general, tus daños se reducen en un 30%, sujeto a los límites de cobertura aplicables.
¿Subirán Mis Tarifas Si Presento una Reclamación de Automovilista Sin Seguro?
Presentar una reclamación de UM no aumenta automáticamente tus primas de seguro en California. La ley de California restringe los aumentos de la prima por accidentes cuando el asegurado no tuvo la culpa. Las aseguradoras deben seguir las reglas aplicables para determinar si un conductor fue el principal responsable de un choque. Otros factores legales de calificación aún podrían afectar las primas (CIC § 491; 10 CCR § 2632.13).
¿Se Requiere la Cobertura de Automovilista Sin Seguro en California?
No. California no requiere que tengas cobertura de UM. Aun así, cada póliza de responsabilidad de auto debe incluirla, a menos que un asegurado nombrado la elimine o acepte límites más bajos mediante un acuerdo por escrito firmado con el formulario estatutario. Checa tu página de declaraciones y cualquier acuerdo de cobertura firmado para confirmar tu protección (CIC § 11580.2(a)).
¿Qué Pasa Si un Familiar Muere Como Resultado del Choque?
Tu familia podría buscar una compensación por muerte por negligencia si un conductor sin seguro causa la muerte de tu ser querido. California permite que los cónyuges sobrevivientes, los hijos y ciertos otros familiares que califiquen presenten reclamaciones de muerte por negligencia (CCP § 377.60). Los daños disponibles dependen de las circunstancias (CCP § 377.61). Sin embargo, varios familiares sobrevivientes no reciben automáticamente límites UM separados por la misma muerte. La cobertura depende de la póliza aplicable y las reglas de seguro UM de California (CIC § 11580.2).
Habla con Arash Law Sobre la Reclamación de Automovilista Sin Seguro de Tu Familia
Arash Law puede ayudar a tu familia a determinar quién podría calificar para la cobertura de automovilista sin seguro y cómo los límites compartidos de la póliza podrían afectar la reclamación de cada persona. Nuestros abogados pueden revisar las pólizas de seguro aplicables, investigar la colisión y evaluar las pérdidas de cada familiar lesionado.
Nuestro equipo también puede identificar posible cobertura adicional, revisar los acuerdos propuestos y evaluar si la representación por separado es apropiada cuando los familiares tienen intereses en conflicto.
Arash Law maneja casos de lesiones personales con honorarios de contingencia, lo que significa que no pagas honorarios de abogado a menos que recuperemos una compensación para ti. Nuestro bufete ha recuperado más de $1,000 millones para californianos lesionados. Los resultados pasados no garantizan ni predicen el resultado de ningún caso futuro. Cada caso depende de sus propios hechos y circunstancias.
Llámanos al (888) 488-1391 para una evaluación gratuita de tu caso. Nuestro equipo está disponible 24/7.
Fuentes
- Código de Seguros de California (California Insurance Code) § 11580.2. Cobertura de automovilista sin seguro y con seguro insuficiente, exclusiones, límites y procedimientos de reclamación. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=11580.2.&lawCode=INS
- Proyecto de Ley del Senado (Senate Bill) 1107 (2022). Aumentó los límites mínimos del seguro de responsabilidad de auto. https://leginfo.legislature.ca.gov/faces/billNavClient.xhtml?bill_id=202120220SB1107
- Código de Sucesiones de California (California Probate Code) § 3500. Compromiso de la reclamación disputada de un menor. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=3500.&lawCode=PROB
- Código de Sucesiones de California §§ 3600–3613. Aprobación de la corte y disposición de los fondos de los acuerdos de menores. https://leginfo.legislature.ca.gov/faces/codes_displayText.xhtml?lawCode=PROB&division=4.&title=&part=8.&chapter=4.&article=
- Normas de Conducta Profesional de California (California Rules of Professional Conduct) Norma 1.7. Conflictos de interés que involucran a clientes actuales. https://www.calbar.ca.gov/legal-professionals/rules/rules-professional-conduct/current-rules-professional-conduct/chapter-1-lawyer-client-relationship
- Código de Gobierno de California (California Government Code) § 911.2. Plazos para presentar reclamaciones gubernamentales. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=911.2.&lawCode=GOV
- Código de Procedimiento Civil de California (California Code of Civil Procedure) § 377.60. Personas elegibles para presentar acciones por muerte por negligencia. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=377.60.&lawCode=CCP
- Código de Procedimiento Civil de California § 377.61. Daños en acciones por muerte por negligencia. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=377.61.&lawCode=CCP
- Título 10 del Código de Reglamentos de California (California Code of Regulations) § 2632.13. Determinación de accidentes en los que el conductor fue principalmente culpable. https://www.law.cornell.edu/regulations/california/10-CCR-2632.13
Descargo de Responsabilidad
La información en esta página es solo para fines educativos generales y no constituye asesoría legal. Leer este contenido no crea una relación abogado-cliente. Si tú o tus familiares resultaron lesionados en un accidente, consulta con un abogado con licencia en California sobre tus derechos y opciones legales. Arash Law: (888) 488-1391.