TL;DR: En California, manejar sin licencia puede resultar en multas, mientras que manejar sin seguro también puede limitar la compensación por lesiones. Bajo la Proposición 213 (Código Civil, Civil Code § 3333.4), los conductores sin seguro generalmente no pueden recuperar daños por dolor y sufrimiento, aunque no hayan sido culpables. Los gastos médicos y los salarios perdidos aún podrían recuperarse. Los registros de licencia, seguro y responsabilidad deberían revisarse por separado después de un choque.
En California, manejar sin licencia puede resultar en multas y otras sanciones, mientras que manejar sin seguro también puede limitar tu derecho a compensación después de un choque. Ninguna de las dos violaciones determina automáticamente quién causó el accidente. Sin embargo, la Proposición 213 (Código Civil, Civil Code § 3333.4) por lo general evita que los conductores sin seguro recuperen daños por dolor y sufrimiento, incluso cuando otro conductor tuvo la culpa. Manejar sin una licencia válida no activa esta restricción. Los conductores lesionados todavía podrían recuperar gastos médicos y salarios perdidos, sujetos a la culpa y otras reglas aplicables.
Un conductor sin licencia podría estar cubierto por el seguro del dueño del vehículo, incluso sin una póliza a su propio nombre. Si ese conductor causó el choque, el dueño del vehículo también podría compartir responsabilidad legal bajo ciertas circunstancias. Estos temas dependen de la cobertura del seguro, el permiso para manejar y los hechos de la colisión.
Después de un choque, estos temas requieren diferentes tipos de evidencia. Los registros del Departamento de Vehículos Motorizados de California (California Department of Motor Vehicles, DMV) ayudan a verificar el estatus de la licencia, los documentos del seguro establecen la cobertura y los reportes de la colisión y otra evidencia ayudan a determinar la culpa. Revisarlos por separado puede evitar que una violación de licencia se confunda con falta de seguro o prueba de negligencia.
Tabla de Contenidos
¿Qué Documentos Se Deben Revisar por Separado Sobre Licencia, Seguro y Responsabilidad Después de un Accidente?
Después de un accidente de carro en California, los documentos de licencia, seguro y responsabilidad deberían revisarse por separado. Cada uno sirve un propósito diferente: verificar si un conductor tenía una licencia válida, confirmar la cobertura del seguro y determinar quién podría ser responsable del choque.
- Registros de Licencia: Revisa la licencia del conductor y los registros de manejo disponibles del DMV para verificar si la licencia era válida en el momento del accidente. Una tarjeta de licencia por sí sola podría no revelar si los privilegios de manejo estaban suspendidos o revocados.
- Documentos de Seguro: Checa tarjetas de seguro, páginas de declaraciones de la póliza, fechas de cobertura y avisos de cancelación. Estos registros ayudan a establecer si el seguro estaba activo en el momento del choque y qué límites de cobertura podrían aplicar.
- Evidencia de Responsabilidad: Examina el reporte policial de la colisión, declaraciones de testigos, fotos y cualquier video de vigilancia disponible. Estos registros pueden ayudar a establecer cómo pasó el accidente y quién podría tener la culpa. Una infracción de tráfico por sí sola no comprueba negligencia.
- Registros Médicos: Revisa reportes de la sala de emergencias, notas de tratamiento y hallazgos diagnósticos para documentar tus lesiones. Si tuviste síntomas en el cuello, la espalda u otros síntomas de tejido blando, evaluaciones médicas de seguimiento podrían ayudar a aclarar lesiones que todavía no se han confirmado.
Un conductor podría tener una licencia inválida, pero un seguro válido, o una licencia válida sin seguro. Revisar estos registros por separado ayuda a evitar confusión sobre violaciones de licencia, cobertura de seguro y responsabilidad.
Datos Clave: Sin Licencia vs. Sin Seguro en California
- Manejar Sin Licencia (Código de Vehículos, Vehicle Code § 12500(a)): Operar un vehículo sin una licencia válida es ilegal, pero la violación no establece automáticamente la culpa ni limita la compensación por lesiones causadas por otro conductor.
- Prueba de Seguro (Código de Vehículos § 16028(a)): Los conductores deben proporcionar evidencia de responsabilidad financiera cuando se requiera legalmente. Bajo § 16029, una primera condena por no proporcionar prueba conlleva una multa base de $100 a $200, más evaluaciones de penalidad. Sin embargo, los conductores que tenían seguro válido en el momento de la infracción podrían calificar para un sobreseimiento al presentar prueba ante la corte y pagar la tarifa de procesamiento aplicable. No mostrar prueba no necesariamente significa que el conductor no tenía seguro.
- Proposición 213 (Código Civil, Civil Code § 3333.4): Los conductores sin seguro y ciertos dueños de vehículos sin seguro por lo general no pueden recuperar daños por dolor y sufrimiento, sin importar la culpa, sujeto a excepciones estatutarias. Los gastos médicos, salarios perdidos y otras pérdidas económicas siguen siendo potencialmente recuperables.
- Responsabilidad del Dueño del Vehículo: Un dueño que permitió que otra persona manejara podría compartir responsabilidad por lesiones causadas por la negligencia de ese conductor. Podrían aplicar reglas separadas si el dueño confió negligentemente el vehículo a un conductor no apto (Código de Vehículos de California, California Vehicle Code §§ 17150–17151; CACI No. 724).
- Requisitos Mínimos de Seguro (SB 1107): California aumentó sus requisitos mínimos de seguro de responsabilidad de auto el 1 de enero de 2025. Estos límites son diferentes a las cantidades de cobertura UM/UIM que podrían aplicar bajo tu póliza.
- Reporte al DMV y Suspensión: Por lo general, los conductores deben presentar un reporte de accidente SR-1 ante el DMV dentro de 10 días si el choque causó lesión, muerte o más de $1,000 en daños a la propiedad. Un choque reportable sin seguro también puede resultar en una suspensión de privilegios de manejo (Código de Vehículos de California §§ 16000, 16070).
- Fecha Límite para Presentar una Demanda por Lesiones Personales (CCP § 335.1): La mayoría de las demandas por lesiones personales en California deben presentarse dentro de dos años. Las reclamaciones que involucran entidades públicas y ciertas otras circunstancias podrían tener fechas límite diferentes, mientras que algunas excepciones pueden extender el periodo para presentar.
La Distinción Crítica: Cómo California Trata las Infracciones de Licencia Vs. Seguro
La ley de California trata la conducción sin una licencia válida y manejar sin seguro como violaciones separadas. Ambas pueden resultar en sanciones, pero afectan las reclamaciones por lesiones personales de manera diferente. Ninguna violación establece automáticamente quién causó el choque.
| Diferencia Clave | Manejar Sin Licencia | Manejar Sin Seguro o Prueba |
|---|---|---|
| Ley de California | Código de Vehículos § 12500(a) por lo general prohíbe manejar en una carretera sin una licencia válida. | Código de Vehículos § 16020 establece requisitos de responsabilidad financiera, mientras que § 16028(a) requiere que los conductores proporcionen prueba cuando se les solicite legalmente. |
| Qué Significa la Violación | El conductor no tenía privilegios de manejo válidos o, de otra manera, violó el requisito de licencia. | El conductor podría no tener la responsabilidad financiera requerida o simplemente podría no haber proporcionado prueba de cobertura existente. |
| Posibles Sanciones | Una primera o segunda violación, por lo general, es una infracción con una multa estatutaria de $100. Ciertas suspensiones o revocaciones previas, y violaciones repetidas, podrían resultar en sanciones diferentes (Código de Vehículos de California § 40000.10). | Una primera condena por no mostrar prueba de seguro conlleva una multa base de $100 a $200, más evaluaciones de penalidad. Otra condena dentro de tres años de una condena previa aumenta la multa base de $200 a $500, más evaluaciones de penalidad (Código de Vehículos de California §§ 16028(a), 16029). |
| Efecto en la Culpa del Accidente | No tener licencia no establece automáticamente negligencia o responsabilidad por el choque. La violación por sí sola no cumple con los requisitos de negligencia per se, que incluyen una conexión causal con la lesión (Código de Evidencia de California, California Evidence Code § 669; Wysock v. Borchers Bros. (1951) 104 Cal. App.2d 571). | Manejar sin seguro no significa automáticamente que un conductor causó el accidente. La culpa depende de las circunstancias del choque y las acciones de cada conductor. |
| Efecto en la Compensación por Lesiones | Un conductor sin licencia todavía podría buscar compensación si otra parte causó el accidente. El estatus de la licencia por sí solo no activa la Proposición 213. | La Proposición 213, por lo general, evita que los operadores que no pueden establecer la responsabilidad financiera requerida y ciertos dueños de vehículos sin seguro recuperen daños por dolor y sufrimiento, sujeto a excepciones estatutarias. Los daños económicos podrían seguir siendo recuperables (Código Civil de California, California Civil Code § 3333.4). |
| Cobertura de Seguro | Un conductor sin licencia todavía podría estar cubierto bajo una póliza aplicable del dueño del vehículo, dependiendo de los permisos, exclusiones y la ley de California (Código de Seguros de California, California Insurance Code § 11580.1). | Un conductor que no puede mostrar prueba todavía podría tener seguro válido. Se necesitan registros de la póliza para determinar si existía cobertura que calificara. |
| Responsabilidad del Dueño del Vehículo | El dueño del vehículo podría compartir responsabilidad si el conductor sin licencia causó el choque mientras usaba el vehículo con permiso. También podrían aplicar reglas separadas de confianza negligente (Código de Vehículos de California § 17150; CACI No. 724). | La falta de seguro no establece automáticamente negligencia del dueño del vehículo. Sin embargo, la posible responsabilidad del dueño debe evaluarse por separado de la cobertura de seguro disponible. |
| Documentos Importantes | Licencia de manejar, registros de manejo del DMV, registros de propiedad del vehículo y reporte de la colisión. | Tarjeta de seguro, declaraciones de la póliza, fechas de cobertura, avisos de cancelación y registros de la aseguradora. |
La distinción clave es que el estatus de la licencia, la cobertura de seguro y la culpa del accidente deben evaluarse por separado. Un conductor podría no tener licencia, pero sí seguro, o tener licencia, pero no seguro. Una infracción por licencia o seguro por sí sola no prueba negligencia ni determina qué compensación puede recuperar una persona lesionada.
¿Qué Pasa si los Registros de Licencia, Seguro y Responsabilidad Se Contradicen?
Los registros contradictorios deberían revisarse según el tema que cada registro aborda. Un reporte de la colisión podría identificar a un conductor como sin licencia, mientras también lista una póliza de seguro. Estos detalles no necesariamente se contradicen entre sí porque un conductor sin licencia todavía podría estar asegurado.
De manera similar, una infracción por seguro no establece automáticamente que no existía una póliza válida, y una infracción por licencia no establece quién causó la colisión.
Mantén los documentos organizados por categoría y anota cualquier información faltante o inconsistente. Los abogados de accidentes de carro pueden ayudar a identificar qué registros requieren verificación y cómo los hallazgos podrían afectar una reclamación por lesiones personales.
Proposición 213: Cómo Manejar Sin Seguro Afecta la Compensación
La Proposición 213, por lo general, evita que ciertos conductores sin seguro y dueños de vehículos sin seguro recuperen daños no económicos después de un accidente de vehículo motorizado. Estos daños incluyen dolor, sufrimiento, inconveniencia, impedimento físico y desfiguración.
Para una persona lesionada, esta restricción puede afectar significativamente el valor de una reclamación por lesiones personales. Podría aplicar incluso cuando otro conductor fue totalmente responsable de causar el choque.
Sin embargo, la Proposición 213, por lo general, no evita la recuperación de daños económicos. Dependiendo de las circunstancias, estos podrían incluir:
- Gastos médicos.
- Salarios perdidos y capacidad de ingresos reducida.
- Costos médicos futuros.
- Otras pérdidas financieras documentadas causadas por las lesiones.
Guardar facturas médicas, registros de tratamiento, pruebas de ingresos perdidos y recibos puede ayudar a establecer estas pérdidas. La Proposición 213 no aplica simplemente porque un conductor no tenía una licencia válida. Sus requisitos de responsabilidad financiera deben evaluarse por separado del estatus de la licencia.
Excepciones a la Proposición 213
La Proposición 213 no restringe los daños no económicos en cada accidente que involucra un vehículo sin seguro. Situaciones importantes que requieren revisión por separado incluyen las siguientes.
-
Pasajeros que No Son Dueños del Vehículo Sin Seguro: Por lo general, a los pasajeros no se les prohíbe recuperar por dolor y sufrimiento solo porque el vehículo en el que iban no tenía seguro.
Sin embargo, si el pasajero lesionado era dueño del vehículo sin seguro involucrado en el accidente, la disposición de propiedad de la Proposición 213 podría aplicar (Código Civil de California § 3333.4(a)(2)).
-
Dueños de Vehículos Sin Seguro Lesionados por un Conductor Condenado por DUI: Un dueño de un vehículo sin seguro podría calificar para una excepción si el automovilista que causó sus lesiones estaba manejando bajo la influencia y fue condenado por la infracción que califica.
Esta excepción estatutaria aplica a las personas descritas en la disposición de dueño sin seguro. No se extiende automáticamente a cada operador de vehículo sin seguro (Código Civil de California § 3333.4(c)).
-
Empleados Manejando Vehículos del Empleador: Un empleado manejando un vehículo sin seguro del empleador podría no estar sujeto a la Proposición 213 bajo ciertas circunstancias.
En Montes v. Gibbens (1999) 71 Cal.App.4th 982, la Corte de Apelaciones de California sostuvo que la restricción no aplicaba a un empleado lesionado mientras operaba un vehículo sin seguro propiedad del empleador. La decisión consideró las obligaciones de responsabilidad financiera asignadas a los empleadores bajo la ley de California.
Si un razonamiento similar aplica a otro caso, depende de la relación laboral, la propiedad del vehículo y los requisitos legales aplicables.
- Choques en Propiedad Privada: Una colisión en propiedad privada no está automáticamente exento de la Proposición 213. La ley aborda daños que surgen de la operación o uso de un vehículo motorizado y no limita expresamente su alcance a carreteras públicas.
Por lo tanto, un accidente en un estacionamiento u otro accidente en propiedad privada podría requerir la misma revisión de seguro y responsabilidad financiera que un choque en la carretera (Código Civil de California § 3333.4).
Lo que la Proposición 213 No Cambia
La Proposición 213 limita la recuperación para ciertos conductores sin seguro y dueños de vehículos; no determina la culpa. El conductor culpable podría seguir siendo responsable por el choque bajo la ley de California. Si ese conductor tenía seguro de responsabilidad, su aseguradora todavía podría deber daños dentro de los límites de la póliza. La Proposición 213 restringe la compensación disponible para el reclamante lesionado sin seguro, no la responsabilidad legal de la persona que causó el choque.
Si estuviste en un choque y tienes preguntas sobre cómo la Prop. 213 afecta tu recuperación, o si aplica una excepción, Arash Law ofrece una evaluación de caso gratis. Llama al (888) 488-1391 para hablar con nuestro equipo.
Cómo Manejar un Choque Cuando el Conductor Culpable No Tenía Seguro
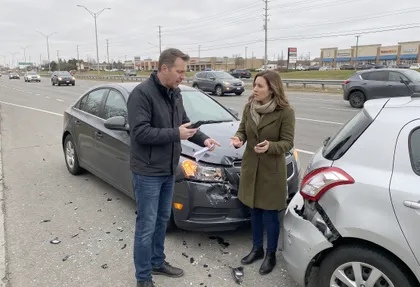
Si el conductor que causó el accidente no tenía seguro, podrías poder recuperar compensación a través de tu propia cobertura de automovilista sin seguro (uninsured motorist, UM). La cobertura UM puede ayudar a compensar gastos médicos cubiertos, salarios perdidos y dolor y sufrimiento, dependiendo de la póliza y las circunstancias del accidente.
Las pólizas de auto en California por lo general incluyen cobertura UM, a menos que el titular de la póliza la rechace por escrito. Puedes revisar la página de declaraciones de tu póliza y los documentos de cobertura relacionados para determinar si esta protección está disponible (Código de Seguros de California, California Insurance Code § 11580.2). Si la cobertura UM no está disponible, todavía podrías buscar compensación del conductor responsable u otra parte legalmente responsable.
Cuando el conductor sin seguro estaba usando el vehículo de otra persona, la responsabilidad del dueño y cualquier seguro potencialmente aplicable también deberían investigarse. Los abogados de accidentes con automovilista sin seguro pueden revisar la cobertura disponible, identificar partes potencialmente responsables y explicarte tus opciones para buscar compensación.
Requisitos Mínimos de Seguro de Auto en California
A partir del 1 de enero de 2025, California aumentó los requisitos mínimos de cobertura de responsabilidad para pólizas estándar de seguro de auto emitidas o renovadas bajo las nuevas reglas. Estos límites son:
- $30,000 por lesión corporal o muerte a una persona.
- $60,000 por lesión corporal o muerte a varias personas en un accidente.
- $15,000 por daños a la propiedad.
Estos límites de responsabilidad aplican a pólizas estándar que califican y son diferentes a las cantidades de cobertura UM/UIM que podrían aplicar bajo una póliza individual (Código de Seguros de California § 11580.1(b)(1); Código de Vehículos de California § 16056).
Cuando el Conductor Culpable Se Dio a la Fuga
Si el conductor que causó el accidente se dio a la fuga sin ser identificado, la cobertura de automovilista sin seguro podría aplicar. Para reclamaciones de lesión corporal que califiquen e involucren un vehículo no identificado, la ley de California por lo general requiere contacto físico entre el vehículo no identificado y la persona asegurada o el vehículo que ocupaba. El asegurado o alguien actuando en su nombre también debe reportar el accidente a la agencia de policía correspondiente dentro de 24 horas y presentar una declaración jurada a la aseguradora dentro de 30 días después de ese reporte (Código de Seguros de California § 11580.2(b)).
Fotos, información de testigos, reportes de la colisión y otra evidencia disponible pueden ayudar a respaldar la reclamación.
Fechas Límite para Reclamaciones de Automovilista Sin Seguro
Por lo general, California requiere acción legal específica dentro de dos años de un accidente para preservar una reclamación UM de lesión corporal. Para preservar la reclamación, por lo general el asegurado debe completar una de las siguientes acciones dentro de ese periodo:
- Presentar una demanda de lesión corporal que califique contra el conductor sin seguro en una corte con jurisdicción.
- Llegar a un acuerdo con la aseguradora sobre la cantidad adeudada bajo la póliza.
- Iniciar formalmente el arbitraje enviando aviso por escrito a la aseguradora por correo certificado, con acuse de recibo solicitado, como lo requiere la ley.
Reportar la reclamación a la aseguradora por sí solo podría no cumplir con estos requisitos. La Proposición 213 también podría restringir los daños no económicos disponibles a través de la cobertura UM si el estatus de responsabilidad financiera de la persona lesionada cae dentro del estatuto. Por lo tanto, las preguntas sobre cobertura y daños deberían revisarse juntas.
Resultados Reales de Casos que Involucran Conductores Sin Licencia y Sin Seguro
La falta de una licencia válida o seguro de un conductor no evita automáticamente que una persona lesionada busque compensación. Arash Law ha manejado casos que involucran conductores sin licencia o sin seguro, donde investigar el accidente ayudó a identificar evidencia y fuentes potenciales de responsabilidad.
Los siguientes resultados de casos muestran cómo investigar la culpa y otras partes responsables puede ayudar a respaldar estas reclamaciones.
$1,003,000 (Accidente de Tráfico): Un arbusto crecido bloqueó la vista de un conductor, contribuyendo a un accidente. Como el conductor culpable no tenía seguro, nuestros abogados investigaron otras fuentes de responsabilidad y aseguraron compensación.
$1,000,000 (Accidente de Carro): Nuestra clienta sin licencia estaba dando vuelta a la izquierda cuando un vehículo que venía de frente chocó su carro, lesionando gravemente a sus dos hijos. Nuestro equipo localizó testigos clave cuyos relatos respaldaron sus declaraciones, ayudando a asegurar un acuerdo de $1 millón para la familia.
Estos casos muestran que manejar sin licencia o sin seguro no determina automáticamente la culpa ni elimina el derecho a buscar compensación. La evidencia, la cobertura de seguro aplicable y las acciones de todos los involucrados pueden afectar el resultado de una reclamación.
Los resultados pasados no garantizan resultados futuros. Cada caso es diferente y los resultados dependen de los hechos específicos, la evidencia disponible y la ley aplicable.
Preguntas Frecuentes Sobre Licencia y Seguro Después de un Choque en California
Las reglas de licencia y seguro están entre los aspectos más malentendidos de un caso de accidente de carro en California. Ya sea que un conductor sin seguro te lesionó, tú mismo tuviste un hueco de cobertura o estás lidiando con un ajustador que está mezclando las dos cosas, las respuestas de abajo abordan lo que la ley de California realmente dice.
¿Qué es Peor para Mi Reclamación por Lesiones: Manejar Sin Licencia o Sin Seguro?
Manejar sin seguro puede tener consecuencias mayores para tu reclamación por lesiones. Bajo la Proposición 213 (Código Civil § 3333.4), los conductores sin seguro por lo general no pueden recuperar daños por dolor y sufrimiento, incluso cuando alguien más causó el accidente. Manejar sin licencia no impone automáticamente esta restricción. Los gastos médicos y los salarios perdidos todavía podrían recuperarse, dependiendo de la culpa y otras circunstancias.
¿Qué Pasa Si un Conductor No Tiene Ni Licencia Ni Seguro Después de un Choque?
Un conductor que no tiene ni una licencia válida ni responsabilidad financiera que califique podría enfrentar consecuencias legales separadas por ambas violaciones. Ninguna violación establece automáticamente quién causó el accidente.
Si el conductor causó el choque, una persona lesionada podría buscar compensación de ese conductor y potencialmente de otra parte responsable, como el dueño del vehículo. Si el conductor resultó lesionado, la Proposición 213 podría limitar su recuperación de daños por dolor y sufrimiento, sujeto a excepciones aplicables.
¿Que el Conductor Culpable No Tenga Licencia Afecta Su Cobertura de Seguro?
No necesariamente. El estatus de un conductor sin licencia no anula automáticamente la cobertura de seguro. Si la póliza cubre el accidente, depende de sus términos, el permiso del conductor para usar el vehículo y la ley aplicable de California. Si una aseguradora niega la cobertura, entender cómo una licencia suspendida podría afectar el seguro después de un choque puede ayudarte a identificar preguntas que hacer al revisar la negación.
¿Un Reporte Policial Puede Confirmar si un Conductor Tenía Licencia, Seguro o Tuvo la Culpa?
No por sí solo. Un reporte policial podría identificar violaciones de licencia, información de seguro y los hallazgos del oficial sobre el choque. Sin embargo, los registros del DMV pueden ayudar a verificar el estatus de la licencia, los registros de la compañía de seguros pueden confirmar la cobertura y podría necesitarse evidencia adicional para establecer la culpa. Cada tema debería revisarse por separado.
¿Puedo Demandar al Dueño si un Conductor Sin Licencia Causó Mi Accidente?
Sí, podrías tener una reclamación contra el dueño del vehículo si el dueño permitió que el conductor usara el vehículo y la negligencia del conductor causó tus lesiones. La ley de California prevé responsabilidad del dueño en casos que califican de uso permisivo.
También podría estar disponible una reclamación separada por confianza negligente si el dueño sabía o debería haber sabido que el conductor no era apto y que la falta de aptitud del conductor contribuyó a la colisión. Los requisitos aplicables y los límites de responsabilidad dependen de la base legal de la reclamación.
¿Cuánto Tiempo Se Queda un Accidente Sin Seguro en Mi Récord del DMV?
La mayoría de los accidentes reportables permanecen en un récord de manejo del DMV de California por tres años. Sin embargo, los conductores que no pueden establecer la responsabilidad financiera requerida en el momento de un choque reportable por lo general enfrentan una suspensión mínima de un año de sus privilegios de manejo, sin importar la culpa.
Después del periodo mínimo de suspensión, por lo general los conductores deben mantener prueba de responsabilidad financiera, como un certificado SR-22, con el DMV por tres años (Código de Vehículos de California §§ 16070, 16072).
¿Debería Usar Mi Cobertura UM o Demandar Directamente al Conductor Sin Seguro?
Si tienes cobertura UM, presentar una reclamación con tu aseguradora a menudo es un primer paso práctico. La cobertura UM podría compensarte por lesiones cubiertas hasta los límites de tu póliza. También podrías buscar al conductor responsable directamente, aunque cobrar compensación puede ser difícil si no tiene suficientes bienes. Un abogado puede ayudar a determinar qué opción es apropiada para tu caso.
¿Puedo Seguir un Caso si Yo No Tenía Licencia y Tuve Parte de la Culpa?
Sí. La regla de negligencia comparativa pura de California te permite buscar compensación incluso si tuviste parte de la responsabilidad del choque. Tu porcentaje de culpa reduce tu recuperación. Manejar sin licencia no evita automáticamente que sigas una reclamación contra otro conductor negligente.
¿Qué Pasa si Mis Lesiones Todavía No Se Han Diagnosticado Completamente Después del Choque?
Todavía puedes reportar tus lesiones y buscar atención médica mientras se evalúa el diagnóstico. Lesiones de tejido blando, como torceduras en el cuello y la espalda, podrían requerir exámenes de seguimiento para determinar su gravedad. Los registros médicos, notas de tratamiento y hallazgos diagnósticos pueden ayudar a documentar tus síntomas y su posible conexión con el accidente. Un diagnóstico no confirmado no establece ni invalida automáticamente una reclamación por lesiones.
Habla con Arash Law Sobre Tu Reclamación por Choque en California
Si te lesionaste en un choque que involucró a un conductor sin seguro o sin licencia, Arash Law puede ayudarte a entender tus derechos y opciones de compensación. Nuestros abogados pueden investigar el accidente, revisar la cobertura de seguro disponible, determinar si aplica la Proposición 213 y buscar compensación por tus lesiones y pérdidas financieras.
Arash Law ha recuperado más de $1,000 millones para clientes lesionados en toda California. Manejamos casos de lesiones personales con honorarios de contingencia, lo que significa que no pagas honorarios de abogado a menos que recuperemos compensación para ti.
Llama al (888) 488-1391 para una evaluación de caso gratis. Nuestro equipo está disponible 24/7.
Fuentes
- Código de Vehículos de California (California Vehicle Code) § 12500(a): Requisitos de Licencia de Manejar. Información legislativa de California (California Legislative Information). https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=VEH§ionNum=12500.
- Código de Vehículos de California § 40000.10: Sanciones por Manejar Sin Licencia. Información legislativa de California. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=VEH§ionNum=40000.10.
- Código de Vehículos de California § 16000: Requisitos de Reporte de Accidentes de Vehículos Motorizados. Información legislativa de California. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=VEH§ionNum=16000.
- Código de Vehículos de California § 16002: Reporte de Accidente de Vehículo Propiedad del Empleador. Información legislativa de California. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=VEH§ionNum=16002.
- Código de Vehículos de California § 16028: Evidencia de Responsabilidad Financiera y Sobreseimiento de Infracción. Información legislativa de California. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=VEH§ionNum=16028.
- Código de Vehículos de California § 16029: Sanciones por No Proporcionar Evidencia de Responsabilidad Financiera. Información legislativa de California. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=VEH§ionNum=16029.
- Código de Vehículos de California § 16070: Suspensión por No Establecer Responsabilidad Financiera. Información legislativa de California. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=VEH§ionNum=16070.
- Código de Vehículos de California § 16072: Periodo de Suspensión, Privilegios de Manejo Restringidos y Prueba de Responsabilidad Financiera. Información legislativa de California. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=VEH§ionNum=16072.
- Código de Vehículos de California § 16430: Prueba de Responsabilidad Financiera. Información legislativa de California. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=VEH§ionNum=16430.
- Código de Vehículos de California §§ 17150–17151: Responsabilidad del Dueño del Vehículo y Límites Estatutarios. Información legislativa de California. https://leginfo.legislature.ca.gov/faces/codesdisplaySection.xhtml?lawCode=VEH§ionNum=17150. and https://leginfo.legislature.ca.gov/faces/codesdisplaySection.xhtml?lawCode=VEH§ionNum=17151.
- Código Civil de California (California Civil Code) § 3333.4: Proposición 213 y Restricciones en Daños No Económicos. Información legislativa de California. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=CIV§ionNum=3333.4.
- Código de Evidencia de California (California Evidence Code) § 669: Presunción de Negligencia. Información legislativa de California. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=EVID§ionNum=669.
- Código de Seguros de California (California Insurance Code) § 11580.1: Requisitos de Seguro de Responsabilidad Civil de Vehículos Motorizados. Información legislativa de California. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=INS§ionNum=11580.1.
- Código de Seguros de California § 11580.2: Cobertura de Automovilista Sin Seguro y Con Seguro Insuficiente, Requisitos de Choque y Fuga y Fechas Límite de Reclamaciones. Información legislativa de California. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=INS§ionNum=11580.2.
- Código de Procedimiento Civil de California (California Code of Civil Procedure) § 335.1: Estatuto de Limitaciones, También Conocido como Plazo de Prescripción, Para Lesiones Personales. Información legislativa de California. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=CCP§ionNum=335.1.
- Departamento de Vehículos Motorizados de California (California Department of Motor Vehicles): Responsabilidad Financiera (Seguro). https://www.dmv.ca.gov/portal/driver-education-and-safety/dmv-safety-guidelines-actions/financial-responsibility-insurance/
- Departamento de Vehículos Motorizados de California (California Department of Motor Vehicles): Reporte de Accidente de Tráfico Ocurrido en California (SR-1). https://www.dmv.ca.gov/portal/dmv-virtual-office/accident-reporting/
- Departamento de Vehículos Motorizados de California (California Department of Motor Vehicles): Solicita Tu Récord de Manejo. https://www.dmv.ca.gov/portal/customer-service/records-request/online-driver-record-request/
- Departamento de Seguros de California (California Department of Insurance): Año Nuevo Significa Cambios Nuevos para el Seguro, Asegúrate de Estar Protegido. https://www.insurance.ca.gov/0400-news/0102-alerts/2025/New-Year-Means-New-Changes-for-Insurance.cfm
- Guía de Autoayuda de las Cortes de California (California Courts Self-Help Guide): Fechas Límite para Demandar. https://selfhelp.courts.ca.gov/civil-lawsuit/statute-limitations
- Wysock v. Borchers Bros. (1951) 104 Cal.App.2d 571: Licencia de Conductor y Negligencia. https://www.leagle.com/decision/1951675104calapp2d5711572
- Montes v. Gibbens (1999) 71 Cal.App.4th 982: Proposición 213 y Vehículos Sin Seguro Propiedad del Empleador. https://www.leagle.com/decision/199940884calrptr2d3241360
- Arash Law: Resultados de Casos. https://arashlaw.com/case-results/
Descargo de Responsabilidad
Los resultados pasados no garantizan resultados futuros. Cada caso es diferente. La información en esta página es para fines educativos generales y no constituye asesoría legal. Leer o confiar en este contenido no crea una relación abogado-cliente. Si te lesionaste, consulta con un abogado de lesiones personales con licencia en California sobre tu situación específica.