TL;DR: Un abogado debería revisar la póliza completa del dueño, el listado de vehículos, cualquier cláusula sobre vehículos recién adquiridos o de reemplazo, los registros de compra y la prueba de permiso. El abogado también tiene que confirmar quién estaba asegurado y qué términos de la póliza aplicaban en la fecha del choque. El seguro en otro vehículo no se extiende automáticamente a la motocicleta prestada, pero que la motocicleta no aparezca en el listado de la póliza no necesariamente impide la cobertura.
Una moto prestada, recién comprada, podría suscitar preguntas del seguro, incluso cuando su dueño ya tiene cobertura para otro vehículo. Un abogado puede investigar la cronología de la compra, el acuerdo del préstamo y los términos aplicables de la póliza para determinar si existe cobertura disponible.
Tabla de Contenidos
Me Lesioné en una Moto Nueva que Me Prestaron. Dicen que No Estaba Asegurada, pero el Dueño Tiene Otra Póliza. ¿Qué Documentos Debe Revisar un Abogado?
Un abogado debería examinar la póliza de seguro del dueño, los registros de compra de la motocicleta, el listado de vehículos y la prueba de permiso. La revisión debería establecer quién estaba asegurado, si la motocicleta calificaba como vehículo cubierto y qué disposiciones de la póliza se aplicaban en la fecha del choque.
Una motocicleta que no está listada podría calificar para cobertura bajo ciertas disposiciones de la póliza, pero el seguro de otro vehículo no se extiende automáticamente a ella.
Datos Clave Sobre Choques en Motocicleta Prestada y Seguro en California
- Cobertura Bajo la Póliza Existente del Dueño: El seguro en otro vehículo no cubre automáticamente una moto recién comprada. La cobertura depende de los términos de la póliza vigentes en la fecha del choque.
- Propiedad de la Motocicleta y Permiso para Conducir: Los registros de compra, el registro vehicular y las comunicaciones pueden ayudar a establecer quién era el propietario de la motocicleta y si quien la pidió prestada tenía permiso para conducirla.
- Cobertura para una Motocicleta Recién Comprada: Los listados de vehículos, las definiciones de personas aseguradas y las cláusulas relativas a vehículos recién adquiridos o de reemplazo ayudan a determinar si la moto o el motociclista lesionado califica para la cobertura.
- Seguro para Lesiones del Motociclista y Daños a la Motocicleta: Las lesiones corporales y los daños a la motocicleta podrían involucrar diferentes disposiciones de seguro, incluyendo responsabilidad, UM/UIM, MedPay y cobertura de daños físicos.
- Responsabilidad del Dueño de la Motocicleta por el Choque de Quien Se la Pidió Prestada: El Código de Vehículos de California (California Vehicle Code, CVC) §§ 17150–17151 trata la responsabilidad del dueño por la operación negligente de un motociclista con permiso y, por lo general, limita la responsabilidad basada únicamente en el uso con permiso.
- Proposición 213 y Motociclistas Sin Seguro: El Código Civil de California (California Civil Code) § 3333.4 podría limitar los daños por dolor y sufrimiento cuando un dueño u operador no tiene la responsabilidad financiera requerida.
- Fechas Límite para Reclamaciones por Lesiones en Motocicleta Prestada: La mayoría de las demandas por lesiones personales tienen un plazo de 2 años según el Código de Procedimiento Civil (Code of Civil Procedure, CPC) § 335.1. Las reclamaciones contra entidades públicas, por lo general, requieren presentarse antes bajo el Código de Gobierno (Government Code) § 911.2.
Pólizas de Seguro y Documentos Que un Abogado Debería Revisar
Los abogados de accidentes de motocicleta pueden investigar las relaciones entre el dueño, quien la pidió prestada, la motocicleta y las pólizas de seguro disponibles. La siguiente tabla identifica los documentos necesarios para evaluar una posible cobertura.
| Área de Revisión | Qué Debe Verificar el Abogado | Documentos para Revisar |
|---|---|---|
| Dueño de la motocicleta | ¿Quién era legalmente dueño de la motocicleta al momento del choque? | Título, contrato de compraventa, registro y acuerdo de compra. |
| Motociclista que la pidió prestada | Quién operó la motocicleta y si tenía permiso. | Licencia de conducir, reporte de la colisión, mensajes de texto y declaraciones del dueño. |
| Personas aseguradas | Si el motociclista calificaba como asegurado nombrado, familiar residente u otra persona cubierta. | Definiciones de la póliza, declaraciones, registros del hogar y endosos. |
| Motocicleta recién comprada | Cuándo el dueño adquirió la moto y si era elegible para la cobertura. | Documentos de compra, VIN, registro, solicitudes de seguro y cualquier póliza de seguro provisional. |
| Otro vehículo asegurado | Qué vehículo estaba listado en la póliza de seguro existente del dueño. | Página de declaraciones y listado de vehículos. |
| Póliza de seguro existente | Si el contrato cubría motocicletas, incluía exclusiones específicas para motos o cubría vehículos recién adquiridos o de reemplazo. | Póliza completa, clasificaciones de vehículos y endosos vigentes a la fecha del choque. |
| Comunicaciones con el seguro | Si y cuándo el dueño notificó a la aseguradora sobre la moto y si la cobertura fue confirmada o cambiada. | Correos electrónicos, mensajes, correspondencia con el agente y confirmaciones de cobertura. |
| Lesiones y daños a la moto | Qué disposiciones de seguro, si las hay, podrían aplicar a lesiones corporales o daños físicos a la motocicleta. | Disposiciones de responsabilidad, UM/UIM, MedPay, colisión y cobertura contra todo riesgo. |
Estos registros ayudan a identificar una posible cobertura, pero no establecen que la motocicleta o el motociclista estuvieran asegurados.
Cómo los Registros de Seguro Afectan la Cobertura
La póliza existente del dueño y cualquier seguro disponible para la persona a la que se le prestó deben evaluarse por separado. Una póliza podría cubrir un vehículo o a una persona, sin extender los mismos beneficios a la otra.
- La Póliza Existente del Dueño: La cobertura podría extenderse a una motocicleta no listada únicamente si los términos del contrato y los requisitos de elegibilidad lo permiten. Tener otro vehículo asegurado no garantiza protección.
- La Póliza Propia del Que la Pidió Prestada: Una póliza de auto o de motocicleta existente podría ofrecer beneficios de UM/UIM o de MedPay. La elegibilidad depende de las definiciones de personas aseguradas, de las restricciones del vehículo y de la ley de California.
- Cobertura para Lesiones y Daños a la Motocicleta: El seguro que paga por lesiones corporales no necesariamente cubre las reparaciones de la moto. Cada tipo de pérdida debe evaluarse conforme a las disposiciones de cobertura aplicables.
Cómo los Registros de Propiedad y Compra Afectan la Cobertura
El momento de la compra de la motocicleta es importante porque ciertas disposiciones de la póliza solo se aplican cuando se cumplen requisitos específicos de adquisición y notificación.
- Solicitudes de Seguro y Fechas de Vigencia: La cobertura debe evaluarse con base en el contrato y en los endosos aplicables a la fecha del choque, incluyendo cualquier disposición aplicable a vehículos recién adquiridos.
- Cláusulas de Vehículos Recién Adquiridos y de Reemplazo: Algunas pólizas ofrecen cobertura temporal para vehículos que califican, sujeta a condiciones de elegibilidad y a fechas límite de notificación. Estas disposiciones no se aplican automáticamente a las motocicletas.
- Seguro Temporal y acuerdos con el Concesionario: Una póliza emitida por el concesionario, una carpeta provisional o una póliza separada para la moto podrían haber dado cobertura si estaban vigentes cuando ocurrió el choque. El requisito de seguro de una entidad crediticia, por sí solo, no establece cobertura.
Cómo los Registros de Permiso Afectan una Reclamación por Accidente en Motocicleta Prestada
Los mensajes, declaraciones y acuerdos previos de préstamo pueden ayudar a determinar si el dueño autorizó al motociclista a usar la motocicleta. Un abogado podría considerar:
- Comunicaciones e Historial de Conducción Previo: Los mensajes, los acuerdos de préstamo anteriores y la conducta del dueño podrían ayudar a establecer un permiso expreso o implícito.
- Declaraciones del Dueño y Testigos: Las declaraciones de personas familiarizadas con el acuerdo podrían ayudar a confirmar si quien la pidió prestada tenía autorización para conducir.
- Reporte de Colisión de Tránsito: El reporte podría identificar al motociclista y al dueño, así como las circunstancias del choque, pero no necesariamente establece permiso.
Guarda las comunicaciones relevantes antes de que se pierdan o se borren. El permiso podría respaldar la responsabilidad del dueño conforme al Código de Vehículos de California § 17150, pero no establece por sí mismo la cobertura de seguro. Preguntas similares sobre la cobertura pueden surgir cuando un conductor no está incluido en una póliza de seguro.
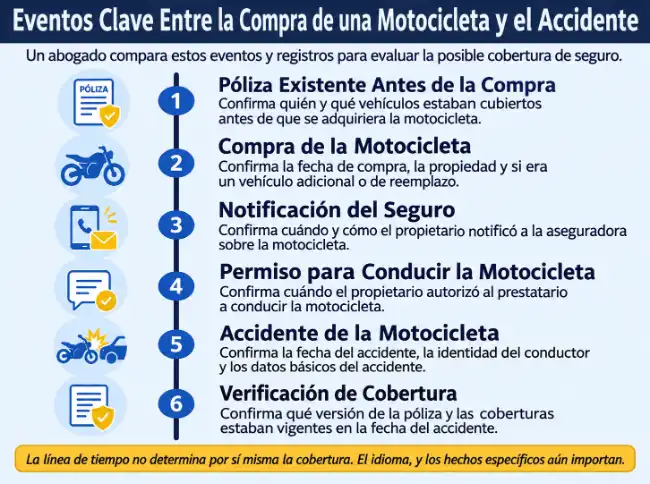
Eventos Clave Entre la Compra de la Motocicleta y el Choque
La línea de tiempo muestra seis eventos clave y pasos de revisión que podrían ayudar a determinar si el seguro cubría la moto y a su motociclista en el momento del choque.
Empieza por la póliza de seguro existente para establecer qué cobertura estaba vigente antes de que se comprara la motocicleta. Luego, la fecha de compra ayuda a determinar si podrían aplicarse disposiciones para vehículos recién adquiridos o de reemplazo.
Después, el abogado revisa cuándo se notificó a la aseguradora y si el dueño le dio permiso al que la pidió prestada para conducirla. Estos detalles se comparan con la fecha del choque para establecer qué ocurrió antes del accidente.
Finalmente, el abogado revisa los términos de la póliza y los endosos vigentes al momento del choque para evaluar si aplica la cobertura.
La notificación al seguro y el permiso para conducir podrían ocurrir en cualquier orden. La línea de tiempo ayuda a organizar estos eventos, pero la cobertura al final depende del lenguaje de la póliza, de la ley aplicable y de las circunstancias específicas.
Uso con Permiso y Responsabilidad del Dueño Bajo la Ley de California
Bajo el Código de Vehículos de California § 17150, el dueño de una motocicleta podría ser responsable por lesiones o daños materiales causados por alguien que opere la motocicleta negligentemente con el permiso expreso o implícito del dueño.
El permiso podría establecerse mediante mensajes, acuerdos previos de préstamo o la conducta del dueño. Sin embargo, el permiso por sí solo no establece que la motocicleta o quien la pidió prestada estuvieran asegurados. Un abogado tiene que verificar por separado si la póliza aplicable cubría la moto y a su motociclista con permiso.
El Código de Vehículos § 17151, por lo general, limita la responsabilidad del dueño que surge únicamente del uso de la moto con permiso por otra persona. Estos límites no se aplican necesariamente cuando el dueño es negligente de forma independiente o cuando la responsabilidad surge de ciertas relaciones de agencia o de empleo. Si el dueño, a sabiendas, le confió la moto a un motociclista no apto, la entrega negligente podría dar lugar a una responsabilidad separada cuando la falta de aptitud del motociclista contribuyó al daño. Un abogado debería examinar el estatus de la licencia del motociclista, su experiencia y las preocupaciones de seguridad conocidas.
¿Quién Tiene la Culpa en Realidad por el Choque?
Pedir prestada una motocicleta no hace automáticamente al motociclista o al dueño responsable por una colisión. Un abogado debería investigar las circunstancias del choque para determinar si otro conductor, el que la pidió prestada o varias partes contribuyeron al accidente.
California sigue una regla de culpa comparativa pura. Si el motociclista lesionado contribuyó a la colisión, su compensación podría reducirse en proporción a su porcentaje de culpa (Li v. Yellow Cab Co. (1975) 13 Cal.3d 804).
Las declaraciones de testigos, los videos de las cámaras de tránsito, las fotos y los reportes de la colisión pueden ayudar a establecer la responsabilidad.
Llama a Arash Law para una evaluación gratis de tu caso al (888) 488-1391. Nuestros abogados pueden revisar los registros de cobertura, la evidencia de culpa y lo que implica la Proposición 213 para tu reclamación específica, y decirte cuáles son tus opciones reales.
Fuentes de Compensación y lo Que Limita la Proposición 213
Varias pólizas de seguro podrían resultar relevantes tras un choque que involucre una motocicleta prestada. Un abogado debería determinar qué beneficios están disponibles según las partes responsables, los términos de la póliza y la cobertura vigente en la fecha del accidente.
- Seguro de Responsabilidad del Conductor Culpable: Si otro conductor causó el choque, su póliza de responsabilidad podría cubrir gastos médicos, salarios perdidos, daños materiales y otras pérdidas recuperables, sujeto a las determinaciones de responsabilidad, los límites de la póliza y las restricciones legales aplicables.
- Cobertura de Automovilista Sin Seguro/Con Seguro Insuficiente (Uninsured/Underinsured Motorist, UM/UIM): Si otro conductor causó el choque y no tenía suficiente seguro, podrían estar disponibles los beneficios de UM/UIM bajo una póliza aplicable. La elegibilidad depende del estatus del asegurado al que se le pidió prestada, de las restricciones relacionadas con motocicletas y del Código de Seguros de California (California Insurance Code) § 11580.2.
- La Póliza del Dueño de la Motocicleta: La cobertura de responsabilidad del dueño podría proteger a un motociclista con permiso que califique contra reclamaciones que surjan de lesiones o daños que el motociclista causó a otros, si la póliza cubre la motocicleta. La póliza también podría ofrecer MedPay u otros beneficios aplicables, según sus términos y exclusiones.
¿La Cobertura para Mis Lesiones También Cubre Daños a la Motocicleta?
No necesariamente. La cobertura por lesiones corporales y la cobertura por daños a la motocicleta tienen requisitos distintos. La póliza de responsabilidad del conductor culpable podría cubrir tanto lesiones como daños materiales, sujeto a los límites aplicables. La cobertura de lesiones corporales UM/UIM y MedPay, por lo general, cubre lesiones que califican o gastos médicos, en lugar de reparaciones de la motocicleta.
Las reparaciones de la motocicleta podrían, en cambio, estar cubiertas por la responsabilidad por daños materiales del conductor culpable o por una cobertura de colisión u otro seguro de daños físicos. Un abogado debería evaluar estas disposiciones por separado.
¿No Tener Seguro de Motocicleta Propio Significa que Aplica la Proposición 213?
No. No automáticamente. La persona que la pidió prestada podría cumplir con los requisitos de responsabilidad financiera de California por medio de una póliza aplicable u otro acuerdo que califique y que cubra la motocicleta involucrada en el choque. Un abogado debería verificar los términos de la póliza, las fechas de vigencia y las disposiciones relativas a las personas aseguradas antes de determinar si aplica la Proposición 213.
Bajo el Código Civil de California § 3333.4, ciertos dueños y operadores sin seguro, por lo general, no pueden recuperar una compensación por daños no económicos, como dolor y sufrimiento. Las pérdidas económicas, incluidos los gastos médicos y los salarios perdidos, podrían seguir siendo recuperables incluso cuando se aplique esta restricción.
Una condena por DUI que califique del otro conductor podría crear una excepción para ciertos dueños de vehículos sin seguro bajo § 3333.4(c). La excepción estatutaria no se aplica expresamente a un operador sin seguro que no sea el dueño de la motocicleta.
Preguntas Frecuentes Sobre Choques en Motocicleta Prestada en California
¿Vale la Pena Demandar a un Conductor Culpable que No Tiene Seguro?
Demandar a un conductor sin seguro en California puede valer la pena si el demandado tiene bienes, pero la posibilidad de cobrar nunca está garantizada. Incluso si se obtiene una sentencia, el cobro puede tardar y podría requerir pasos legales adicionales. Si cobrar es realista, depende de los bienes y circunstancias del demandado; un abogado puede evaluar la posibilidad de cobro antes de que gastes tiempo y dinero en una demanda.
¿Cómo Maneja el Seguro un Choque en Motocicleta que No Fue Mi Culpa?
Si otro conductor causó el choque, su seguro de responsabilidad podría dar compensación por tus lesiones y daños a la motocicleta. Un abogado también debería determinar si existen beneficios de UM/UIM, MedPay u otros disponibles bajo las pólizas aplicables. La cobertura depende de los términos de la póliza y de los hechos verificados del accidente.
¿Puedo Llevar a Casa una Motocicleta Recién Comprada sin Seguro?
California, por lo general, requiere que los dueños y operadores de motos mantengan una responsabilidad financiera que califique. Esto podría incluir un seguro de responsabilidad u otra forma legalmente aceptada. Algunas pólizas ofrecen cobertura temporal para vehículos recién adquiridos, pero estas disposiciones no se aplican automáticamente a las motocicletas. Verifica que la moto esté cubierta antes de conducir, y no asumas que la póliza de auto existente del dueño da protección.
¿Qué Pasa Si el Conductor Culpable Me Ofrece Pagarme Directamente?
Firmar cualquier liberación antes de conocer el alcance completo de tus lesiones es un riesgo serio. Firmar una liberación puede renunciar o limitar severamente tu capacidad de buscar compensación adicional después, incluso si tus lesiones resultan ser más graves de lo que parecían en el lugar, o si se vuelve necesaria una cirugía o un tratamiento a largo plazo. No firmes nada hasta que te hayan evaluado completamente por lo médico y hayas consultado con un abogado.
¿Puedo Recuperar el Dolor y Sufrimiento Si No Tenía Seguro en California?
Posiblemente. No tener una póliza personal de motocicleta no activa automáticamente la Proposición 213. Un abogado tiene que determinar si una póliza aplicable u otra forma que califique de responsabilidad financiera te cubría para la moto involucrada en el choque. Si aplica la restricción, los daños no económicos, incluidos el dolor y el sufrimiento, por lo general no están disponibles a menos que se aplique una excepción estatutaria.
¿Cuánto Tiempo Tengo para Presentar Estas Reclamaciones en California?
La mayoría de las demandas por lesiones personales en California deben presentarse dentro de los dos años siguientes al choque, conforme al Código de Procedimiento Civil § 335.1. Sin embargo, podrían aplicar otras fechas límite:
- Reclamaciones Contra Entidades Gubernamentales — 6 Meses: Si una condición peligrosa del camino que involucre a Caltrans, a una ciudad u otra entidad pública contribuyó al choque, por lo general, tienes que presentar una reclamación por escrito dentro de seis meses bajo el Código de Gobierno § 911.2. Las reclamaciones contra el estado suelen pasar por DGS/ORIM, mientras que las reclamaciones contra la ciudad y el condado se dirigen a la entidad local correspondiente. Aplican plazos límite separados para presentar una demanda tras el proceso de reclamación.
- Reporte de Accidente al DMV — 10 Días: Por lo general, tienes que presentar un reporte SR-1 si alguien resultó lesionado o murió, o si los daños materiales exceden $1,000. Esto aplica sin importar la culpa, y un reporte de policía no reemplaza el SR-1. No reportarlo podría resultar en la suspensión de la licencia (Código de Vehículos § 16000).
- Requisitos de Aviso al Seguro: Tu póliza podría requerir que reportes el choque o presentes una reclamación antes de la fecha límite legal para presentar una demanda.
Algunas excepciones, incluidas la suspensión del plazo para menores y las reglas especiales para ciertas reclamaciones, podrían afectar estas fechas límite. Un abogado de accidentes de motocicleta puede ayudar a identificar los requisitos aplicables y los plazos para presentar.
Habla con Arash Law Sobre Tu Reclamación en California por Motocicleta Prestada
Si te lesionaste mientras conducías una motocicleta prestada y recién comprada, las preguntas sobre la cobertura del seguro podrían dificultar saber a dónde acudir para una compensación. Arash Law puede investigar si la póliza existente del dueño u otra póliza disponible podría brindar cobertura, incluso si la moto no estaba listada. Nuestros abogados también pueden evaluar cómo ocurrió el choque y si la Proposición 213 de California podría afectar tu recuperación.
Arash Law maneja casos de lesiones personales con honorarios de contingencia. No pagas honorarios de abogado a menos que haya una recuperación en tu caso. Llama al (888) 488-1391 para una evaluación gratuita de tu caso y hablar sobre tus lesiones, la información sobre tu seguro disponible y tus opciones legales.
Fuentes
- Información Legislativa de California (California Legislative Information). Código de Seguros de California (California Insurance Code) § 11580.1: Requisitos de seguro de responsabilidad de auto, vehículos cubiertos, usuarios con permiso y exclusiones aplicables.
https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=11580.1.&lawCode=INS- Información Legislativa de California. Código de Seguros de California § 11580.2: Cobertura de automovilista sin seguro y con seguro insuficiente, definiciones de personas aseguradas, exclusiones y requisitos de UIM.
https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=11580.2.&lawCode=INS- Departamento de Seguros de California (California Department of Insurance). So You’ve Had an Accident, What’s Next? Guía sobre vehículos recién adquiridos y de reemplazo, disposiciones de cobertura automática y requisitos de notificación a la aseguradora.
https://www.insurance.ca.gov/01-consumers/105-type/95-guides/01-auto/hadaccident.cfm- Información Legislativa de California. Código de Vehículos de California (California Vehicle Code) § 17150: Responsabilidad del dueño por la operación negligente de un vehículo motorizado con permiso expreso o implícito.
https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=17150.&lawCode=VEH- Información Legislativa de California. Código de Vehículos de California § 17151: Límites estatutarios sobre la responsabilidad del dueño de un vehículo motorizado que surge bajo § 17150.
https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=17151.&lawCode=VEH- Consejo Judicial de California (Judicial Council of California). Instrucciones Civiles del Jurado de California (CACI), Edición 2026, CACI No. 724, Entrega Negligente de Vehículo Motorizado: Requisitos para establecer la entrega negligente, incluido el conocimiento de la falta de aptitud del conductor y el daño resultante. https://courts.ca.gov/system/files/file/judicialcouncilofcaliforniaciviljuryinstructions_2026.pdf
- Información Legislativa de California. Código Civil de California (California Civil Code) § 3333.4: Restricciones de Proposition 213 sobre daños no económicos para ciertos dueños y operadores sin seguro, incluyendo la excepción por condena de DUI.
https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=3333.4.&lawCode=CIV- Información Legislativa de California. Código de Vehículos de California §§ 16020–16021: Requisitos de responsabilidad financiera y formas que califican de responsabilidad financiera.
https://leginfo.legislature.ca.gov/faces/codesdisplaySection.xhtml?sectionNum=16020.&lawCode=VEH
https://leginfo.legislature.ca.gov/faces/codesdisplaySection.xhtml?sectionNum=16021.&lawCode=VEH- Información Legislativa de California. Código de Vehículos de California § 16056: Límites mínimos de cobertura de responsabilidad de vehículos motorizados.
https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=16056.&lawCode=VEH- Departamento de Vehículos Motorizados de California (California Department of Motor Vehicles, DMV). Auto Insurance Requirements: Formas aceptables de responsabilidad financiera y requisitos mínimos de seguro de responsabilidad de California.
https://www.dmv.ca.gov/portal/vehicle-registration/insurance-requirements/- Corte Suprema de California (California Supreme Court). Li v. Yellow Cab Co. (1975) 13 Cal.3d 804: Regla de negligencia comparativa pura de California.
https://scholarlycommons.pacific.edu/cgi/viewcontent.cgi?article=2458&context=mlr- Información Legislativa de California. Código de Procedimiento Civil de California (California Code of Civil Procedure) § 335.1: El estatuto de limitaciones, también conocido como plazo de prescripción, de dos años para la mayoría de las demandas por lesiones personales.
https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=335.1.&lawCode=CCP- Información Legislativa de California. Código de Vehículos de California § 911.2: Fecha límite de seis meses para presentar reclamaciones por lesiones personales contra entidades públicas.
https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=911.2.&lawCode=GOV- Información Legislativa de California. Código de Vehículos de California § 16000: Requisitos de reporte de accidentes por lesiones, muertes y daños materiales que califican.
https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=16000.&lawCode=VEH- Información Legislativa de California. Código de Vehículos de California § 16004: Suspensión de privilegios de conducción por no presentar un reporte de accidente requerido.
https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=16004.&lawCode=VEH- Departamento de Vehículos Motorizados de California. Report of Traffic Accident Occurring in California (SR-1): Requisito de reporte de diez días e instrucciones para reportar.
https://www.dmv.ca.gov/portal/dmv-virtual-office/accident-reporting/- Patrulla de Caminos de California (California Highway Patrol, CHP). Request a Crash Report: Procedimientos para obtener reportes de choques de CHP.
https://www.chp.ca.gov/traffic/request-a-crash-report/- Departamento de Servicios Generales de California (California Department of General Services, DGS), Oficina de Manejo de Riesgos y Seguros (Office of Risk and Insurance Management, ORIM). File a Government Claim: Procedimientos para presentar reclamaciones que califican contra agencias del estado de California.
https://www.dgs.ca.gov/ORIM/File-A-ClaimDescargo de Responsabilidad
Los resultados pasados no garantizan resultados futuros. Cada caso es diferente. La información en esta página es para fines educativos generales y no constituye asesoría legal. Leer o basarte en este contenido no crea una relación abogado-cliente. Si te lesionaste, consulta con un abogado con licencia de lesiones personales en California sobre tu situación específica.



