TL;DR: Que el otro conductor no coopere no significa que ya no tengas opciones. Pídele a la aseguradora que explique si todavía está investigando, si está disputando la culpa o si está negando la cobertura. Los reportes policiales, el video de la cámara del tablero (dashcam) o los datos disponibles del vehículo podrían ayudar a establecer la culpa sin la declaración del conductor. Si se niega la cobertura, tus beneficios de automovilista sin seguro podrían ayudar, dependiendo de tu póliza y de la razón de la denegación. El plazo general de dos años en California para presentar una demanda por lesiones personales sigue vigente, aunque la aseguradora retrase su decisión.
Si la aseguradora del otro conductor rechaza tu reclamación porque su conductor no responde, puedes impugnar su decisión y explorar otras vías para buscar una compensación. Pide su postura por escrito e identifica evidencia independiente, como reportes de colisión, relatos de testigos o video de la cámara del tablero.
También podrías demandar al conductor culpable. Sin embargo, el silencio del conductor por sí solo no establece la culpa ni garantiza el pago.
Tabla de Contenidos
Una Aseguradora Dice que No Puede Obtener la Declaración de Su Conductor. ¿Qué Debería Preguntar un Reclamante Lesionado Sobre la Razón por Escrito y la Evidencia que Todavía Está Disponible?
Pídele a la aseguradora que aclare su postura por escrito. ¿Todavía está investigando, o ya decidió negar tu reclamación? ¿Qué información falta y por qué importa?
Si niega la cobertura, solicita la disposición de la póliza y los hechos que respaldan dicha decisión. Pregunta cuándo espera completar cualquier investigación pendiente.
Luego, pregunta qué evidencia ha revisado. Los reportes de colisión, las fotografías, los videos, los relatos de testigos y los datos disponibles del vehículo podrían ayudar a establecer la culpa. Los expedientes médicos, las facturas y la documentación de salarios pueden ayudar a demostrar cómo el accidente afectó tu salud y tus finanzas.
Guarda copias de las respuestas de la aseguradora y conserva la evidencia disponible de inmediato. El silencio del conductor por sí solo no prueba mala fe, no establece la culpa, ni garantiza el pago. Un abogado de accidentes de carro puede revisar la explicación y evaluar si la negación de cobertura por falta de cooperación está legalmente respaldada.
Datos Clave Sobre Reclamaciones Negadas Porque el Otro Conductor No Responde
- Se requieren negaciones por escrito. Conforme al 10 CCR § 2695.7(b)(1), las aseguradoras deben comunicar por escrito las negaciones de reclamaciones de terceros y las disputas sobre responsabilidad o daños.
- La falta de cooperación no derrota automáticamente la cobertura. Por lo general, la aseguradora debe demostrar que la falta de cooperación del conductor perjudicó sustancialmente su capacidad para investigar o defender la reclamación.
- Una disputa de responsabilidad es distinta de una negación de cobertura. La negación de responsabilidad por sí sola no activa la cobertura de automovilista sin seguro (uninsured motorist, UM). Una denegación de cobertura de seguro podría calificar bajo el Código de Seguros (Insurance Code) § 11580.2(b).
- Las reclamaciones por lesiones personales tienen plazos de presentación. Bajo el Código de Procedimiento Civil (Code of Civil Procedure, CCP) § 335.1, por lo general tienes dos años desde la fecha de la lesión para presentar una demanda contra el conductor culpable.
- Hay quejas regulatorias disponibles. El Departamento de Seguros de California (California Department of Insurance, CDI) puede investigar posibles violaciones en el manejo de las reclamaciones, pero no puede determinar quién causó el accidente ni ordenar a la aseguradora que te compense.
¿Puede la Aseguradora Negar Tu Reclamación Porque el Otro Conductor No Quiere Cooperar?
La aseguradora podría citar la falta de cooperación del otro conductor como motivo para negar la cobertura, pero eso por sí solo, por lo general, no es suficiente.
Las pólizas de seguro de auto en California suelen incluir una cláusula de deber de cooperar. Esta disposición requiere que el conductor asegurado ayude en la investigación o la defensa de una reclamación.
Si el otro conductor ignora las llamadas de la aseguradora, se niega a dar una declaración o no puede ser localizado, la aseguradora podría decir que no tiene suficiente información para determinar quién es responsable.
Sin embargo, no poder completar una investigación no es, por sí solo, motivo para negar la cobertura.
Bajo la jurisprudencia de California, incluyendo Campbell v. Allstate Insurance Co. (1963) 60 Cal.2d 303, una aseguradora que se basa en el incumplimiento por parte del asegurado de una cláusula de cooperación, por lo general, debe acreditar un perjuicio sustancial.
En términos simples, por lo general, la aseguradora debe demostrar que la negativa del conductor asegurado a cooperar afectó seriamente su capacidad para investigar o defender la reclamación. También importa si la aseguradora hizo esfuerzos razonables para contactar a ese conductor.
¿Qué Significa en Realidad la Explicación de la Aseguradora?
La postura declarada de la aseguradora determina lo que necesitas abordar:
- “No podemos investigar sin la declaración del conductor asegurado.” La aseguradora afirma que no cuenta con información suficiente para determinar la responsabilidad. Pregunta qué hechos faltan, qué pasos ha tomado para obtener la declaración y si evidencia independiente podría resolver sus preocupaciones.
- “El conductor asegurado violó la póliza por no cooperar.” La aseguradora podría negar la cobertura por un supuesto incumplimiento de la cláusula de cooperación. Un abogado puede revisar si la aseguradora hizo esfuerzos razonables para obtener la cooperación y si el incumplimiento causó un perjuicio sustancial.
- “Disputamos que el conductor asegurado tuvo la culpa.” La aseguradora cuestiona la responsabilidad en la colisión. La evidencia física, los relatos de testigos y otros registros disponibles podrían ayudar a establecer qué pasó.
Estas posturas no son intercambiables. Una aseguradora podría disputar la responsabilidad incluso cuando existe cobertura, o podría plantear una defensa de cobertura a pesar de la evidencia de que su conductor causó el choque.
El silencio del conductor, por sí solo, no establece mala fe de la aseguradora ni garantiza una compensación. Todavía necesitas evidencia que respalde la culpa, los daños y la cobertura aplicable.
¿Qué Deberías Pedirle a la Aseguradora que Explique por Escrito?
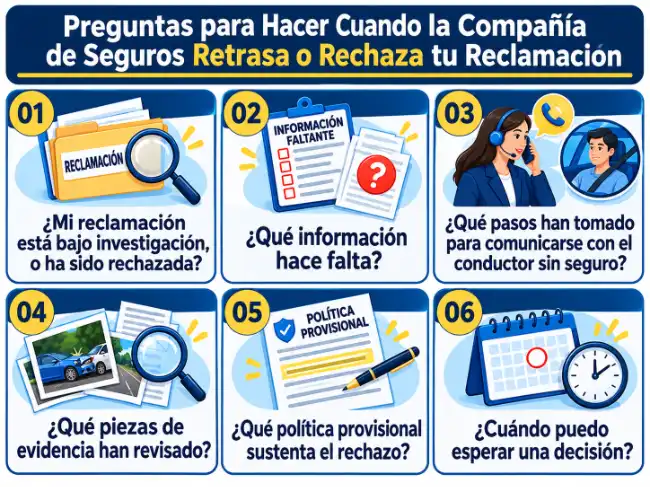
Pídele a la aseguradora que ponga por escrito su postura para que sepas exactamente qué está cuestionando.
Bajo el Título 10 del Código de Reglamentos de California (Title 10 of the California Code of Regulations, CCR) § 2695.7(b)(1), las aseguradoras deben comunicar por escrito las negaciones de reclamaciones de terceros y las disputas sobre responsabilidad o daños.
La explicación escrita más detallada requerida para las negaciones de reclamaciones de primera parte aplica a reclamaciones que involucran a tu propia aseguradora, como una reclamación de automovilista sin seguro. Sin embargo, todavía puedes pedirle a la aseguradora del otro conductor que te dé razones específicas que respalden su decisión.
Pídele a la aseguradora que aclare lo siguiente:
- Estatus de la Reclamación: ¿La aseguradora todavía está investigando, negando la cobertura de seguro o disputando la responsabilidad por el choque?
- Información Faltante: ¿Qué hechos específicos no están disponibles porque el conductor no ha respondido?
- Esfuerzos de Investigación: ¿Qué pasos ha tomado la aseguradora para contactar a su conductor y obtener la información faltante?
- Evidencia Independiente: ¿Qué reportes de colisión, fotografías, declaraciones de testigos o registros electrónicos ha revisado?
- Disposiciones de Cobertura: Si se niega la cobertura por falta de cooperación, ¿qué disposición de la póliza y qué hechos respaldan esa decisión?
- Investigación Pendiente: ¿Qué información adicional podría resolver las preocupaciones de la aseguradora, y cuándo espera llegar a una decisión?
Si la aseguradora dice que necesita más tiempo, revisa los plazos de reclamaciones de seguros en California para entender sus plazos de tramitación de reclamaciones y los avisos requeridos.
Guarda la correspondencia escrita, los números de reclamación, los nombres de los ajustadores y las copias de la evidencia enviada. Si se da una explicación por teléfono, envía un correo electrónico de seguimiento que resuma la explicación del ajustador y solicite confirmación.
¿Qué Evidencia Puede Ayudar Si el Otro Conductor Se Niega a Dar una Declaración?
Aún podrías establecer la culpa sin la declaración del otro conductor. Otras fuentes pueden ayudar a mostrar qué ocurrió y cómo te afectó el accidente.
La evidencia útil incluye:
- Reportes de la Policía o de la Patrulla de Caminos de California (California Highway Patrol, CHP): Un reporte de colisión podría documentar las observaciones del oficial que respondió, la información de testigos, las ubicaciones de los vehículos y las citaciones. Las partes y los representantes elegibles pueden solicitar reportes a la agencia investigadora conforme al Código de Vehículos de California (California Vehicle Code) § 20012.
- Video de Cámara de Tablero o de Vigilancia: El video de tu vehículo, de negocios cercanos u otras cámaras disponibles podría mostrar la colisión. Solicita la preservación de inmediato, ya que las grabaciones pueden ser sobrescritas o borradas.
- Declaraciones de Testigos: Testigos independientes podrían ayudar a establecer los movimientos de los vehículos, las señales de tránsito, las condiciones del camino o los eventos inmediatamente anteriores a la colisión.
- Información del Registrador de Datos de Eventos (Event Data Recorder, EDR): Algunos vehículos registran datos como la velocidad, el frenado y otras actividades del sistema del vehículo en torno a una colisión. El acceso y la interpretación podrían requerir equipo especializado y autorización legal. Podría ser necesario preservar esto antes de que un vehículo sea reparado o desechado.
- Expedientes Médicos y Cuentas: Los registros de atención de emergencia, las notas de tratamiento, las imágenes y las cuentas médicas pueden documentar lesiones y costos de tratamiento. No establecen de manera independiente qué conductor causó el choque.
- Registros de Ingresos Perdidos: Talones de pago, documentación del empleador y otros registros financieros pueden respaldar las pérdidas de ingresos reclamadas derivadas de lesiones.
Un abogado de accidentes de carro puede evaluar qué registros están disponibles y si se requiere una investigación adicional.
El Código de Seguros de California (California Insurance Code) § 790.03(h)(3) aborda las fallas irrazonables en la investigación de reclamaciones. Por separado, 10 CCR § 2695.7(d) requiere que las aseguradoras realicen y persigan diligentemente investigaciones completas, justas y objetivas.
Ignorar evidencia relevante podría respaldar una queja ante el Departamento de Seguros de California (California Department of Insurance, CDI). Sin embargo, no estar de acuerdo con la decisión de una aseguradora no implica automáticamente que haya actuado de mala fe.
¿Una aseguradora de terceros ha denegado o retrasado tu reclamación porque su conductor no responde? Los abogados de accidentes de carro de Arash Law pueden revisar la explicación de la aseguradora, evaluar la evidencia disponible y hablar sobre tus opciones para buscar compensación.
Llama al (888) 488-1391 para una evaluación gratuita de tu caso.
¿Puede Ayudarte Tu Cobertura de Automovilista Sin Seguro Si la Otra Aseguradora Rechaza Tu Reclamación?
Tu cobertura de automovilista sin seguro (uninsured motorist, UM) podría ayudar si la aseguradora del otro conductor niega la cobertura de seguro, incluyendo por supuesta falta de cooperación.
Bajo el Código de Seguros § 11580.2(b), esa negación podría permitir que el otro vehículo califique como sin seguro. Sin embargo, una negación de la reclamación, una declaración faltante o una disputa sobre la culpa por sí sola no establece la elegibilidad.
El Código de Seguros § 11580.2(a) generalmente requiere que las pólizas de responsabilidad de auto en California incluyan cobertura UM para lesiones corporales, a menos que un asegurado nombrado la rechace por escrito. Revisa tu cobertura y los límites de tu póliza, y luego proporciona a tu aseguradora la negación de cobertura por escrito de la otra aseguradora para su revisión. Un abogado puede evaluar la denegación y tu póliza si la elegibilidad sigue en disputa.
¿Qué Puede Pagar Tu Seguro?
La cobertura UM por lesiones corporales podría cubrir gastos médicos, salarios perdidos, dolor y sufrimiento, y otras pérdidas derivadas de lesiones cubiertas. El pago depende de tus daños, la responsabilidad del otro conductor y los límites de tu póliza.
Otra cobertura podría ayudar mientras continúa la disputa de responsabilidad:
- Cobertura de Colisión: Ayuda a pagar la reparación o el reemplazo de tu vehículo después de un choque cubierto, sin importar quién tuvo la culpa. Por lo general, se aplica un deducible.
- Cobertura de Pagos Médicos (MedPay): Ayuda a pagar gastos médicos cubiertos para ti y tus pasajeros, sin importar la culpa, hasta el límite de tu póliza.
La cobertura UM por lesiones corporales no paga reparaciones del vehículo. Una cobertura separada de daños materiales por automovilista sin seguro o una exención del deducible de colisión podría ayudar, dependiendo de tu póliza y las circunstancias.
¿Qué Pasa Después de que Tu Aseguradora Paga?
Después de pagar los beneficios cubiertos, tu aseguradora podría tener derecho a solicitar el reembolso de la parte responsable. A este proceso se le llama subrogación.
Antes de aceptar un acuerdo con la otra parte o llevar tu demanda a una sentencia definitiva en la corte, consulta con tu propia compañía de seguros. Bajo el Código de Seguros de California § 11580.2(c)(3), hacer cualquiera de las dos cosas sin la aprobación por escrito de tu aseguradora podría afectar tu cobertura de automovilista sin seguro.
¿Cuánto Tiempo Tienes para Proteger Tu Reclamación por Automovilista Sin Seguro?
Bajo el Código de Seguros § 11580.2(i)(1), por lo general debes completar al menos uno de estos pasos dentro de dos años después del accidente:
- Presentar una demanda contra el conductor sin seguro por tus lesiones.
- Llegar a un acuerdo con tu compañía de seguros sobre cuánto te pagará.
- Iniciar el proceso de arbitraje enviando a tu aseguradora una solicitud por escrito, por correo certificado, con acuse de recibo. El arbitraje es una forma de resolver una disputa sin acudir a la corte.
Simplemente presentar una reclamación de seguro, enviar expedientes médicos o hablar de un acuerdo con tu aseguradora no es suficiente para cumplir con este plazo.
¿Puedes Demandar al Otro Conductor Si la Reclamación de Seguro No Llega a Nada?
Sí. Podrías demandar al conductor presuntamente responsable, incluso si la aseguradora no ha concluido su investigación.
Una demanda inicia un proceso formal para solicitar evidencia y resolver disputas. Una vez que se le notifica correctamente, el conductor debe responder o arriesgarse a una sentencia en rebeldía.
Los procedimientos de la corte podrían ayudar a descubrir evidencia y crear oportunidades para un acuerdo.
Sin embargo, presentar una demanda no resuelve automáticamente una disputa de cobertura de seguro ni garantiza el pago.
¿Cuánto Tiempo Tienes para Demandar Si el Otro Conductor No Responde?
California tiene diferentes plazos según el tipo de reclamación y la parte responsable.
| Tipo de Reclamación | Plazo General en California |
|---|---|
| Lesiones personales | Dos años desde la fecha de la lesión |
| Daños al vehículo u otra propiedad | Tres años desde la fecha del daño |
| Reclamación contra el gobierno que involucra lesiones personales | Seis meses desde que se acumula la reclamación para presentar una reclamación ante la entidad pública |
Base legal: Código de Procedimiento Civil § 335.1, § 338 y Código de Gobierno § 911.2.
La investigación de la aseguradora, los retrasos o los intentos de contactar a su conductor por lo general no pausan estos plazos. Perder un plazo aplicable para presentar una demanda o una reclamación contra el gobierno puede impedir por completo la reclamación.
Las reclamaciones contra el gobierno requieren atención adicional. Cuando una entidad pública podría ser responsable, por lo general, el reclamante debe presentar una reclamación administrativa a tiempo antes de interponer una demanda. Podría aplicar un plazo separado después de que la entidad pública actúe sobre la reclamación o considere la reclamación rechazada.
En muchas reclamaciones por lesiones personales, el plazo para presentar se suspende mientras la persona lesionada sea menor de edad. Sin embargo, aplican excepciones, incluidas reglas especiales que involucran a entidades públicas.
La urgencia de preservar la evidencia se aparta de estos plazos legales. El video de vigilancia, los registros electrónicos y la información de testigos podrían dejar de estar disponibles mucho antes del plazo para demandar.
Un abogado puede determinar qué requisitos de presentación y excepciones aplican a tus circunstancias.
Preguntas Frecuentes Sobre Negaciones de Reclamaciones de Terceros en California
¿Puedo Demandar Directamente a la Compañía de Seguros del Otro Conductor por Mala Fe en California?
Por lo general, no. California, por lo general, permite que el conductor asegurado, en lugar de un tercero lesionado, presente una reclamación por mala fe contra la aseguradora. Una cesión de derechos podría cambiar tus opciones.
Puedes demandar al conductor culpable. Si obtienes una sentencia cubierta, el Código de Seguros § 11580(b)(2) podría permitirte buscar el pago de la aseguradora, sujeto a los términos de cobertura y defensas.
¿La Negativa del Otro Conductor a Cooperar Extiende Mi Plazo para Demandar?
No. En California, por lo general, tienes dos años desde la fecha de la lesión para presentar una demanda por lesiones personales bajo el CCP § 335.1. El silencio del conductor no extiende automáticamente ese plazo.
¿Puedo Reportar a la Aseguradora por Negarse a Explicar Su Negación?
Sí. Puedes presentar una queja ante el Departamento de Seguros de California si la aseguradora no proporciona la negación por escrito requerida o si sospechas otras violaciones en el manejo de las reclamaciones.
El CDI puede investigar quejas, pero no puede otorgar compensación ni determinar quién causó el accidente.
¿Puede Mi Aseguradora Subirme las Tarifas Porque Contraté a un Abogado?
Contratar a un abogado por sí solo no constituye una base legal para aumentar tus tarifas ni para cancelar la cobertura.
Si tu aseguradora toma una acción que consideres relacionada con la contratación de un abogado, pide una explicación por escrito y considera contactar al CDI.
¿Qué Es una Cláusula de Deber de Cooperar y por qué Afecta Mi Reclamación?
Una disposición de deber de cooperar suele incluirse en las pólizas de seguro de auto en California. Cuando el conductor culpable viola esta disposición al negarse a responder, la aseguradora la usa como una base declarada para negar o suspender tu reclamación. Esa base declarada no es el fin de tus opciones, porque la ley de California requiere que la aseguradora realice una investigación razonable por su cuenta, y la evidencia independiente puede sustituir la declaración faltante del conductor.
Habla con Arash Law Sobre Tu Reclamación
Lidiar con una aseguradora que no puede localizar al otro conductor puede resultar frustrante, especialmente mientras te recuperas de una lesión. Sin embargo, aún podrías contar con evidencia y opciones legales para respaldar tu reclamación.
Arash Law puede revisar la explicación por escrito de la aseguradora, evaluar la evidencia disponible y ayudarte a entender tus próximos pasos.
Nuestros abogados de accidentes de carro manejan casos que califican con honorarios de contingencia bajo el Código de Negocios y Profesiones de California § 6147. No pagas nada a menos que recuperemos una compensación para ti. No hay costo por adelantado ni obligación de continuar después de tu evaluación gratuita del caso.
Llama a Arash Law al (888) 488-1391. Estamos disponibles 24/7.
Fuentes
- Departamento de Seguros de California (California Department of Insurance, CDI): Regulaciones de Prácticas Justas de Acuerdos de Reclamaciones, Título 10 del Código de Normativa de California, capítulo 5, subcapítulo 7.5. (Title 10, California Code of Regulations, Chapter 5, Subchapter 7.5). Índice oficial de 10 CCR §§ 2695.1–2695.14, que incluye los estándares para acuerdos de reclamaciones rápidos, justos y equitativos. https://www.insurance.ca.gov/01-consumers/130-laws-regs-hearings/05-CCR/fair-claims-regs.cfm
- Información Legislativa de California, Código de Seguros § 790.03, Artículo 6.5, Prácticas Desleales. Define prácticas injustas o engañosas de reclamaciones, incluyendo la falta de investigar y la negativa a pagar sin una base razonable. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=INS§ionNum=790.03.
- Poder Judicial de California, Centro de Autoayuda: “Plazos para Demandar a Alguien.” Explica los plazos comunes para las demandas, incluidos los de lesiones personales y las reglas de suspensión. https://selfhelp.courts.ca.gov/civil-lawsuit/statute-limitations
- Facultad de Derecho de Cornell, Instituto de Información Jurídica: 10 CCR § 2695.7 — Estándares para Acuerdos Rápidos, Justos y Equitativos. Proporciona requisitos para negaciones por escrito, investigaciones, decisiones de reclamaciones y avisos de extensión. https://www.law.cornell.edu/regulations/california/10-CCR-2695.7
Descargo de Responsabilidad
Los resultados pasados no garantizan resultados futuros. Cada caso es diferente. La información en esta página es para fines educativos generales y no constituye asesoría legal. No se forma ninguna relación abogado-cliente al leer o confiar en este contenido. Si te lesionaste, consulta con un abogado de lesiones personales con licencia en California sobre tu situación específica.