TL;DR: Sí. El seguro de propietarios podría cubrir la lesión de fútbol americano en Thanksgiving de un invitado a través de pagos médicos o cobertura de responsabilidad civil. Las exclusiones del hogar y los límites de la póliza pueden restringir la cobertura. La póliza de otro jugador también podría aplicar, pero las reclamaciones de responsabilidad civil contra otro jugador por lo general requieren una lesión intencional o una conducta tan imprudente que quede completamente fuera de las actividades normales del deporte.
El seguro de propietarios podría cubrir una lesión grave de un partido familiar de fútbol americano en Thanksgiving, pero si lo hace, depende de quién se lastimó, quién causó la lesión y cómo pasó. Un familiar podría llevarse un buen golpe con una entrada brusca y las vacaciones acaban en urgencias en vez de con un trozo de pay. Las preguntas que siguen son prácticas: qué póliza paga, cuánto cubre y si importa que todos decidieron jugar.
Más de una póliza podría aplicar. El seguro de propietarios o de inquilinos del anfitrión podría cubrir las cuentas médicas de un invitado. La cobertura de responsabilidad civil personal también podría aplicarse cuando el propietario u otro asegurado es legalmente responsable. Si un jugador que estaba de visita causó la lesión, la propia póliza de propietarios o de inquilinos de ese jugador podría dar cobertura adicional.
Para una reclamación de responsabilidad civil contra otro jugador, la ley de California por lo general requiere prueba de que el jugador causó la lesión intencionalmente o actuó tan imprudentemente que la conducta quedó completamente fuera de las actividades normales del deporte.
Datos Clave
- La Cobertura Depende de la Culpa: La cobertura de pagos médicos podría pagar los gastos médicos de un invitado sin importar la culpa; la cobertura de responsabilidad personal requiere la responsabilidad legal de un asegurado por lesiones cubiertas.
- Los Miembros del Hogar Podrían Estar Excluidos: La cobertura de pagos médicos por lo general excluye a los residentes del hogar; la cobertura de responsabilidad personal también podría excluir lesiones a personas que la póliza define como asegurados.
- La Póliza de Otro Jugador Podría Aplicar: El seguro de responsabilidad civil de propietarios o de inquilinos de un jugador que está de visita podría cubrir lesiones que causen fuera de casa, sujeto a los términos de la póliza.
- La Responsabilidad del Jugador Requiere Más que Descuidos: Bajo Knight v. Jewett y CACI No. 470, por lo general, un jugador solo puede recuperar de otro jugador por conducta intencional o imprudente fuera del rango normal del deporte.
- Una Propiedad Insegura Podría Crear Responsabilidad del Anfitrión: Los anfitriones podrían enfrentar responsabilidad cuando su falta de usar cuidado razonable crea peligros en la propiedad que aumentan los riesgos más allá de los inherentes al fútbol americano. (CACI No. 472)
- Por lo General Aplica un Plazo de Dos Años para Presentar: California permite dos años para presentar una demanda por lesiones personales, aunque las excepciones pueden extender o acortar el plazo. (Código de Procedimiento Civil, Code Civ. Proc. § 335.1)
Tabla de Contenidos
¿Cuándo Cubre el Seguro de Propietarios una Lesión de Fútbol Americano en Thanksgiving?
Una póliza estándar de propietarios podría dar cobertura de pagos médicos para invitados lesionados durante un partido de fútbol americano en Thanksgiving, incluso sin negligencia del propietario. La cobertura de responsabilidad civil personal también podría aplicarse cuando un asegurado es legalmente responsable. Sin embargo, la cobertura depende de la relación de la persona lesionada con el hogar, las circunstancias de la lesión y las exclusiones aplicables.
Si tu cónyuge o tu hijo adulto que vive contigo sufre una lesión en la misma jugada, esas coberturas de lesiones a invitados no aplican. Los miembros del hogar por lo general necesitan recurrir a su propio seguro de salud, ya que muchas pólizas excluyen a familiares residentes de la cobertura.
Incluso cuando la persona lesionada es un invitado, su papel en el juego importa. Una aseguradora podría argumentar que un espectador parado cerca del campo aceptó cierto riesgo de contacto, pero ese argumento es más débil para un invitado que nunca decidió estar cerca de la acción, como alguien caminando hacia el patio. Para los jugadores, la doctrina de asunción primaria de riesgo de California se vuelve la pregunta central.
¿Una Póliza del California Fair Plan Cubre las Lesiones de Invitados?
No. Una póliza estándar del California FAIR Plan no da cobertura de responsabilidad personal ni de pagos médicos para invitados lesionados. Los propietarios que buscan esa protección por lo general compran una póliza separada de diferencia en condiciones (difference-in-conditions, DIC) o cobertura de responsabilidad civil independiente. Si el anfitrión solo tiene una póliza del FAIR Plan, otras fuentes todavía podrían aplicar, incluyendo la póliza de responsabilidad de propietarios o de inquilinos de otro jugador o el seguro de salud del invitado lesionado.
La Corte Suprema de California (California Supreme Court) está revisando una disputa sobre si el Comisionado de Seguros puede exigir que el FAIR Plan ofrezca cobertura ampliada de seguro de propietarios, incluyendo protección de responsabilidad. Por ahora, los propietarios deberían revisar sus pólizas existentes y considerar cobertura de responsabilidad separada para atender las limitaciones del FAIR Plan.
¿De Quién es el Seguro Que Aplica Cuando Otro Jugador Causa la Lesión?
Si el propietario o un miembro asegurado del hogar causa la lesión, la cobertura de responsabilidad del propietario podría responder. Si un amigo o familiar de visita causa la lesión, la póliza de responsabilidad civil de propietarios o de inquilinos de esa persona podría dar cobertura.
Sin embargo, el seguro no paga automáticamente solo porque un jugador causó una lesión. La doctrina de asunción de riesgo de California podría impedir la responsabilidad por contacto normal del fútbol americano. La cobertura también depende de si el jugador responsable califica como asegurado y si aplican exclusiones de la póliza.
Cómo la Doctrina de Asunción de Riesgo de California Afecta las Reclamaciones por Lesiones de Fútbol Americano
La doctrina de asunción primaria de riesgo de California por lo general impide reclamaciones contra otros jugadores por lesiones causadas por contacto normal del fútbol americano o descuidos. Bajo Knight v. Jewett (1992), por lo general, los jugadores no tienen el deber de protegerse entre sí de riesgos inherentes al juego.
La doctrina no excusa una lesión intencional ni una conducta imprudente completamente fuera de las actividades normales del deporte. Bajo CACI No. 470, cualquiera de las dos podría respaldar una reclamación contra otro jugador. El formato del juego y las circunstancias importan, incluyendo si los participantes jugaron fútbol americano con tacleadas o touch.
El Código de Seguros de California (California Insurance Code) § 533, por lo general, impide cobertura para pérdidas causadas por actos intencionales de un asegurado, incluyendo lesiones infligidas intencionalmente. La conducta imprudente no activa automáticamente esa prohibición, pero la cobertura todavía depende de los hechos y de las exclusiones de la póliza.
Los anfitriones también podrían enfrentar responsabilidad por condiciones inseguras de la propiedad que aumenten de manera irrazonable los riesgos más allá de los inherentes al fútbol americano. Unirse al juego no elimina automáticamente una reclamación que involucre esos peligros.
Videos, relatos de testigos y evidencia de las reglas acordadas pueden ayudar a distinguir el juego normal de una conducta que podría respaldar una determinación de responsabilidad. Establecer responsabilidad, sin embargo, no garantiza cobertura de seguro.
¿Qué Costos Cubren las Pólizas de Pagos Médicos y Responsabilidad?
La cobertura de pagos médicos (medical payments, MedPay) ayuda a pagar costos elegibles de tratamiento, mientras que la cobertura de responsabilidad personal podría cubrir una gama más amplia de pérdidas relacionadas con la lesión. La compensación disponible depende de la cobertura involucrada, sus límites y si un asegurado tiene responsabilidad legal.
- Pagos Médicos a Otros (MedPay): Podría cubrir las cuentas médicas de un invitado sin importar la culpa, sujeto a los términos de la póliza. Los límites comúnmente van desde unos cientos hasta varios miles de dólares, dependiendo de la póliza. Esta cobertura puede aplicar a una visita a la sala de emergencias, estudios de imagen o cuidado quiropráctico después de una lesión de fútbol americano. No requiere que el invitado pruebe que el propietario hizo algo mal.
- Responsabilidad Personal: Podría cubrir lesiones cuando el propietario u otro miembro asegurado del hogar es legalmente responsable. Dependiendo de la póliza, puede cubrir gastos médicos, ingresos perdidos y dolor y sufrimiento. La cobertura también depende de las exclusiones aplicables, los límites de responsabilidad y las circunstancias de la lesión.
Una lesión grave de fútbol americano, como una conmoción cerebral, fractura o ligamento desgarrado, puede generar gastos médicos que exceden los límites de MedPay. La cobertura de responsabilidad personal podría cubrir pérdidas adicionales cuando un asegurado es legalmente responsable. Sin embargo, la cobertura de responsabilidad no empieza automáticamente cuando se agota MedPay. Cada cobertura tiene condiciones, límites y exclusiones separadas.
¿Qué Pasa si la Compañía de Seguros Niega la Reclamación?
La negación de una aseguradora no siempre es el fin de tu reclamación. Las aseguradoras podrían negar o disputar reclamaciones por lesiones de fútbol americano citando asunción de riesgo, una exclusión de la póliza o la exclusión de miembro del hogar. Si esas razones se sostienen, depende de los hechos y del lenguaje exacto de la póliza.
Las Regulaciones de Prácticas Justas de Liquidación de Reclamaciones de California (California’s Fair Claims Settlement Practices Regulations) establecen requisitos para las investigaciones de las aseguradoras y las respuestas a reclamaciones. Las aseguradoras deben comunicar por escrito las negaciones de reclamaciones o disputas de responsabilidad. Si la aseguradora rechaza tu reclamación, pide una explicación de su decisión e identifica cualquier exclusión o disposición de la póliza en la que se basa.
Cuando un invitado presenta una demanda, la aseguradora del propietario a menudo defiende el caso bajo una “reserva de derechos”, lo que significa que da una defensa mientras se reserva el derecho de disputar la cobertura después. En algunos casos, la negativa irrazonable de una aseguradora a aceptar una oferta de acuerdo razonable dentro de los límites de la póliza puede crear responsabilidad adicional. Sin embargo, la recuperación más allá de los límites de la póliza depende de requisitos legales específicos y de las circunstancias del caso.
Un abogado de lesiones deportivas puede revisar la negación y cada póliza que podría aplicar antes de que aceptes la respuesta de la aseguradora.
¿Pueden los Propietarios Ser Responsables por Condiciones Peligrosas Durante un Partido de Fútbol Americano en el Patio?
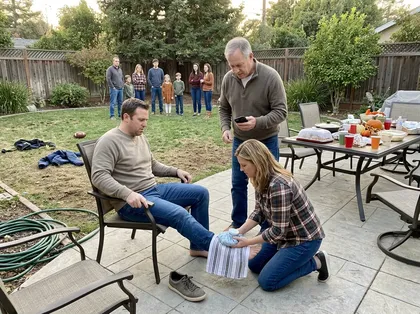
Sí. Un propietario podría enfrentar responsabilidad cuando una condición insegura de la propiedad contribuye a una lesión de fútbol americano. El Código Civil de California § 1714, por lo general, requiere que los dueños de propiedad ejerzan cuidado razonable, mientras que los principios de asunción de riesgo podrían limitar la responsabilidad por peligros inherentes a la actividad.
Los peligros potenciales incluyen:
- Hoyos Ocultos o Terreno Disparejo: Un hoyo oculto o una condición peligrosa de la superficie podría hacer que un jugador se caiga y sufra lesiones graves.
- Equipo Sin Asegurar: Herramientas, equipo de jardín u otros objetos dejados en el campo de juego podrían crear peligros evitables de colisión o tropiezo.
- Áreas de Juego Peligrosas: Un propietario que dirige a los jugadores hacia un área insegura podría aumentar el riesgo de lesión más allá de los peligros normales del fútbol americano.
La responsabilidad depende de si el propietario debía y violó un deber de cuidado aplicable y si esa violación causó la lesión. No cada caída o condición peligrosa establece negligencia.
Otras Lesiones de Thanksgiving y la Ley de Responsabilidad de California
Una reunión festiva crea riesgos más allá del juego y California aplica un estándar de responsabilidad diferente a diferentes tipos de causas de lesiones:
- Resbalones y Caídas: Bajo el Código Civil § 1714, los propietarios deben usar cuidado ordinario al manejar su propiedad. Un anfitrión podría ser responsable cuando sabía o razonablemente debería haber sabido de un peligro, como un derrame, un tapete suelto o un escalón roto y no lo arregló o no advirtió a los invitados.
- Mordidas de Perro: Bajo el Código Civil § 3342, por lo general el dueño de un perro tiene responsabilidad estricta cuando su perro muerde a alguien que está legalmente en la propiedad, incluso si el perro nunca ha mordido a nadie antes. Para lesiones que no son mordidas, como un invitado tirado al suelo por un perro, la responsabilidad podría basarse en negligencia o en responsabilidad estricta por tendencias peligrosas conocidas.
- Quemaduras de Cocina y Asador: La responsabilidad, por lo general, depende de si el anfitrión manejó el equipo de cocina con descuido o ignoró un defecto conocido o una condición insegura. La cobertura de responsabilidad de una póliza de propietarios podría pagar por lesiones de quemaduras a invitados, mientras que la cobertura de vivienda podría cubrir daños por incendio a la casa.
Qué Hacer Después de una Lesión de Fútbol Americano en Thanksgiving
Después de una lesión de fútbol americano en Thanksgiving, busca atención médica y documenta lo que pasó. Guarda registros de tu tratamiento y gastos, y evita adivinar sobre la culpa cuando hables con aseguradoras.
Tomar estos pasos temprano puede ayudar a proteger tu reclamación:
- Recibe atención médica. Ve con un doctor, incluso si la lesión parece menor. Los registros médicos vinculan la lesión con el juego y documentan cómo pasó.
- Conserva evidencia de la jugada. Guarda cualquier video o foto del juego y toma fotos del campo, incluyendo terreno disparejo, obstáculos, iluminación y cualquier cosa que contribuyó a la lesión.
- Recopila información de testigos. Consigue nombres y datos de contacto de todos los que vieron la jugada antes de que la reunión se termine.
- Identifica el seguro. Pídele al anfitrión su seguro de propietarios o de inquilinos y la información de la póliza. Si otro jugador causó la lesión, averigua si esa persona tiene su propia póliza de propietarios o de inquilinos, que también podría aplicar.
- Guarda registros. Guarda cuentas médicas, registros de tratamiento, números de reclamación y toda la correspondencia con aseguradoras.
- Ten cuidado con los ajustadores. Evita especular sobre la culpa y habla con un abogado antes de dar una declaración grabada a la aseguradora de otra persona o firmar cualquier liberación.
Bajo el Código de Procedimiento Civil de California (California Code of Civil Procedure) § 335.1, por lo general tienes dos años desde la fecha de la lesión para presentar una demanda. La ley de California podría pausar el plazo para menores lesionados y las reclamaciones que involucran a una entidad gubernamental por lo general requieren una reclamación formal dentro de seis meses. Un abogado de lesiones de fútbol americano puede confirmar qué plazo aplica.
Si te lesionaste en una reunión de Thanksgiving, Arash Law ofrece evaluaciones de caso gratis para revisar tu cobertura, los hechos y tus plazos. Llama al (888) 488-1391.
Preguntas Frecuentes Sobre el Seguro de Propietarios y Reclamaciones por Lesiones en Thanksgiving en California
¿Puedo Hacer una Reclamación Contra el Seguro de un Familiar si Me Lesioné en Su Casa?
Sí. Si te lesionaste en la casa de un familiar y no vives ahí, por lo general te tratan como a cualquier otro invitado. Una reclamación por una lesión cubierta típicamente la maneja la aseguradora de propietarios o de inquilinos de tu familiar, que investiga y podría proporcionar una defensa, en lugar de pagarse directamente del bolsillo de tu familiar.
Tu familiar debería reportar el incidente rápidamente a su aseguradora, cooperar con la investigación y evitar admitir culpa o prometer pago. Sin embargo, si tus daños exceden los límites de su póliza, tu familiar podría ser responsable por la diferencia. Un abogado puede explicar cómo seguir una reclamación mientras se minimiza el efecto en las relaciones familiares.
¿Vale la Pena Presentar una Reclamación de Seguro de Casa Contra un Amigo?
Podría valer la pena presentarla si el seguro de propietarios de tu amigo cubre tu lesión. La aseguradora podría pagar pérdidas cubiertas hasta los límites de la póliza. Tu amigo podría enfrentar responsabilidad personal por pérdidas que el seguro no cubre. Si vale la pena presentar, depende de tu lesión, la responsabilidad legal y el seguro disponible.
¿Mi Seguro de Propietarios Cubre a Familiares Residentes?
El seguro de propietarios, por lo general, excluye cobertura para lesiones a familiares que califican como miembros asegurados del hogar.
Un primo que está de visita para Thanksgiving podría calificar para cobertura de MedPay si se lesiona durante el juego, pero los familiares residentes por lo general no están cubiertos. Dicho eso, ser familiar del propietario no, por sí solo, excluye a un invitado de la cobertura.
Algunas pólizas también tratan a estudiantes universitarios que viven temporalmente fuera en la escuela como miembros asegurados del hogar. Revisa las definiciones y exclusiones de la póliza.
¿Puede el Seguro de Inquilinos Cubrir Lesiones Durante un Partido de Fútbol Americano en Thanksgiving?
Sí. El seguro de inquilinos podría dar cobertura de pagos médicos para un invitado lesionado y cobertura de responsabilidad personal cuando el inquilino u otro asegurado es legalmente responsable. Si una condición insegura de la propiedad contribuyó a la lesión, el dueño de la propiedad también podría enfrentar responsabilidad, dependiendo de las circunstancias. La cobertura depende de las pólizas aplicables y las exclusiones.
¿Qué Pasa si los Costos de la Lesión de un Invitado Exceden los Límites de Responsabilidad Civil?
Una póliza umbrella podría cubrir pérdidas adicionales, o la persona legalmente responsable podría tener que pagarlas personalmente. La cobertura umbrella depende de sus propios términos, límites y exclusiones. La cantidad recuperable también depende de la responsabilidad legal y los bienes disponibles.
Los abogados de responsabilidad de locales pueden revisar todas las capas de pólizas disponibles, incluyendo cobertura de propietarios y umbrella, para identificar la recuperación completa disponible para un invitado lesionado.
¿Presentar una Reclamación Aumentará Mis Primas de Seguro?
Posiblemente. Una reclamación podría afectar primas futuras o decisiones de renovación, pero un aumento no es automático. El resultado depende de la aseguradora, el historial de reclamaciones y las circunstancias. Los propietarios aun así deberían reportar lesiones potencialmente cubiertas rápidamente, ya que sus pólizas podrían requerirlo.
Obtén Ayuda Legal de los Abogados con Experiencia de Arash Law
¿Tú o un ser querido sufrió una lesión grave durante una reunión de Thanksgiving en California? Arash Law maneja reclamaciones de responsabilidad de predios y lesiones recreativas en toda California.
Nuestros abogados ofrecen una evaluación de caso gratis. Llama al (888) 488-1391 hoy para proteger tu derecho a compensación.
Fuentes
- Código de Procedimiento Civil de California § 335.1 — El estatuto de limitaciones, también conocido como plazo de prescripción, de dos años para demandas por lesiones personales. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=CCP§ionNum=335.1
- Guía de Autoayuda de las Cortes de California: Plazos para Demandar a Alguien — Resumen de plazos para presentar por lesiones personales, suspensión por minoría de edad y reclamaciones contra entidades gubernamentales. https://selfhelp.courts.ca.gov/civil-lawsuit/statute-limitations
- Código Civil de California (California Civil Code) § 1714 — Deber general de cuidado razonable, incluyendo responsabilidad por condiciones peligrosas de la propiedad. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=CIV§ionNum=1714
- Código de Seguros de California § 533 — Restricciones sobre cobertura de seguro por mala conducta intencional de un asegurado. https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=INS§ionNum=533
- Departamento de Seguros de California (California Department of Insurance), Seguro Residencial: Propietarios E Inquilinos (2026) — Explica la cobertura de pagos médicos, la cobertura de responsabilidad civil personal, exclusiones de póliza y el seguro de inquilinos. https://www.insurance.ca.gov/01-consumers/105-type/95-guides/03-res/res-ins-guide.cfm
- Consejo Judicial de California (Judicial Council of California), CACI No. 470 (2026) — Asunción primaria de riesgo y excepciones a la no responsabilidad para coparticipantes en deportes o actividades recreativas. https://courts.ca.gov/system/files/file/judicialcouncilofcaliforniaciviljuryinstructions_2026.pdf
- Consejo Judicial de California, CACI No. 472 (2026) — Asunción primaria de riesgo y excepciones a la no responsabilidad que involucran a dueños de instalaciones recreativas, operadores y patrocinadores de eventos. https://courts.ca.gov/system/files/file/judicialcouncilofcaliforniaciviljuryinstructions_2026.pdf
- Knight v. Jewett (1992) 3 Cal.4th 296 — Decisión de la Corte Suprema de California que aborda la asunción primaria de riesgo y la responsabilidad entre participantes en un juego informal de fútbol americano touch. https://scocal.stanford.edu/opinion/knight-v-jewett-31380/
- Corte Suprema de California, California FAIR Plan Association v. Lara, Case No. S294806 — Revisión pendiente sobre si el Comisionado de Seguros puede exigir cobertura ampliada de seguro de propietarios, incluyendo protección de responsabilidad civil. https://appellatecases.courtinfo.ca.gov/search/case/mainCaseScreen.cfm?dist=0&docid=3150523&docno=S294806
- Departamento de Seguros de California, Regulaciones de Prácticas Justas de Liquidación de Reclamaciones (10 CCR § 2695.7) — Requisitos para investigaciones de reclamaciones, respuestas de aseguradoras y negaciones o disputas de reclamaciones por escrito. https://www.insurance.ca.gov/01-consumers/130-laws-regs-hearings/05-CCR/fair-claims-regs.cfm
Descargo de Responsabilidad
La información en esta página es para fines educativos generales y no constituye asesoría legal. Leer o basarte en este contenido no forma una relación abogado-cliente. Si sufriste una lesión, consulta con un abogado de lesiones personales con licencia en California sobre tu situación específica. Arash Law – (888) 488-1391.