TL;DR: Dependiendo de las circunstancias, la compensación podría venir de tu seguro personal, la cobertura de la plataforma, la aseguradora de otro conductor o beneficios de lesión de trabajo que califiquen. Tu estatus en la aplicación, los términos de la póliza y el propósito de tu viaje ayudan a determinar qué cobertura aplica. Guarda tus registros de la aplicación y datos de GPS de inmediato, ya que esos registros pueden ayudar a mostrar qué póliza podría cubrir tu accidente.
Tu seguro de auto personal, la cobertura comercial de la plataforma de entregas o el seguro de responsabilidad de otro conductor culpable podrían cubrir un choque después de hacer entregas. La Proposición 22 de California también podría dar beneficios de accidente ocupacional si calificas.
Qué cobertura aplica depende de tu estatus en la aplicación, los términos de la póliza, tu arreglo de trabajo y quién causó el choque. Terminar entregas no significa automáticamente que te desconectaste o que perdiste cobertura. Reconstruir tus actividades entre la última entrega y la colisión puede ayudar a identificar qué reclamaciones podrían aplicar.
Tabla de Contenidos
Ya Había Terminado Mis Entregas y Regresaba a Casa en Mi Carro Cuando Choqué. ¿Qué Datos Ayudan a Determinar Qué Seguro o Reclamación Podría Aplicar?
La información que importa incluye tu estatus en la aplicación de entregas, la hora de tu última orden completada y si aceptaste otra solicitud. Tu ruta, razón por la que ibas manejando a casa, pólizas de seguro, arreglo de trabajo y quién causó el choque también ayudan a determinar qué reclamaciones podrían aplicar.
Terminar entregas no significa automáticamente que te desconectaste o que perdiste cobertura. Reconstruir la línea de tiempo entre tu última entrega y la colisión puede ayudar a identificar si el seguro de auto personal, la cobertura de la plataforma, el seguro de responsabilidad civil de otro conductor o beneficios por lesión relacionada con el trabajo merecen revisión.
Datos Clave Sobre el Seguro para Repartidores en California
- El estatus de la aplicación ayuda a identificar cobertura potencial. Completar una entrega, estar disponible en línea y aceptar otra orden puede afectar qué seguro aplica. Terminar entregas no significa automáticamente que estás desconectado.
- Las pólizas personales podrían excluir el uso para entregas. Tu propio seguro de auto podría no cubrir un accidente de entrega si usas el vehículo asegurado para fines comerciales o de entrega. Esta exclusión podría aplicar incluso si la app estaba desconectada en el momento del choque.
- Otro conductor culpable podría deber compensación. La ley de negligencia de California permite que conductores lesionados busquen reclamaciones aplicables sin importar el estatus de la app de entregas. La compensación disponible depende de la culpa y de las pérdidas documentadas.
- La clasificación laboral afecta los beneficios por lesiones. El Código de Negocios y Profesiones de California (California Business and Professions Code) § 7455 establece beneficios de accidente ocupacional para conductores de aplicaciones que califiquen. Empleados elegibles podrían, en cambio, tener cobertura de compensación al trabajador.
- Los registros de la aplicación ayudan a reconstruir la línea de tiempo del choque. Marcas de tiempo de entrega completada, estatus en línea, órdenes aceptadas y registros de GPS ayudan a identificar periodos de cobertura potencialmente aplicables. Guarda los registros disponibles rápidamente.
- Los plazos para presentar pueden afectar la recuperación. El Código de Procedimiento Civil de California (California Code of Civil Procedure) § 335.1 generalmente da 2 años para presentar una demanda por lesiones personales. El Código de Gobierno (Government Code) § 911.2 generalmente requiere que las reclamaciones por lesiones contra entidades públicas se presenten dentro de seis meses.
Qué Significa el Estatus de la Aplicación en el Momento del Impacto
Tu estatus en la aplicación en el momento exacto del accidente en carro determina si la cobertura comercial de la plataforma de entregas o solo tu póliza personal de auto podría aplicar. Completar una entrega puede terminar la cobertura de responsabilidad de entrega activa de la plataforma.
Si completaste tu última entrega, te desconectaste y empezaste a manejar a casa por razones personales, empieza con tu póliza personal de auto. Podría cubrir el choque bajo sus términos aplicables.
Si te quedaste en línea, otros beneficios podrían seguir disponibles. Tu estatus en la aplicación y los términos de la póliza determinan qué protecciones aplican.
Tres escenarios capturan cómo tu estatus en la aplicación puede afectar tus opciones de seguro en la práctica:
- Desconectado: Te saliste de la aplicación de entregas antes del choque. La cobertura de responsabilidad de entrega activa de la plataforma no aplica. Tu póliza personal de auto típicamente sería la primera fuente de cobertura. Revisa cualquier exclusión relacionada con entregas, especialmente si ibas manejando a casa después de completar una orden.
- En Línea Sin Orden Activa: Te quedaste conectado a la aplicación de entregas, pero no habías aceptado una orden. Durante este periodo, la cobertura de responsabilidad de la plataforma podría ser diferente. Por ejemplo, DoorDash les indica a los Dashers que usen su seguro de auto personal durante este tiempo. La cobertura depende de los términos de la póliza y de cualquier exclusión aplicable.
- Orden Recién Aceptada: Aceptaste una solicitud de entrega antes del choque. Bajo el Código de Negocios y Profesiones de California § 7463(j), los periodos de entrega activa generalmente empiezan cuando un conductor acepta una solicitud de entrega. La cobertura comercial de responsabilidad aplicable de la plataforma podría entonces proteger contra reclamaciones de terceros que califiquen.
Sin embargo, tu estatus en la aplicación no determina la responsabilidad de otro conductor. Si otro conductor causó el choque, el seguro de ese conductor podría dar compensación sin importar si estabas conectado. Revisa cualquier exclusión relacionada con entregas antes de asumir que existe un vacío de cobertura.
La ventana breve entre tu última entrega y el momento en que o te desconectas o aceptas la siguiente orden es cuando normalmente surgen disputas de cobertura. Identificar qué escenario describe tu choque es la primera tarea para armar una reclamación.
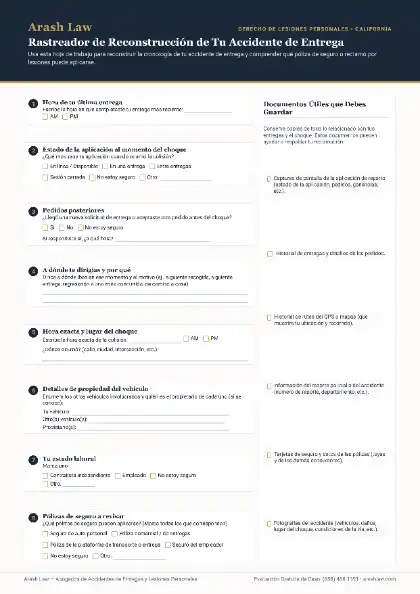
Reconstruyendo la Línea de Tiempo de Tu Accidente de Entrega
Lo que pasó entre la finalización de tu última entrega y la hora en que ocurrió el choque podría determinar qué póliza de seguro aplica. Para reconstruir la línea de tiempo, junta cada registro que capture la secuencia:
- Finalización de la Última Entrega: Cuando la aplicación marcó la orden anterior como completada.
- Estatus de la Aplicación: Si estabas desconectado, en línea sin orden, o si habías aceptado una nueva orden.
- Órdenes Posteriores: Si aceptaste una nueva orden antes del choque.
- Propósito de la Ruta: A dónde ibas y por qué en el momento del impacto.
- Hora del Choque: La marca de tiempo exacta de la colisión.
- Propiedad del Vehículo: Vehículo personal o comercial.
- Arreglo de Trabajo: Empleado o contratista independiente.
- Pólizas Vigentes: Qué pólizas de seguro estaban activas en ese momento.
Los registros de la plataforma pueden ayudar a establecer tu estatus en la aplicación, historial de entregas y ubicación en el momento del choque. Las prácticas de retención varían por compañía y tipo de registro. Guarda cualquier registro al que puedas acceder y solicita la preservación de datos relevantes de la plataforma lo antes posible.
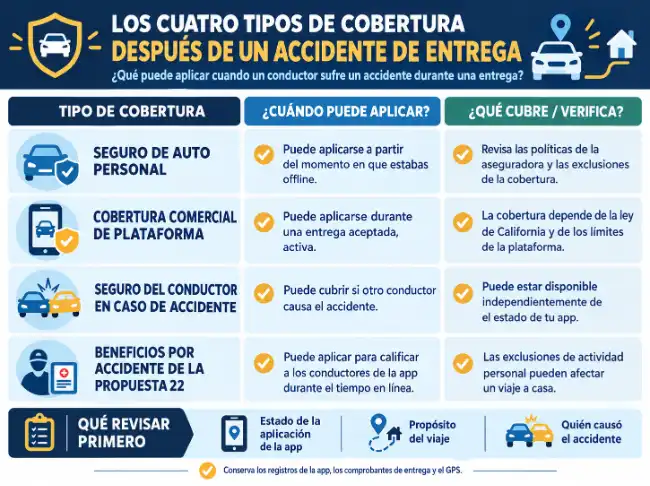
Las Cuatro Rutas de Cobertura: ¿Cuál Aplica para Ti?
Tu estatus en la aplicación y la causa del choque ayudan a identificar cobertura potencial. Los términos de la póliza, el propósito del viaje y la clasificación laboral también afectan qué seguro o beneficios por lesión podrían aplicar.
Tu póliza personal de auto, la cobertura comercial de la plataforma, una reclamación de responsabilidad contra un tercero y beneficios de accidente ocupacional son cuatro rutas legalmente distintas. Tu situación podría involucrar una, algunas o todas. Ninguna de ellas cubre automáticamente cada pérdida.
Las mismas distinciones de cobertura aplican al determinar qué hacer después de un accidente que involucra a un repartidor, particularmente al identificar a la aseguradora responsable.
Ruta 1: Seguro de Auto Personal
Tu póliza personal de auto es el punto de partida cuando la aplicación está desconectada. Sin embargo, tu aseguradora podría excluir actividades de entrega comercial, incluyendo el transporte de bienes por pago.
Estas exclusiones dependen del lenguaje de la póliza y de las circunstancias del choque. Por esta razón, plataformas de aplicaciones de entrega como DoorDash les aconsejan a los conductores confirmar si su seguro personal cubre trabajo de entregas.
Una exclusión relacionada con entregas no aplica automáticamente solo porque completaste entregas más temprano ese día. Tu aseguradora debe evaluar el choque bajo los términos específicos de tu póliza.
Tu estatus en la aplicación y el propósito de tu viaje pueden ayudar a determinar si la exclusión aplica. Leer los endosos de exclusión de tu póliza, o que un abogado los revise, es la forma más confiable de saberlo con certeza.
Si te desconectaste antes del choque y tienes Medical Payments (Med Pay) y cobertura de colisión como parte de tu póliza de auto, podrían ayudar a pagar gastos médicos y daños a tu vehículo sin importar la culpa. La cobertura todavía depende de los términos de tu póliza y de exclusiones aplicables.
Ruta 2: Cobertura Comercial de la Plataforma
La ley de California requiere que compañías de redes de entrega que califiquen mantengan cobertura de responsabilidad de auto para terceros mientras están realizando negocio. Bajo el Código de Negocios y Profesiones de California § 7455(f), esta cobertura debe proporcionar por lo menos $1 millón por incidente cuando ninguna otra póliza que califique cubre el vehículo.
Por ejemplo, DoorDash mantiene cobertura comercial de responsabilidad civil de auto para accidentes que califiquen durante entregas activas en California. Su guía de seguros en EE. UU. distingue la cobertura relacionada con entregas de otras actividades de manejo.
En California y varios otros estados, DoorDash además define el periodo de servicio de entrega como empezando cuando un conductor acepta una orden. Termina cuando la orden se entrega, se cancela o se desasigna. Por lo tanto, un conductor que completa su última entrega del día podría terminar la cobertura de responsabilidad de entrega activa de esa plataforma, incluso si el conductor se queda en línea y se ve involucrado en un choque de camino a casa.
Finalmente, DoorDash explica que su cobertura de responsabilidad no paga por daños al vehículo del propio Dasher. Los conductores deben revisar sus pólizas personales de auto para protección de daños físicos y posibles exclusiones relacionadas con entregas.
Este ejemplo muestra por qué la actividad del conductor en la aplicación y las reglas de cobertura de la plataforma importan al identificar seguro comercial potencialmente aplicable.
Ruta 3: Responsabilidad de Terceros Contra el Conductor Culpable
Si otro conductor causó el choque, podrías tener una reclamación por lesiones personales contra ese conductor sin importar tu estatus en la aplicación en ese momento. California sigue un sistema de responsabilidad basado en culpa: el conductor culpable podría ser responsable por las pérdidas que cause, incluyendo cuentas médicas, ingresos perdidos y daños a la propiedad. Sin embargo, debes demostrar que el otro conductor causó el accidente al no actuar con cuidado razonable.
Podrías seguir esta reclamación por separado de las otras tres rutas.
Cabe destacar que, si contribuiste al choque, todavía puedes seguir esta reclamación. Sin embargo, tu porcentaje de culpa podría reducir tu recuperación potencial bajo la regla de culpa comparativa de California (Li v. Yellow Cab Co. (1975) 13 Cal.3d 804).
Actuar a tiempo puede ayudar a proteger tu reclamación. Si la aseguradora del otro conductor se niega a ofrecer compensación justa, podrías tener que presentar una demanda. El Código de Procedimiento Civil de California § 335.1 generalmente les da a conductores lesionados dos años para presentar una demanda por lesiones personales. El Código de Gobierno § 911.2 generalmente requiere que presentes una reclamación administrativa dentro de seis meses cuando una entidad pública enfrenta posible responsabilidad. Por ejemplo, este plazo podría aplicar si el conductor de un vehículo del gobierno causó el choque.
Podrían aplicar plazos o excepciones, y la evidencia de tu accidente puede desaparecer mucho antes de que se cierren las ventanas para presentar. Actuar rápido ayuda a preservar evidencia del choque, identificar seguro disponible y proteger tu derecho a buscar compensación.
Ruta 4: Beneficios de Accidente Ocupacional Bajo la Proposición 22
La Proposición 22 clasifica a repartidores de aplicaciones que califiquen como contratistas independientes en lugar de empleados. La Corte Suprema de California (California Supreme Court) confirmó esta clasificación en Castellanos v. State of California (2024) 16 Cal.5th 588. Como resultado, contratistas independientes que califiquen generalmente no pueden reclamar beneficios tradicionales de compensación al trabajador.
En su lugar, la Proposición 22 requiere beneficios de accidente ocupacional durante tiempo en línea que califique, incluso sin una entrega activa. Sin embargo, el Código de Negocios y Profesiones de California § 7455 permite exclusiones para actividades personales fuera del tiempo en servicio.
Quedarte en línea no garantiza cobertura durante el viaje a casa. Tu estatus en la aplicación, el propósito del viaje y las exclusiones aplicables ayudan a determinar elegibilidad. Completar tu última entrega tampoco significa automáticamente que te desconectaste. Los acuerdos de la plataforma y los registros de ganancias pueden ayudar a establecer tu arreglo de trabajo y actividad.
Empleados de compañías de entrega podrían calificar para compensación al trabajador tradicional. La regla de ir y venir de California generalmente excluye traslados normales. Sin embargo, abogados de compensación al trabajador pueden identificar si podrían aplicar excepciones, como cuando empleados hacen mandados del empleador o usan transporte proporcionado por el empleador bajo circunstancias que califiquen.
Qué Documentar y Cómo Reportar con Precisión
Para documentar y reportar un accidente de entrega con precisión, guarda evidencia del choque y da información factual a aseguradoras, la plataforma de entregas y las autoridades. Registros de la aplicación, datos de GPS y video de cámara de tablero pueden ayudar a establecer qué periodo de cobertura aplicó y respaldar tu reclamación por lesiones.
Guarda la siguiente evidencia:
- Registros de la Aplicación y Datos de GPS: Guarda marcas de tiempo, historial de entregas y registros de actividad de la aplicación que muestren tu estatus en el momento del choque.
- Reporte de Colisión de la Policía o CHP: Solicita el reporte de la agencia investigadora para documentar detalles del choque y los hallazgos del oficial. Partes elegibles pueden solicitar reportes de CHP a través del Crash Portal en línea de CHP o el Formulario CHP 190.
- Video de Cámara de Tablero: Guarda el video rápidamente antes de que el sistema de grabación de tu cámara lo sobrescriba.
- Video de Cámaras Cercanas: Identifica negocios, cámaras de tráfico u otros vehículos que podrían haber captado la colisión. Solicita la preservación del video relevante.
- Registros Médicos y Notas de Tratamiento: Guarda registros de tus lesiones, tratamiento y recuperación para respaldar tu reclamación y documentar gastos médicos relacionados.
Al reportar el accidente:
- Di los Hechos: Describe lo que pasó basado en tus observaciones. Evita adivinar sobre la culpa o detalles que no puedas confirmar.
- Revela Tu Estatus en la Aplicación: Reporta si estabas desconectado, si te quedaste en línea después de tu última entrega o si habías aceptado otra orden.
- Da Tiempos Precisos: Identifica cuándo completaste tu última entrega y cuándo ocurrió el choque. Revisa tus registros si es necesario.
- Explica el Propósito de Tu Viaje: Describe a dónde ibas y por qué, incluyendo si ibas manejando a casa después de hacer entregas.
- Corrige Cualquier Error: Da información precisa a aseguradoras, la plataforma y las autoridades. Corrige errores rápidamente si los descubres.
¿Cuándo es Útil una Revisión de Caso de Lesiones Después de un Accidente de Entrega?
Una revisión legal del caso podría ayudar cuando las aseguradoras disputan la cobertura, tus registros de la aplicación dejan tu estatus de entrega poco claro o varias pólizas podrían aplicar. También puede ayudar si otro conductor es responsable, o si tus lesiones resultan en gastos médicos significativos o pérdida de ingresos.
Un abogado de lesiones en California puede revisar la línea de tiempo de tu choque, identificar reclamaciones potenciales, evaluar disputas de cobertura y explicar plazos aplicables para presentar. No necesitas establecer qué aseguradora es responsable ni juntar toda la evidencia relevante de tu accidente antes de pedir una evaluación del caso.
Si necesitas ayuda para determinar qué cobertura aplica después de un choque de entrega, contacta a Arash Law al (888) 488-1391 para programar una evaluación de caso gratis con nuestros abogados de accidentes de carro.
Preguntas Frecuentes Sobre el Seguro para Repartidores en California
¿Mi Seguro de Auto Personal Cubre un Choque de Camino a Casa Después de Entregar?
Tu seguro de auto personal podría cubrir el choque, dependiendo de los términos de tu póliza y si aplica una exclusión relacionada con entregas. Desconectarte no resuelve automáticamente preguntas de cobertura. Tu aseguradora podría examinar tu actividad en la aplicación y el propósito de tu viaje para determinar si la póliza cubre el accidente.
¿Qué Pasa si Mi App de Entregas Estaba en Línea pero No Tenía una Orden Activa?
Tu seguro de auto personal podría aplicar, sujeto a exclusiones de la póliza. Por ejemplo, DoorDash identifica el seguro personal como primario cuando los conductores se quedan en línea sin una orden aceptada. Su cobertura de responsabilidad de entrega activa no aplica durante ese periodo.
Los beneficios de accidente ocupacional de la Proposición 22 todavía podrían aplicar durante tiempo en línea que califique, sujeto a exclusiones por actividades personales.
¿Puedo Demandar a Otro Conductor Si el Choque Pasó Durante o Después de un Turno de Entregas?
Sí. Si otro conductor causó el choque, podrías tener una reclamación por lesiones personales contra esa persona sin importar tu estatus de trabajo en ese momento.
¿La Regla de Ir y Venir Bloquea Beneficios de Accidente Ocupacional Bajo la Proposición 22?
No automáticamente. La regla de ir y venir generalmente excluye traslados normales de la compensación al trabajador tradicional. La Proposición 22 usa requisitos de elegibilidad diferentes.
El tiempo en línea que califique podría activar beneficios de accidente ocupacional, incluso sin una orden activa. Sin embargo, exclusiones por actividad personal podrían aplicar a tu manejo a casa. Si te desconectaste, la Proposición 22 generalmente no requiere cobertura para el viaje posterior.
¿Quién Paga por Daños a Mi Vehículo Después de un Choque Tras un Turno de Entregas?
Tu póliza personal de auto o el seguro de responsabilidad del conductor culpable podrían cubrir daños al vehículo. Cuál aplica depende de tu estatus en la aplicación, quién causó el choque y si tu póliza excluye el uso para entregas. Aclarar qué póliza responde primero requiere comparar los términos de cada póliza con la línea de tiempo del choque.
¿Cómo Puede Ayudar un Abogado Cuando Hay Varias Pólizas de Seguro Involucradas?
Un abogado puede revisar tus registros de la aplicación, investigar pólizas aplicables e identificar posibles vacíos de cobertura. También pueden preservar evidencia, manejar disputas con aseguradoras y buscar reclamaciones disponibles contra las partes responsables.
¿Cuánto Cuesta Contratar a un Abogado para un Accidente de Repartidor?
Probablemente nada por adelantado. Muchos abogados de lesiones personales manejan estos casos con honorarios de contingencia, lo que significa que no pagas honorarios legales a menos que el abogado gane o llegue a un acuerdo en tu caso. Aun así, podrían aplicar costos relacionados con el caso.
Obtén Ayuda con Tu Reclamación por Accidente de Entrega en California
Los casos de accidentes de entrega rara vez son simples. Cuando una póliza de accidente ocupacional de una plataforma gig, una exclusión de auto personal y una reclamación de responsabilidad contra el conductor que te pegó están todas en juego al mismo tiempo, aclarar qué cobertura aplica es difícil de hacer solo.
Nuestros abogados de accidentes de carro pueden revisar tus registros de la aplicación, tu póliza y los hechos de tu choque para identificar las reclamaciones que podrían aplicar y ayudarte a buscar la compensación a la que podrías tener derecho.
Arash Law maneja casos de lesiones personales en toda California, incluyendo accidentes de repartidores que involucran más de una ruta de cobertura. Trabajamos bajo un acuerdo de honorarios de contingencia, así que no pagas honorarios legales a menos que ganemos o lleguemos a un acuerdo en tu caso.
Aun así, podrían aplicar costos relacionados con el caso. Nuestros abogados han recuperado más de $1,000 millones para clientes en todo el estado.
Para una evaluación de caso gratis, llama a Arash Law al (888) 488-1391.
Fuentes
- Asamblea Legislativa de California (California Legislature): Código de Procedimiento Civil de California § 335.1. El estatuto de limitaciones, también conocido como plazo de prescripción, de dos años para reclamaciones por lesiones personales contra partes privadas.
- https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=335.1.&lawCode=CCP
- Asamblea Legislativa de California: Código de Gobierno (Government Code) § 911.2. Plazo de seis meses para presentar una reclamación por escrito antes de demandar a una entidad pública.
- https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?sectionNum=911.2.&lawCode=GOV
- Asamblea Legislativa de California: Código de Vehículos (Vehicle Code) § 16056 (según enmendado por SB 1107). Nuevos límites mínimos de responsabilidad de auto de $30,000/$60,000/$15,000, vigentes a partir del 1 de enero de 2025.
https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=VEH§ionNum=16056- Asamblea Legislativa de California: Código de Comercio y Profesiones § 7455. Obligaciones de beneficios de accidente ocupacional para plataformas bajo la Proposición 22.
- https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=BPC§ionNum=7455.
- Corte Suprema de California: Castellanos v. State of California, No. S279622 (25 de julio de 2024). La Corte confirmó la Proposición 22 contra una impugnación constitucional, determinando que el Código de Comercio y Profesiones § 7451 no entra en conflicto con el Artículo XIV, sección 4 de la Constitución de California. La decisión preservó la clasificación de contratista independiente para conductores de apps que califiquen. https://supreme.courts.ca.gov/case/s279622-castellanos-v-state-california-protect-app-based-drivers-and-services
- Corte Suprema de California — Li v. Yellow Cab Co. (1975) 13 Cal.3d 804. El borrador se basa en este caso para culpa comparativa. La decisión respalda la doctrina de negligencia comparativa pura de California.
https://scholarlycommons.pacific.edu/cgi/viewcontent.cgi?article=2458&context=mlr- DoorDash: Entendiendo el Seguro de Auto Mantenido por DoorDash. Respalda la cobertura de responsabilidad de entrega activa y la distinción de sin orden activa.
https://help.doordash.com/en-us/dashers/article/understanding-auto-insurance-maintained-by-doordash- DoorDash: Conceptos Básicos de Seguro para Repartidores. Explica exclusiones de pólizas relacionadas con entregas y consideraciones de seguro de auto personal.
https://dasher.doordash.com/en-us/support/insurance- Código de Comercio y Profesiones de California § 7463. Define tiempo en línea y tiempo en servicio bajo la Proposición 22.
https://leginfo.legislature.ca.gov/faces/codes_displaySection.xhtml?lawCode=BPC§ionNum=7463Descargo de Responsabilidad
Los resultados pasados no garantizan resultados futuros. Cada caso es diferente. La información en esta página es para fines educativos generales y no constituye asesoría legal. Leer o confiar en este contenido no crea una relación abogado-cliente. Si te lesionaste, consulta con un abogado de lesiones personales con licencia en California sobre tu situación específica. Arash Law — (888) 488-1391.